
Sponsorizarea este una dintre modalitățile prin care o societate comercială poate sprijini entități nonprofit și, în același timp, beneficia de facilități fiscale. Cu toate acestea, aplicarea corectă a acestor prevederi presupune respectarea unor condiții clare impuse de Codul fiscal și legislația secundară. În acest articol, explicăm detaliat cum se declară sponsorizările, cum se poate redirecționa impozitul pe profit și care sunt termenele importante în anul 2025.
Deductibilitatea cheltuielilor cu sponsorizarea
Conform art. 25 alin. (4) lit. i) din Codul fiscal, cheltuielile de sponsorizare și/sau mecenat nu sunt deductibile fiscal, dar se pot scădea din impozitul pe profit datorat, în anumite limite. Acestea sunt:
- 0,75% din cifra de afaceri;
- 20% din impozitul pe profit datorat;
Se aplică valoarea minimă dintre cele două. Este esențial ca entitatea beneficiară a sponsorizării să fie înscrisă în Registrul entităților/unităților de cult pentru care se acordă deduceri fiscale la data încheierii contractului de sponsorizare.
Redirecționarea impozitului pe profit neutilizat
Dacă la final de an nu a fost utilizată întreaga sumă ce putea fi dedusă pentru sponsorizare, contribuabilii au dreptul de a redirecționa impozitul pe profit rămas, în limita sumei neutilizate, până la termenul legal de depunere a declarației anuale privind impozitul pe profit. Această facilitate este reglementată de art. 42 alin. (4) din Codul fiscal și este posibilă doar prin formularul 177 - Cerere privind redirecționarea impozitului pe profit, conform OPANAF nr. 3562/2024. Redirecționarea este valabilă doar dacă, la data plății de către ANAF, entitatea sponsorizată este înscrisă în Registrul menționat anterior.
Calculul sumei ce poate fi redirecționată
- Contribuabilii pot redirecționa suma rămasă din limita maximă deductibilă, după scăderea:
- sumele deja acordate ca sponsorizare/mecenat;
- sumele reportate din anii anteriori;
- eventualele facilități fiscale (scutiri, credite fiscale).
Atenție! Redirecționarea nu este posibilă dacă impozitul pe profit a fost calculat conform regimului de impozit minim pe cifra de afaceri.
Cine efectuează plata și cum se face evidența?
Plata efectivă a sumei redirecționate către entitatea beneficiară este realizată de către organul fiscal competent, nu de către contribuabil. Sumele redirecționate nu se reflectă în evidențele contabile sau în raportările financiare anuale ale firmei.
Pentru ca redirecționarea să fie validă:
- contribuabilul trebuie să nu aibă obligații fiscale restante privind impozitul pe profit;
- formularul 177 trebuie să fie corect completat și însoțit de contractul de sponsorizare.
Termene importante pentru anul fiscal 2024
Pentru sponsorizările aferente anului 2024, următoarele termene trebuie respectate:
- Până la 31 decembrie 2024 - acordarea sponsorizărilor directe pentru a beneficia de deducere în cursul anului;
- Până la 25 iunie 2025 - depunerea:
- Declarației 101 privind impozitul pe profit;
- Formularului 177 pentru redirecționarea sumei rămase.
Aceste termene sunt reglementate de OUG nr. 153/2020, care stabilește un termen unitar pentru declararea și plata impozitului pe profit.
- Verificați înainte de sponsorizare dacă entitatea beneficiară este înscrisă în Registrul ANAF.
- Calculați corect plafonul maxim de deducere (0,75% CA, 20% IP).
- Nu așteptați termenul limită: organizați sponsorizările sau redirecționările din timp, pentru a evita erori sau respingeri.
- Păstrați toate documentele justificative: contractul de sponsorizare, dovada înscrierii în registru, formularul 177, etc.
Întrebări frecvente și scenarii practice
Întrebările din materialul inițial includ situații complexe privind calculul sponsorizărilor deductibile, trecerea de la impozit pe venit la impozit pe profit, și redirecționarea sumei rămase către ONG-uri. Este important să reținem că: - sponsorizările deductibile nu sunt deductibile în baza impozitului, ci scad din impozitul pe profit datorat, în limita plafonului; - redirecționarea se poate face doar dacă entitatea beneficiare este în registrul specific la semnarea contractului; - plata efectivă a sumei redirecționate este efectuată de organul fiscal, nu de contribuabil.
Aplicabilitatea practică și exemple sumare
În practică, dacă o firmă are CA de 4.000.000 lei și IP de 600.000 lei, plafonul de sponsorizare deductibilă este Min(0,75% CA, 20% IP) = Min(30.000, 120.000) = 30.000 lei. Din această sumă, dacă entitatea beneficiară este eligibilă, se poate scădea din impozitul pe profit datorat până la 30.000 lei. Dacă firma nu utilizează integral plafonul, poate redirecționa suma rămasă conform condițiilor legale, prin formularul 177, până la termenul de depunere a declarației anuale.
Răspunsuri la scenarii specifice (fără detalii de acces nelucrabile)
Conform cadrului existent, în cazul în care sponsorizezi în trimestrul 1 și în trimestrul 2, deducerea pentru fiecare perioadă se poate aplica în trimestrul în care plata se efectuează, iar cumulatul la calculul impozitului pe profit se poate face conform regimului fiscal aplicat (anterior vs. nou, în funcție de perioada de trecere). Pentru situații detaliate, consultarea cu ANAF sau un expert fiscal este recomandată, pentru a evita erori de aplicare.
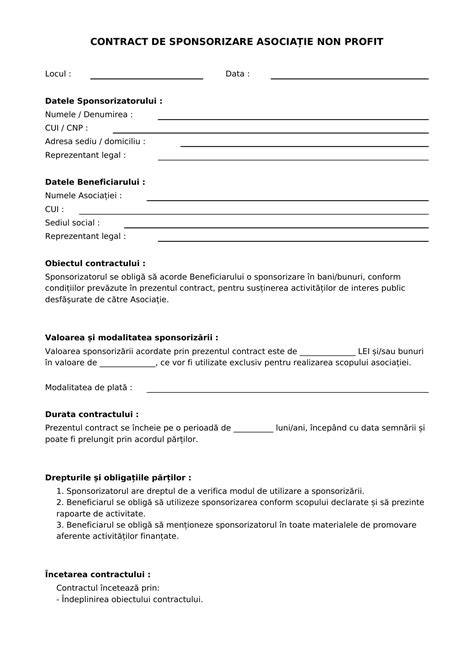
Table de date utile
| Element | Detaliu |
|---|---|
| Plafon deducere | Min(0,75% CA, 20% IP) |
| Termen depunere 101 | 25 iunie 2025 |
| Termen 177 | Condiționat de înregistrarea beneficiarului; depunere cu contract |
| Registru beneficiar | Registrul entităților/unităților de cult |
Pentru clarificări cu privire la scenarii specifice sau exemple detaliate, consultați sursele oficiale ale Codului fiscal și ordinele normative recente.
Deții o firmă? Redirecționează 20% din impozitul pe profit! Fii parte din lucrarea Alfa Omega!
tags: #cand #se #deduce #sponsorizarea #la #trimestru
Postări populare:
- Analiză despre reprezentările bărbaților care stropește femeile cu sperma pe burtică în conținuturi porno
- Model declaratie pe proprie raspundere pentru asistent maternal profesionist: ghid detaliat si proceduri
- Cauze ale creșterii apetitului în ultimul trimestru de sarcină și ce spune literatura
- Condiții și riscuri în utilizarea supozitoarelor Algocalmin la sugari
- Jucăriile potrivite pentru bebelușii care stau pe burtă: recomandări practice