
Asigurarea unui viitor educațional strălucit pentru copii este o prioritate pentru orice părinte responsabil. În acest ghid complet vei descoperi strategii eficiente și metode practice pentru a economisi și a investi în educația copiilor tăi. Economisirea pentru educație reprezintă una dintre cele mai importante investiții pe care le poți face ca părinte, iar planificarea din timp poate reduce semnificativ povara financiară pe termen lung.
De ce este important să economisești pentru educația copilului
Există câteva motive esențiale pentru care planurile de economisire pentru educația copiilor sunt atât de importante. Costurile educației sunt în continuă creștere, iar taxele de școlarizare, materialele necesare și activitățile extracurriculare pot reprezenta o povară financiară semnificativă pentru familii. Economisirea pentru educație oferă copilului libertatea de a alege instituția dorită, fără a fi limitat de constrângerile financiare, deschizând uși spre oportunități educaționale valoroase.
Conturi de economii pentru copii vs. alte instrumente
Un cont de economii pentru copii reprezintă o modalitate eficientă de a pune deoparte bani pentru copii, oferind avantaje față de o simplă pusculiță sau cont obișnuit. Dobânzile sunt, în general, mai avantajoase decât la conturile standard, iar comisioanele pot fi reduse sau zero în multe cazuri. Un aspect important este că sumele economisite intr-un cont junior pot fi folosite doar în beneficiul copilului, asigurând disponibilitatea banilor pentru nevoi viitoare ca studiile sau primul apartament.
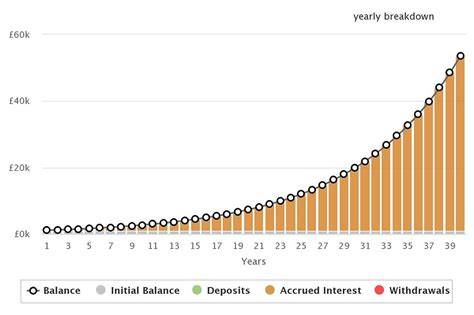
- Este recomandat să începi economisirea cât mai devreme pentru a beneficia de efectul dobânzii compuse.
- Planurile de economisire pe termen lung permit acumularea unei sume mai mari prin contribuții regulate.
- Investițiile în fonduri mutuale pentru copii pot oferi randamente potențial mai mari pe termen lung prin diversificare și administrare profesională.
Strategii concrete de economisire pentru viitorul copiilor
O abordare strategică implică combinarea mai multor metode de economisire pentru a asigura resursele necesare pe termen lung. În continuare, sunt prezentate opțiuni diverse, cu argumente despre aplicabilitatea lor în funcție de obiective și orizonturi temporale.
- Cont de economii pentru copii în bănci
- Cont de economii pentru copii oferit de stat
- Asigurare de viață cu componentă de economisire pentru copii
- Fonduri de investiții (fonduri mutuale) pentru copii
Conturile de economii pentru copii în bănci pot fi deschise în principalele valute și pot fi administrate de către părinți sau tutore până la anumite vârste. Dobânzile sunt, în general, mai mari decât la conturile obișnuite, iar unele instituții bonifică cu extra dobândă. Este important să verifici dacă contul este garantat de Fondul de Garantare a Depozitelor și care sunt condițiile de retragere în funcție de vârstă. Conturi ca Junior Centenar pot oferi dobânzi garantate și prime anuale din partea statului, însă sumele disponibile în cont pot fi utilizate la finalul perioadei, atunci când copilul atinge majoratul.
Conturile de economii pentru copii pot fi înregistate la Trezorerie sau în rețelele bancare, iar implicarea copiilor în administrarea fondurilor poate fi un exercițiu valoros de educație financiară. În ciuda avantajelor, este recomandabil să diversifici în mai multe instrumente pentru a reduce riscurile și a beneficia de randamente diferite.
Planuri de economii pe termen lung și investiții potrivite pentru copii
O strategie de succes presupune utilizarea unor instrumente multiple în tandem, în funcție de obiectivele educaționale și de vârsta copilului.
- Conturi de economii în bănci, cu dobanzi avantajoase și caracteristici de capitalizare a dobânzilor.
- Cont Junior Centenar, program susținut de stat, cu dobândă anuală garantată și primă anuală neimpozabilă, dar cu restricții de retragere până la împlinirea vârstei de 18 ani.
- Asigurare de viață cu componentă de economisire pentru copii, care poate oferi protecție financiară în cazul unui eveniment neprevăzut, cu potențial de randament în funcție de produs.
- Fonduri mutuale pentru copii: diversificare, gestionare profesionistă, cu potențial de randament peste termenul lung, dar fără garanții.
Planurile de investiții pot include depozite la bancă pe perioade prevedibile, fonduri mutuale sau acțiuni individuale, cu avantajul dobânzii compuse pe termen lung. Este indicat să aloci sume regulate și să te asiguri că investițiile sunt orientate pe termene lungi pentru a traversa turbulențele pieței. În plus, investind pe termen lung, copiii pot învăța responsabilitatea financiară și importanța economisirii.
Cum să implementezi un plan de economii pentru copilul tău
Planul financiar pentru educația copiilor tău este complex, dar esențial. Începe cu obiective clare, estimează costurile viitoare (taxe, cazare, materiale) și diversifică instrumentele de economisire. Automatizează economiile prin transferuri automate lunare către contul de economii pentru educație și monitorizează periodic performanța investițiilor.
Implică-i pe copii în proces: explică-le cum funcționează alocația, arată-le evoluția economisirilor și invită-i să contribuie, chiar dacă cu sume mici. Stabilirea obiectivelor în comun și discutarea deschisă despre finanțe poate dezvolta deprinderi de bugetare și disciplină financiară în familie.
Condiții și considerații practice
În alegerea instrumentelor financiare pentru copii, este important să iei în calcul securitatea fondurilor, comisioanele, posibilitatea retragerii, perioada de maturitate și riscul asociat. Fondurile mutuale pot promite randamente atractive, dar nu oferă garanții. Depositul bancar oferă siguranță, însă randamentele pot fi reduse în medii cu dobânzi joase. Planurile de asigurare cu componentă de economisire oferă protecție suplimentară, dar pot implica comisioane și penalizări la retragere.
Este recomandat să consulți un expert financiar pentru a înțelege clauzele contractuale, costurile totale pe durata contractului și avantajele fiecărui produs în raport cu obiectivele familiale. Importanța educației financiare pentru părinți și copii nu poate fi subestimată; indicatorii educației financiare au un impact direct asupra capacității copiilor de a gestiona resursele în viitor.
Întrebări frecvente și clarificări utile
- Când ar trebui să încep planul de economii pentru copii? Cu cât începi mai devreme, cu atât potențialul de dobândă compus crește mai mult, iar securitatea planului se consolidează în timp.
- Este mai bine să economisești sau să investești pentru copil? Răspunsul este să combini: economii pentru siguranță și investiții pentru creștere pe termen lung.
- Cine poate deschide conturi pentru copil? De obicei părinții sau tutorii legali pot deschide conturi în numele copilului; la atingerea majoratului, copilul își poate gestiona proprii bani.
- Ce riscuri presupun investițiile pentru copii? Riscurile depind de instrument; depozitele sunt sigure, dar cu randamente mici, în timp ce fondurile mutuale sau acțiunile pot oscila în valoare, necesitând un orizont pe termen lung.
Conținut suplimentar util despre conturi și opțiuni
Printre recomandările uzuale pentru conturi de economii pentru copii se numără conturi cu dobânzi competitive, garantate de schemele de garantare a depozitelor, și conturi deschise de stat pentru copii, cu dobânzi garantate și prime anuale. Conturile de economii pot servi ca bază sigură în timp ce investițiile suplimentare în fonduri sau acțiuni pot crește activele pe termen lung. ING oferă soluții practice: ING Economii pentru Copii permite transferuri automate, cu dobândă de 2% pe an pentru fiecare leu economisit, fără comisioane de deschidere ori administrare, iar contul poate fi folosit de părinți până când copilul atinge majoratul.
Rezumat pragmatic pentru acțiuni rapide
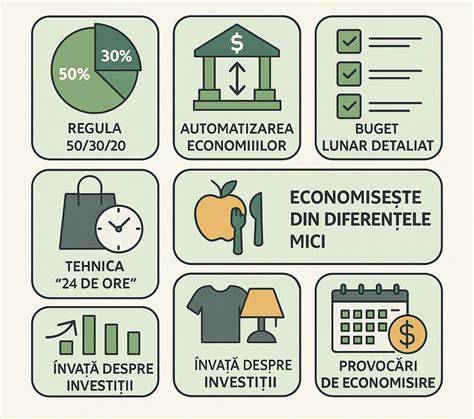
- Începe devreme și automatizează economiile lunar.
- Diversifică între conturi de economii, fonduri mutuale, și planuri de asigurare cu componentă de economisire.
- Implică copiii în proces pentru a dezvolta obiceiuri financiare sănătoase.
- Consultă un consultant financiar pentru a înțelege costurile, clauzele contractuale și impactul pe termen lung.
Indicatori și surse normative relevante
Planurile discutate includ exemple reale de produse financiare pentru copii, cum ar fi conturi de economii în bănci, conturi de stat, asigurări cu componentă de economisire, fonduri mutuale, depozite bancare, planuri de investiții precum Junior Centenar, Planuri de investiții GenT, Academica, regal sau Next de la diferite companii. Totodată, se subliniază importanța dobânzii compuse, a diversificării portofoliului și a consultanței profesionale pentru selecția celor mai potrivite produse în funcție de obiective, orizont și toleranța la risc.
tags: #care #este #cea #mai #buna #de
Postări populare:
- Starea psihică prezentă în evaluările de capacitate de muncă în obstetrică-ginecologie
- Funcțiile mezenteriului colic stâng
- Ginecologie în sectorul 3 București: clinici, opțiuni de avort și servicii
- Cauzele balonării în sarcină
- Administrarea medicamentelor înaintea concepției: principii de bază și riscuri