
Este cazul unei societăți care a fost scoasă de la TVA pentru depunerea deconturilor cu zero în 6 luni, fără a face ajustări în momentul scoaterii de la TVA. Scopul articolului este să detalieze pașii, bunele practici și obligațiile declarative în procesul de reactivare a codului de TVA, cu precizări despre perioadele în care nu s-au efectuat tranzacții și necesitatea depunerii unor formulare specifice (D700, D300, D394, D394 sau altele) în funcție de situația apărută.
Contextul general al reactivării TVA
Reactival TVA este un proces prin care contribuabilul poate relua sonor TVA după ce circumstanțele care au dus la anulare au fost îndepărtate. Procedura de reactivare se inițiază prin depunerea formularului D700, însoțit de dovada faptului că motivele anterioare ale anulării nu mai există, iar ulterior se poate proceda ca plătitor TVA.
Etape principale pentru reactivarea TVA în cazul perioadei de inactivitate cu lipsa tranzacțiilor
- Evaluarea situației fiscale curente: în perioada în care codul de TVA a fost anulat, dacă firma nu a efectuat livrări/achiziții impozabile, se aplică, în principal, reglementările despre inactivitate și particularitățile privind dreptul de deducere odată cu reactivarea.
- Depunerea D700: pentru redobândirea codului de TVA este necesar să se depună formularul D700, însoțit de dovezi care atestă eliminarea motivului anularii (de exemplu, stingerea datoriilor, revenirea la activitatea economică etc.).
- Reactivația fiscală: după aprobarea deciziei de reactivare, contribuabilul poate reveni ca plătitor de TVA. Până la emisia deciziei, nu ar trebui să se efectueze deconturi TVA curente sau alte operațiuni cu rapoarte TVA, cu excepția cazurilor în care legile permit activitate limitată în așteptarea deciziei.
- Obligațiile în perioada de activitate reactivată: odată reinstalat în registul plătitorilor de TVA, se pot emite facturi TVA, dar este necesară respectarea normelor privind deducerea TVA în perioada anterioară reactivării.
Ce declarații s-au depus în perioada de inactivitate și cum se tratează corecțiile?
În situația în care în perioada de inactivitate s-au emis sau nu facturi, există diferite scenarii:
- Perioada cu TVA anulat: dacă decizia de anulare a TVA a fost emisă, iar ulterior se reînscrie în TVA, pot exista reguli speciale despre facturi, corecții sau decontele ce trebuiesc emise de către furnizori/prestatori după reinregistrare. În unele situații se poate impune emiterea de facturi de corecție (conform art. 330 din Codul fiscal) pentru a reflecta situația reală a TVA aferentă perioadei în care TVA era anulat.
- Facturi emise în perioada cu TVA anulat: furnizorul/prestatorul poate emite facturi de corecție după reinregistrarea în scopuri de TVA, iar clientul trebuie să raporteze TVA aferent în decontul corespunzător, în funcție de reglementările în vigoare (de ex. cod 311, 300 etc.).
- Perioade fără activitate fiscală: dacă au existat perioade fără operațiuni, în timpul reactivării este necesar ca toate deconturile să respecte regimul normelor privind TVA și eventual să se efectueze ajustări în deconturi, după reinserție.
Ce să bifezi în D700: sugestii practice
Conform normelor valabile, la completarea D700 trebuie să reții:
- Temeiul legal: art. 316 alin. (11) sau art. 317 alin. (11) din Codul fiscal, în funcție de motivul anulării TVA, precum și eventuale cerințe privind regimul de TVA intracomunitar.
- Informații despre asociați/administratorii impunți a fi verificați pentru lipsa de riscuri fiscale (conform RECOM) și dacă este necesară justificarea situației de inactivitate.
- Data anulării din oficiu preluată din decizie și data eventualei reactivări planificate, precum și documentele justificative aferente inactivității.
Este recomandat să consultați un specialist pentru a verifica câmpurile exacte în D700, pentru a evita erori care pot întârzia procesul de reactivare sau pot genera notificări suplimentare de la ANAF. Textul de referință indică faptul că unele situații pot implica erori comune, cum ar fi bifarea incorectă a motivelor sau lipsa documentelor justificative.
De ce este importantă monitorizarea registrului înactivilor/reactivaților TVA
ANAF întreține registre online (inclusiv RECOM) pentru contribuabilii inactivi și cei care sunt reactivați. Verificarea acestora este esențială pe durata tranziției, deoarece:
- Clienții și furnizorii trebuie să aplice regulile de deducere a TVA în funcție de starea TVA a partenerului de afaceri (dacă este înactiv sau reactivat).
- Contribuabilii înactivi nu pot deduce TVA în perioada în care au codul de TVA anulat, decât după reinregistrarea în scopuri de TVA și după emisia facturilor de corecție, în cazul în care este cazul.
- La reactivare, este necesară o procedură clară pentru a evita situațiile de dublă raportare sau lipsă de deductibilitate în perioadele anterioare reinregistrării.
Rolul declarațiilor 394, 300, 700 și altele în proces
În timpul perioadei în care codul TVA este anulat, obligațiile pot varia în funcție de obiectul cotei fiscale și de reglementările în vigoare:
- Declarația 394: în situațiile în care există operațiuni intracomunitare, se poate impune depunerea Declarației 394. Dacă în perioadele anterioare nu au existat operațiuni intracomunitare, această declarație poate să nu aibă conținut.
- Declarația 300: de regulă, în perioadele în care TVA este realizat zilnic (sistem lunar sau trimestrial), se depune decontul de TVA. În perioadele de inactivitate, în funcție de reglementări, este posibil să nu se depună sau să se depună în mod limitat.
- Declarația 700: este formularul-cheie pentru solicitarea reactivării TVA, însoțit de dovada necesară pentru eliminarea motivului de anulare.
- Alte formulare: în funcție de specificul situației (ex.: D394 sau D300 pentru perioadele recente, ajustări contabile, etc.), pot exista cerințe suplimentare.
Supliment: Aspecte practice despre documentație și exemple concrete
Din salariile oferite în material, se recomandă următoarele practici:
- Verificați exact cerințele portalului ANAF privind reinregistrarea în TVA; consultați RECOM pentru situația administratorilor/asociaților în contextul anulării din motive fiscale.
- În cazul în care au existat perioade de inactivitate, asigurați-vă că au fost depuse corect deconturile anterioare perioadei în care TVA a fost activ, iar ulterior se emite factura de corecție de către furnizor/prestator după reinregistrarea în scopuri de TVA.
- Pentru o redobândire a TVA, pregătiți documentele justificative: decizia de anulare, dovada rezilierii motivelor, dovada plății datoriilor sau orice alt act care poate sprijini reactivarea TVA.
Finisarea procesului de reactivare
După aprobarea reactivării TVA, societatea poate relua activitatea pentru perioadele viitoare în condițiile legale, iar firmele partenere pot aplica drepturi de deducere în conformitate cu noile reguli emise după reinregistrare. Este important să monitorizați în continuare regimul TVA aplicabil (lunar sau trimestrial) în funcție de cifra de afaceri și de reglementările în vigoare.
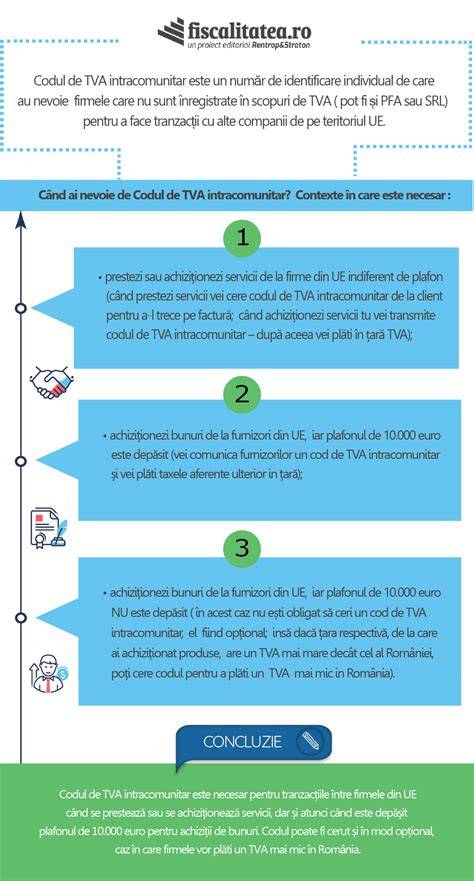
Cum obții codul de TVA intracomunitar ca PFA neplătitor de TVA (Completare D700)
Nota: conținutul este adaptat la contextul unei societăți cu activitate limitată în perioada anterioară reactivării și poate necesita adaptări specifice în funcție de situația exactă a firmei și de reglementările în vigoare la data solicitării.
tags: #cod #tva #reactivat #in #ultima #luna
Postări populare:
- Impactul incestului asupra sarcinii adolescentine: cauze și repercusiuni sociale
- de la declin la renaștere: o privire asupra Evului Mediu
- Simptomele otitei la bebeluși: ce să urmăriți
- Purtătorii de hepatită B în timpul sarcinii: riscuri asociate și recomandări esențiale
- Ghid complet pentru liniștirea bebelușului în timpul nopții