
Cuprinzând reglementări privind contul curent, contul bancar și conturile de plăți, această analiză detaliază conceptul de conturi libere de sarcini în raport cu cadrul juridic și practicile bancare. Pe fondul evoluției legislative, contul curent apare ca un vehicul de regularizare a creanțelor reciproce, iar lichidarea soldului la încheierea contractului poate genera efecte de natură civilă și comercială. Conținutul se bazează pe definiții, condiții de valabilitate, efecte juridice și mecanisme de închidere sau denunțare.
Definiții și locul contului curent în raport cu contul de plăți
Contractul de cont curent este definit ca acel act prin care părțile își acordă posibilitatea de a lichida creanțele reciproce la un termen stabilit, prin plata soldului debitor. Obiectul este regularizarea creanțelor reciproce dintre părți, iar cauza trebuie să existe, să fie licită și morală. Secțiunile legislative disting între contul curent civil și contul curent bancar, în funcție de calitatea părților și de natura raportului (civil sau comercial) și de ipotezele de compensare. Forma scrisă este cerută ad probationem pentru contractul de cont curent.
- Prin operația de creditare a transmițătorului și de debitare a primitorului, se operează transferul dreptului de proprietate asupra bunului sau a valorii transmise; dobânzile curg de la data înscrierii în cont până la încheierea contului, în condițiile stabilite de art. 2173 din noul Cod civil.
- La închiderea contului curent și lichidarea soldului, s-a prevăzut că plata soldului creditor se face la scadența din contract sau la încetarea contractului; în caz contrar, soldul poate constitui prima remitere dintr-un nou cont, iar contractul se reînnoiește pe durată nedeterminată.
- Cotitularii unui cont curent bancar trebuie să efectueze operațiunile în cont împreună; în caz de deces, regulile privind indiviziunea se aplică în mod general, iar până la partaj toate operațiunile trebuie făcute cu acordul tuturor.
Compensația creanțelor și efectele asupra soldurilor
Norma din Codul Civil reglementează compensarea reciprocă atât în cazul conturilor curente la aceeași instituție, cât și în mai multe raporturi între client și instituția de credit (depozit, linie de creditare etc.). În cazul contului curent bancar, legea reglementează același efect de compensare a creanțelor. În cazul decesului titularului, coindivizari trebuie să gestioneze operațiunile cu acordul tuturor până la partaj, iar creșterea tezaurilor se poate realiza prin popririle ulterioare, conform reglementărilor legale.
Condiția de preaviz și încetarea contului
Singura condiție impusă este respectarea preavizului, dacă a fost convenit. În lipsa unui termen, titularul contului poate dispune oricând de soldul creditor. Contractele de cont curent bancar pot înceta prin denunțare unilaterală, în anumite situații (incapacitate, insolvență sau deces al uneia dintre părți), sau prin decizia bancii. În cazul conturilor bancare, regula este completată de alineatele despre denunțarea unilaterală în perioadele de preaviz, ca sancțiune pentru neconformare, iar termenul de prescripție este aplicabil în cazul unor situații de închidere.
Secțiunea II. Compensația în cazul mai multor conturi și succesiunea succesiunii
Norma reglementează existența a două ipoteze pentru compensare: (1) atunci când un client are mai multe conturi deschise la aceeași instituție de credit; (2) dacă între client și bancă există mai multe raporturi juridice (depozit, linie de credit). În ambele situații, soldurile de activ și pasiv se compensează reciproc. Cotitularii unui cont curent trebuie să efectueze operațiunile în comun; în cazul morții unui cotitular, regulile de indiviziune se aplică, iar până la partaj, toate operațiunile necesită acordul tuturor cotitularilor.
Secțiunea III. Îndeplinirea împuternicirilor și mandatul
Instituția de credit poate să acționeze ca mandatar în numele titularului în funcție de împuterniciri; pentru plăți, nu este necesar un contract separat de mandat, întrucât contractul de cont curent poate oferi împuternicirile necesare. În cazul operațiunilor care nu țin de plăți, este necesară o delegare explicită.
Secțiunea IV. Indiviziunea între coindivizari
În caz de indiviziune între titularii contului, toate operațiunile în cont trebuie să se desfășoare cu acordul tuturor, iar în situații de drept de succesiune, creditorii nu pot urmări silit soldul creditor al contului comun până la partaj, fiind necesar să se ceară partajul.
Secțiunea V. Prescripția și notificările
La închiderea contului, termenul de prescripție și notificările prin scrisoare recomandată cu confirmare de primire devin relevante. Procedurile de notificare au rolul de a asigura primirea corespunzătoare și validitatea actelor, în conformitate cu normativa în vigoare.
Secțiunea VI. Mandatul instituției de credit în împrumuturi și plăți
Instituția de credit poate acționa ca mandatar în principal pentru plăți efectuate în numele titularului din fonduri disponibile în cont. Pentru plăți standard, contractul de cont curent este suficient, însă pentru operațiuni speciale (de exemplu colectarea dobânzilor, chirii, dividende), mandatul trebuie să fie expres.
Secțiunea VII. Termenele și efectele într-un cont curent bancar pe durată nedeterminată
Condiția denunțării unilaterale, cu notificare prealabilă de 15 zile, este aplicabilă contractelor încheiate pe durată nedeterminată, iar în cazul depășirii termenelor, pot apărea daune-interese. Pentru contractele pe perioadă determinată, denunțarea unilaterală nu este permisă. În sprijinul teoriei, se ilustrează cazul Tecnoservice Int. în contextul răspunderii și a regulilor de plată în lanțul tranzacțional.
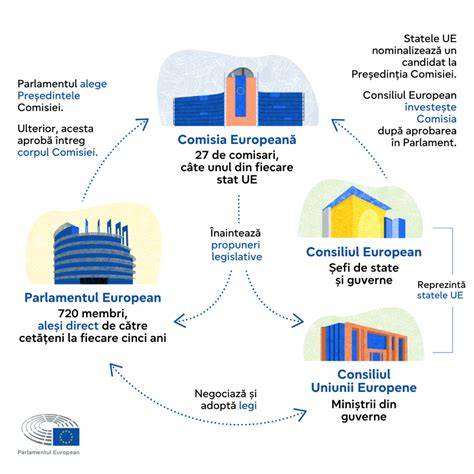
Implicarea notelor de informare și reglementările Uniunii Europene
Reglementările europene, precum Regulamentul CE nr. 805/2004, au statut de principiu în dreptul național, iar supremația dreptului unional se aplică în mod general, inclusiv asupra hotărârilor naționale contrare. Instituțiile bancare străine pot ajunge să-și deschidă Sucursale în România, unde executarea silită este reglementată de reglementările locale și de Regulamentul CE. În plus, hotărârile judecătorești certificabile ca titlu executoriu european pot fi recunoscute în cadrul altor state membre, cu condițiile prevăzute de dreptul UE.
Conturi de plăți pentru firme: reglementări, implicații și practici recomandate
Începând cu 1 ianuarie 2026, toate firmele din România pot avea obligația legală de a deține un cont de plăți, deschis la un prestator de servicii de plată sau la Trezoreria Statului, cu scopul de a fluidiza încasările și plățile către furnizori, clienți și instituții publice. PFA-urile nu au obligația de a deschide un cont dedicat, utilizând în practică contul personal; SRL-urile și celelalte persoane juridice intră în sfera obligativității, cu un termen de grație de 60 de zile pentru entitățile noi. Documentația necesară include certificatele de înregistrare, actele constitutive, CIF și specimenul de semnături, iar procesul poate dura 3-7 zile lucrătoare în funcție de banca și componența documentelor.
În contextul practic, alegerea unei bănci pentru contul firmei este o decizie strategică, iar calitatea serviciilor digitale și securitatea fondurilor sunt factori critic. De asemenea, conturile pot fi deschise în lei sau în valută, iar în cazul în care IBAN-ul este străin de România, acesta poate afecta conformarea la noile reguli.
Restricțiile privind numărul conturilor nu sunt în principiu limitate, însă nerespectarea termenelelor poate implica amenzi și declararea inactivității firmei. Este important să se respecte cerințele de deschidere a conturilor de plăți, iar instituțiile de plată și băncile vor trebui să comunice în mod corespunzător clienților noștri despre obligațiile de conformare.
Tipuri de conturi(Bănci și țări)
Conturi curente - deschise atât persoanelor fizice, cât și celor juridice, cu evidență cronologică a operațiunilor; conturi de depozit - la vedere, la termen, economii; conturi pasante, conturi colective, conturi de investiții. Conturile pot fi nominative sau la purtător, iar termenii variază în funcție de tipul de depozit și de condițiile contractuale. Conturi curente ale debitorilor și conturi de plăți pot fi reglementate de prevederile legale locale, de regulamentele BNR sau ale autorităților fiscale și de normele UE privind fluxul financiar.
tags: #conturile #clientului #sunt #libere #de #orice