
Articolul de față analizează aspecte complexe ale vectorului fiscal, în special trecerea de la perioadă fiscală lunar la cea trimestrială sau invers, în relație cu formularele 010 și 700, în cadrul reglementărilor ANAF și a prevederilor Codului fiscal român. Se folosesc în mod exclusiv propozițiile din fragmentul furnizat, rearanjate pentru a forma o linie logică și detaliată despre subiect, iar, unde este necesar, se completează textul pentru coerența temei.
Context și obiect de reglementare
Declarația de înregistrare fiscală/declarație de mențiuni/declarație de radiere pentru persoanele juridice, asocieri și alte entități fără personalitate juridică (OPANAF 252/2025) este formular, iar reprezentanții legali, desemnați potrivit prevederilor Ordonanței de urgență a Guvernului nr. 77/2011, aprobate prin Legea nr. Declarația de înregistrare se completează cu ocazia primei înregistrări fiscale, de regulă cu ocazia înființării, declarația de mențiuni se completează ori de câte ori se modifică datele declarate anterior, iar declarația de radiere se completează cu ocazia radierii înregistrării fiscale.
Perioade fiscale și formularele 010 și 700
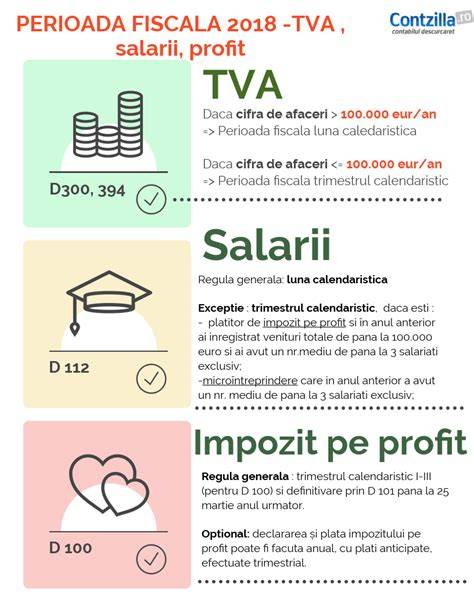
Modificarea perioadei fiscale aferente anului 2020, din luna calendaristică în trimestru, presupune depunerea formularelor: a) cod 010 “Declaratie de inregistrare fiscala/Declaratie de mentiuni/Declaratie de radiere pentru persoane juridice, asocieri si alte entitati fara personalitate juridica (010)”, reglementat prin O.P.A.N.A.F. nr. 3725 din 19 decembrie 2017, pentru aprobarea formularelor de înregistrare fiscală a contribuabililor și a tipurilor de obligații fiscale care formează vectorul fiscal. Formularul, bifat drept "Declaratie de mentiuni" la pct. 2 din sectiunea I "FELUL DECLARATIEI" se completeaza la sectiunea "V. DATE PRIVIND VECTORUL FISCAL" pct. 1. "Taxa pe valoarea adaugata" la subpunctele: - 1.10. Cifra de afaceri din anul precedent, obtinuta din operatiuni taxabile si/sau scutite de taxa pe valoarea adaugata cu drept de deducere si/sau neimpozabile in Romania conform art. 275 si 278, dar care dau drept de deducere conform art. 297 alin. (4) lit. b) din Codul fiscal; - 1.11. "Perioada fiscala" (1.11.2. Trimestriala) si se depune la organul fiscal competent pana pe data de 15 ianuarie 2020. b) cod 700 "Declaratie pentru inregistrarea/modificarea in mediu electronic a categoriilor de obligatii fiscale declarative inscrise in vectorul fiscal (700)", cod 14.13.01.10.01, reglementat prin același O.P.A.N.A.F. nr. 3725 din 19 decembrie 2017.
Declaratia informativa 394, necesară pentru livrări/prestări și achiziții, poate avea impact asupra perioadei fiscale atunci când se face trecerea de la lunar la trimestru. În cazul declaratiei informative cod 394, obligația rezultă din art. 7 din O.P.A.N.A.F. nr. 3769 din 23 decembrie 2015 privind declararea livrărilor/prestărilor și achizițiilor pe teritoriul național. Perioada de raportare pentru formularul menționat este perioada fiscală declarată pentru depunerea decontului de TVA (formularul 300), prevăzut la art. 322 din Legea nr. 227/2015, cu modificările și completările ulterioare.
Exemple de situații acoperite de OPANAF 252/2025 și situații conexe
- Declarația de înregistrare fiscală/declarație de mențiuni/declarație de radiere pentru contribuabilii nerezidenți care desfășoară activitate în România prin unul sau mai multe sedii permanente (OPANAF 252/2025). Formular. Se completează și se depune, potrivit instrucțiunilor de completare, de către contribuabilii nerezidenți care desfășoară activități pe teritoriul României prin unul sau mai multe sedii permanente.
- Declarația de înregistrare se completează cu ocazia primei înregistrări fiscale, de regulă cu ocazia declarării primului sediu permanent pe teritoriul României, declarația de mențiuni se completează ori de câte ori se modifică datele declarate anterior, iar declarația de radiere se completează cu ocazia radierii înregistrării fiscale. Durată de completare: 12 minute.
- Declarație de înregistrare fiscală/declarație de mențiuni/declarație de radiere pentru persoanele fizice care dețin cod numeric personal (OPANAF 1699/2021). Durată de completare: 10 minute.
- Declarații alternative pentru situații speciale: instituții publice, sedii secundare, sediile fără cod numeric personal etc. Durate variabile, de la 8-13 minute, în funcție de tipul formularului.
Condiții practice pentru modul de raportare după trecerea la perioadă trimestrială
După modificarea perioadei fiscale de raportare, valoarea operațiunilor se raportează trimestrial prin Declarațiile D300 și D394. De asemenea, scadența obligației de plată a TVA se efectuează până pe data de 25 a lunii următoare încheierii trimestrului, conform modificărilor efectuate de organul fiscal competent în fișa sintetica pe plătitor ca urmare a procesării informațiilor din declarația cod 010 și 700 transmise de către persoana impozabilă înregistrată în scopuri de TVA în regim normal.
Ghid complet despre cum să partajați formulare completate 2026
Impactul asupra entităților transfrontaliere și regimuri speciale
Contribuabilii înregistrați în scopuri de TVA care utilizează ca perioadă fiscală trimestrul și au efectuat o achiziție intracomunitară taxabilă în România, fiind astfel obligați să își modifice perioada fiscală, devenind plătitori de TVA lunar. Aceste reglementări se bazează pe art. 322 din Codul fiscal și normele sale de aplicare, inclusiv pentru calculul plafonului de 100.000 euro, conform cursului BN Romania de la 31 decembrie al anului precedent.
În cazul declaratiei informative cod 390 VIES, depunerea se efectuează lunar, iar acest lucru este reglementat prin O.P.A.N.A.F. nr. 591 din 3 februarie 2016. Declaratia recapitulativă se depune lunar pentru operatiuni intracomunitare, iar pentru anumite perioade poate fi lunar sau altfel, în funcție de exigibilitatea taxei conform instructiunilor.
Întrebări frecvente și clarificări utile
- Trebuie schimbată perioada fiscală a TVA în 2026 pentru o societate care a avut achiziții intracomunitare taxabile? Da, dacă se aplică regimul TVA lunar și apar condițiile pentru schimbarea perioadei fiscale conform art. 322 din Codul fiscal.
- Care sunt pașii pentru depunerea formularelor 010 și 700 în cazul schimbării perioadei? Se completează secțiunea V a vectorului fiscal pentru TVA și se transmit în termenii legali de către organul fiscal competent.
- Este obligatorie trecerea la TVA trimestrială pentru firmele cu plafon de 100.000 euro? Permiterea trecerii nu este obligatorie; regimul este determinat de cifra de afaceri și de opțiunile de TVA, iar schimbările sunt efectuate prin formularele 010/700.
- Ce se întâmplă cu declarațiile D300, D394 în cazul trecerii de la lunar la trimestru? Ele se raportează trimestrial după modificare, iar termenele de plată rămân conform reglementărilor fiscale pentru TVA.
tags: #declaratia #pentru #modificarea #perioadei #fiscale #de
Postări populare:
- Procedură detaliată pentru concediul paternal în România: cum se cere, pontaj și indemnizația
- Celebrități răpuse Prematur: exemple remarcabile
- cum să introduci cuscusul în dieta bebelușului
- Ghidul tău pentru WiFiMaternitate Sibiu Parola în Sibiu
- Activități educative pentru aniversarea de 10 luni a bebelușului