
Este greu să te pensionezi devreme sau să ai bani mai mult decât suficienți la "vârsta de aur" fără să investești bani înainte de pensionare. Dar nu este niciodată prea târziu sau prea devreme. Scopul este să dobândești libertatea financiară cât mai devreme posibil și să te bucuri de viață după pensionare. Toată lumea este de acord cu faptul că pregătirea financiară pentru pensionare este foarte importantă. Dar numai câțiva oameni încep să se intereseze de ea suficient de devreme. Majoritatea oamenilor își dau seama de acest lucru în apropierea pensionării. În realitate, cel mai bine este să afli cât mai multe, cât mai devreme posibil, chiar dacă ai doar 20 sau 30 de ani. Economisind bani suficient de devreme, te poți asigura că îți vei petrece „anii de aur” ai vieții în abundență, urmându-ți visurile și satisfăcându-ți pasiunile.
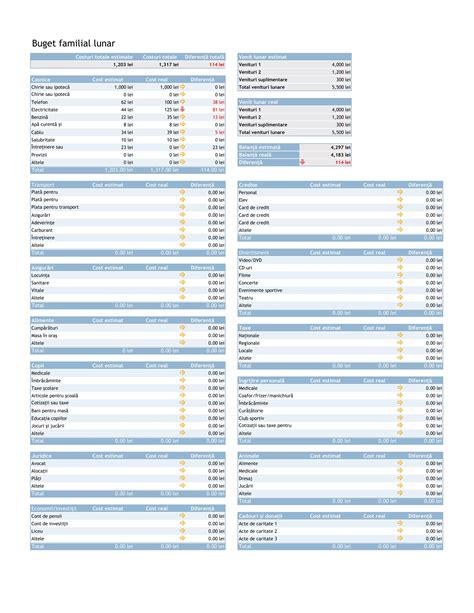
Chiar dacă nu ai visuri „foarte scumpe”, o pensie adecvată înseamnă, înainte de toate, securitate financiară, independență și libertate. Acestea sunt valori aproape neprețuite și, fără îndoială, motive suficiente pentru a fi interesat de modul de creare al unui plan de investiții, de analiza riscurilor și de modul în care să începi cu adevărat să economisești pentru pensie. În articolul de față, vei afla elementele de bază necesare pe această temă. Dacă ai un venit mai mare, vei putea economisi proporțional mai mult și investi mai mult. Poți munci mai mult sau poți fi mai bine plătit pentru munca ta, fără a crește numărul de ore lucrate pe săptămână sau pe lună. Amintește-ți că nu ar trebui să fii în mod constant suprasolicitat, deoarece nivelul de fericire va fi scăzut și, în cele din urmă, nu vei fi la fel de eficient. Este posibil ca munca și câștigurile suplimentare să nu fie suficiente pentru a avea o viață prosperă la pensie. Economisirea unui anumit procent din capitalul tău în fiecare lună poate fi o soluție adecvată. În mod ideal, acest procent ar trebui să fie de cel puțin 25% din venitul lunar, însă acest lucru depinde adesea de situația personală. Poți reduce cheltuielile inutile și consumul pentru a economisi mai mult. Ar trebui să ai un buget al gospodăriei și să controlezi pe ce cheltui banii. Să nu îți fie teamă să contabilizezi. Stabilește cum arată bugetul tău sau al întregii familii. Ia în considerare lucruri precum costurile traiului de zi cu zi, asistența medicală, chiria sau costurile creditelor. Dar și călătoriile și divertismentul. Pe baza acestui buget, vei putea determina aproximativ ce procent din venitul tău poți economisi. Încearcă, de asemenea, să răspunzi la întrebarea „Ce fel de viață îți dorești să ai la pensie?”.
Nu este adevărat că nu ai nevoie de cunoștințe pentru a economisi, planifica și investi banii în mod eficient. Amintește-ți, de asemenea, că dobândind singur aceste cunoștințe, poți economisi serviciile unor instituții externe sau ale unor consilieri financiari. Concentrează-te pe învățarea noțiunilor de bază privind modul în care funcționează economia, banii și evaluarea companiilor. De asemenea, poți analiza psihologia bazată pe cicluri, al căror punct de inflexiune sunt panica și mânia. Investițiile sunt întotdeauna riscante, dar orice investitor ar trebui să fie conștient și interesat de strategiile de reducere a riscurilor. Familiarizează-te cu termeni precum „marja de siguranță” și „prima de risc”. Amintește-ți că investirea a prea mulți bani poate crește riscul și îți poate influența negativ mentalitatea. Te poți gândi la risc ca la o gamă variată de scenarii diferite. De asemenea, poți citi despre acoperirea riscurilor sau acumularea de active necorelate, care pot reduce nivelul de risc al portofoliului tău general. Economisirea sub forma deținerii de numerar pare să garanteze pierderea puterii de cumpărare a banilor într-un viitor apropiat. Cu atât mai mult în perspectiva a mai multor decenii. Conform multor indicatori, investițiile pe termen lung au un avantaj semnificativ față de speculațiile pe termen scurt. Cu atât mai mult dacă investitorul se angajează în acestea fără cunoștințe, experiență și pregătire psihologică adecvate. Cu un orizont de investiții mai lung, de până la câteva decenii, poți beneficia chiar și de mai multe cicluri de piață, care sunt fenomene istorice caracterizate de un lanț cauză-efect.
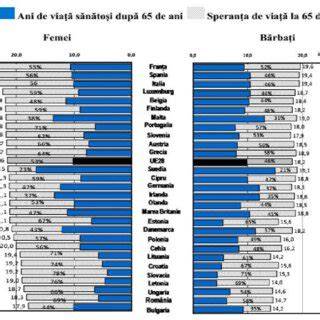
Atunci când îți faci planuri de pensionare, este esențial să ai un buget care să se potrivească stilului de viață dorit. Dar, uneori, se întâmplă lucruri neașteptate, iar un fond de urgență va oferi protecție împotriva cheltuielilor imprevizibile, în timp ce investiția în fonduri de obligațiuni poate oferi beneficii de diversificare. Ambele te vor ajuta să îți menții intacte obiectivele privind economiile pentru pensie. În momentul în care planifici cu gândul la pensionare, trebuie luată în considerare speranța de viață. În prezent, durata medie de viață după 65 de ani este de 20 de ani, iar 1 din 10 oameni ajunge la 100 de ani. Acest lucru înseamnă că este esenial să economisești mai mult, deoarece este posibil ca planul tău să nu se potrivească cu vârsta de pensionare stabilită de stat. Acumularea de fonduri suplimentare te va ajuta la acoperirea costurilor de trai, inclusiv a costurilor de sănătate în acea perioadă, fără a rămâne prea devreme fără economii și asigurând o pensie garantată ulterior.
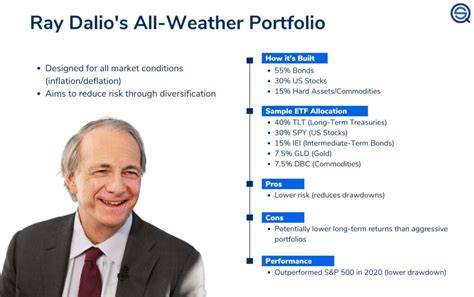
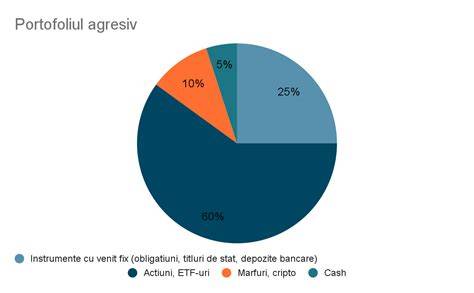
În planificarea pensionării, este important să ții cont de riscul de inflație. Acest lucru înseamnă că puterea de cumpărare a economiilor tale ar putea fi diminuată în timp din cauza climatului financiar și a creșterii prețurilor. Pentru a gestiona acest tip de risc, diversificarea investițiilor în diverse clase de active, precum și investițiile în titluri de valoare care au un anumit nivel de protecție împotriva creșterii prețurilor pot contribui la menținerea unei valori adecvate pentru fondurile tale de pensionare. După alegerea claselor de active, poți decide alocarea unui procent din investiția ta în oricare dintre active. În funcție de vârsta ta, poți deține mai multe obligațiuni, numerar și metale prețioase sau mai multe ETF-uri și acțiuni.
Din punct de vedere istoric, piața bursieră a oferit cele mai mari randamente în comparație cu alte active. Va fi la fel și în viitor? Este un lucru pe care nu îl putem prezice. În primul rând, companiile private produc și furnizează bunuri dezirabile pentru miliarde de oameni din întreaga lume, în fiecare zi. Principala misiune a afacerilor este să crească, iar companiile bine administrate sunt capabile să își multiplice valoarea de-a lungul anilor. Cu toate acestea, merită luat în considerare faptul că investițiile în acțiuni ale unor companii individuale pot fi uneori foarte riscante, chiar dacă acestea sunt deja companii foarte mari, globale. Un exemplu în acest sens este reprezentat de cazul scăderii acțiunilor Disney pe parcursul a doi ani, între 2021 și 2023.
Randamentul mediu anual al aurului fizic, S&P 500, titluri de trezorerie pe 10 ani și alte exemple sunt ilustrate în graficele istorice. De obicei, în perioadele de recesiune, randamentele bursiere și ale titlurilor de stat au fost sub presiune, iar performanța aurului a depășit activele mai riscante. În același timp, pe măsură ce economia se normalizează, atât acțiunile, cât și randamentele obligațiunilor au depășit câștigurile anuale ale aurului. Randamentul investițiilor pentru Gold, S&P 500, Microsoft, Apple, McDonald’s și Disney în perioada 2008/2016/2020 până la 25 octombrie 2023 ilustrează importanța diversificării pentru un orizont lung.
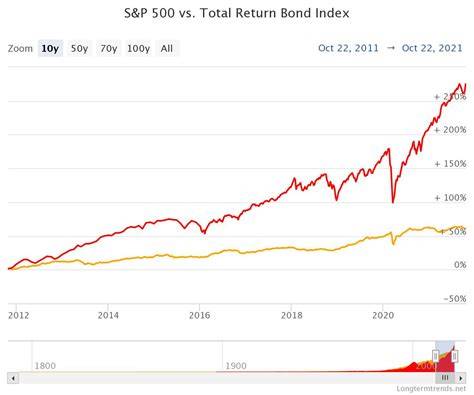
Având în vedere cât de mare este partea din producția mondială reprezentată de companii private, putem fi aproape siguri că, pe termen lung, unele vor continua să crească, ceea ce va influența probabil creșterea pe termen lung a valorii acțiunilor. Datorită acestora, investitorul nu trebuie să analizeze fiecare companie în parte, ci poate achiziționa o acțiune într-un fond ETF care urmărește performanța indicilor bursieri, cum ar fi S&P 500 din SUA. O propunere interesantă pentru investitorii pe termen lung pot fi așa-numitele Planuri de Investiții. Pensie personală auto-investită? Da, este posibil. Poți utiliza o gamă variată de investiții pentru a crea un Plan de Investiții. Venitul tău anual poate fi chiar mai important decât procentul de bani pe care îl poți economisi. Poți economisi aceeași sumă în fiecare săptămână sau lună și să o investești sau să o păstrezi în numerar. Planificatorii financiari pot fi de ajutor, precum și analiza nevoilor de venit care te ajută să construiești planuri de pensionare. Nu trebuie să plătești niciun consilier financiar pentru a începe să investești în ETF-uri care urmăresc indici bursieri precum S&P sau Nasdaq 100. Poți face acest lucru pe cont propriu, în contul tău de brokeraj cu acces la ETF-uri. Pozițiile de investiții ar trebui să fie calculate cu prudență, iar toleranța la risc să dicteze structura portofoliului.
Dacă toleranța ta la risc este ridicată, acumularea de acțiuni cu capitalizare de piață scăzută îți poate oferi mult mai multe profituri decât cumpărarea de acțiuni cu capitalizare mare datorită potențialului de creștere. În același timp, investiția în capitalizări reduse este mult mai riscantă și mai volatilă. Investițiile pentru pensionare reprezintă un pas esențial în conservarea și creșterea economiilor tale. Diversificarea între diferite clase de active, personalizarea echilibrului investițiilor în funcție de toleranța la risc și ajustarea periodică în funcție de fluctuațiile pieței pot contribui la garantarea unei pensii sigure. O strategie sănătoasă constă în construirea unui portofoliu care să permită adaptabilitatea la posibilele schimbări atât în economie, cât și la aspirațiile individuale pentru „anii de aur.”
Investiția într-un portofoliu diversificat este o modalitate eficientă de a reduce probabilitatea de a suferi pierderi substanțiale din cauza fluctuațiilor pieței. Repartizarea investițiilor între acțiuni, obligațiuni și alte clase de active ajută la minimizarea riscului, oferindu-ți în același timp acces la oportunitățile oferite de diferite sectoare, cum ar fi investiția în fonduri mutuale sau în fonduri indexate pentru o mai mare stabilitate în ceea ce privește prețul acțiunilor și generarea de venituri. Determinarea combinației corecte de acțiuni, obligațiuni și alte investiții este o parte importantă a alocării activelor, care depinde de situația ta personală. Proporția diferitelor active dintr-un portofoliu variază în funcție de nivelul sau de toleranța la risc. Distribuția activelor poate contribui la gestionarea eficientă a riscurilor, precum și la producerea de randamente, dacă este realizată în mod corespunzător - este esențial să revizuiești acest echilibru în mod regulat, astfel încât să rămână aliniat atât cu obiectivele (scopurile de investiții), cât și cu cerințele individuale, cum ar fi nivelul de aversiune la risc. Reechilibrarea este o parte esențială a gestionării portofoliului tău, deoarece te ajută să menții portofoliul în conformitate cu obiectivele de investiții și cu toleranța ta la risc. Această practică presupune ajustarea alocării activelor prin cumpărarea de active cu o valoare mai mică și vânzarea celor care au o valoare mai mare, totul pentru a te asigura că alocările vizate sunt menținute în timp. Reechilibrarea se poate face în mod regulat - cel puțin anual sau semestrial - sau după ce au loc evenimente majore, cum ar fi obținerea unui nou loc de muncă sau efectuarea unor achiziții mari. Schimbările majore în viață, cum ar fi căsătoria, divorul, pierderea locului de muncă sau modificarea veniturilor, pot avea un efect serios asupra pensiei tale. Este important să fii pregătit să îți modifici planul de pensionare în funcție de aceste evenimente, astfel încât să rămâi în joc și să rămâi aproape de atingerea obiectivelor dorite pentru pensionare. Adaptarea și reevaluarea atunci când este necesar îți va permite nu doar să menții, ci și să majorezi economiile în vederea atingerii cu succes a obiectivelor tale, făcând în același timp loc pentru orice tranziție imprevizibilă în această perioadă.
Beneficiile investițiilor sunt uriașe, dar unul dintre cele mai mari riscuri este acela de a plăti prea mult pentru activele pe care le acumulezi. Imaginează-ți că ai cumpărat proprietatea în timpul ultimei etape a bulei de pe piața imobiliară (2008). Sau că ai cumpărat acțiuni din sectorul tehnologic în timpul maniei „dot-com” din 2000. Nu ar trebui să îți urmezi emoțiile - în special frica și lăcomia - dacă obiectivul tău este să te pensionezi devreme. Fii conștient de faptul că, de obicei, predicțiile extreme ale pieței nu sunt exacte. Uneori, a nu face nimic face parte din joc și atât frica, cât și lăcomia sunt consilieri financiari foarte păgubosi. Controlul emoțiilor este crucial și, dacă dorești să investești pe termen lung, ar trebui să analizezi în detaliu. Nu urmări previziunile macro (este foarte greu să găsești pe cineva care să o facă cu acuratețe și, în plus, în mod constant). Nu investi tot ce ai în doar unul sau două active - dacă prețurile acestora se prăbușesc, vei pierde totul. Prin elaborarea unui Plan de Investiții bine gândit, îți poți asigura o viață mai ușoară și mai confortabilă după pensionare. Pentru tine, pentru membrii familiei tale sau pentru educația copilului tău. Datele istorice indică faptul că piața bursieră oferă cele mai mari randamente pe termen lung, dar performanțele trecute nu garantează evoluțiile viitoare, iar cel mai mare risc este întotdeauna legat de evaluările companiilor bursiere. În general, cu cât ești mai tânăr, cu atât mai mult risc îți poți asuma în „portofoliul de pensionare”.
Ar trebui să selectezi obiectivele potrivite și să îți amintești că orizontul tău de investiții nu este de câțiva ani, ci probabil de câteva decenii. Este o mare diferență. Dacă deții doar numerar, puterea de cumpărare a banilor tăi pe termen lung poate fi mult mai mică din cauza inflației. Alte economii pot avea o creștere compusă. Efectuarea de investiții inteligente, maximizarea contribuțiilor având în vedere avantajele fiscale, precum și revizuirea și ajustarea periodică pentru a te asigura că toate bazele sunt acoperite. Este important să începi să economisești cât mai devreme posibil pentru a maximiza randamentele viitoare. Dacă ai 20 de ani, acesta este cel mai bun moment pentru a începe, dar poți crea un plan financiar chiar dacă ai 30, 40 sau 50 de ani. Niciodată nu este prea târziu să începi să te gândești la pensie.
În același timp, trebuie să îți amintești despre impactul ratelor dobânzilor guvernului federal asupra portofoliului tău (în special acțiuni și obligațiuni). La șase luni de la lansare, platforma iFonduri.ro a strâns primele concluzii despre felul în care investitorul affluent din România interacționează cu fondurile internaționale. iFonduri.ro a fost lansată în noiembrie anul trecut, după ce în prealabil obținuse autorizarea Autorității de Supraveghere Financiară în luna martie. Este o platformă sută la sută online de preluare și transmitere de ordine pentru unități de fond ale unor organisme de plasament colectiv străine, aflată încă într-o etapă de soft launch.
Probabilități și metodologii de diversificare sunt discutate în contextul diferitelor piețe. Categoria afluent cuprinde investitorii care dispun de sume mai mari - de regulă de la câteva zeci de mii de euro în sus - și care au nevoi diferite de cea a masei. Profilul celor atrași până acum este al unor clienți deja experimentați, cu un profil de risc mai ridicat. Comportamentul lor de investiție este, de asemenea, caracteristic. Mulți sunt antreprenori care reinvestesc dividende. Un detaliu interesant: în perioade de volatilitate, acești investitori pot manifesta un comportament aproape contraintuitiv. Aici intervine idea mittele structurale a pieței despre relația dintre cerere și ofertă.
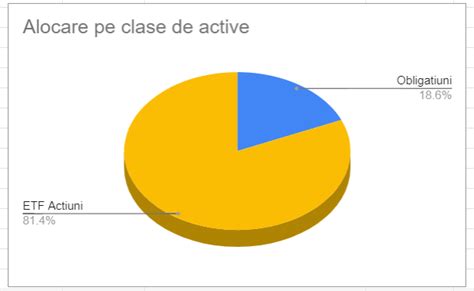
Un sentiment aparte apare în discuțiile despre fonduri de pensii, ETF-uri și portofolii multi-asset. Nucleul (core) - 65-75%. Fonduri foarte diversificate la nivel global: acțiuni din piețe dezvoltate și emergente, fonduri multi-asset. Sateliții: fonduri sectoriale și tematice, cu volatilitate mai mare, dar și potențial de randament mai ridicat. Fără supra-diversificare. Corelație cu obiectivele. Un investitor tânăr, cu orizont lung, poate sta preponderent pe acțiuni și multi-asset; unul aproape de pensie are nevoie de o expunere mai conservatoare.
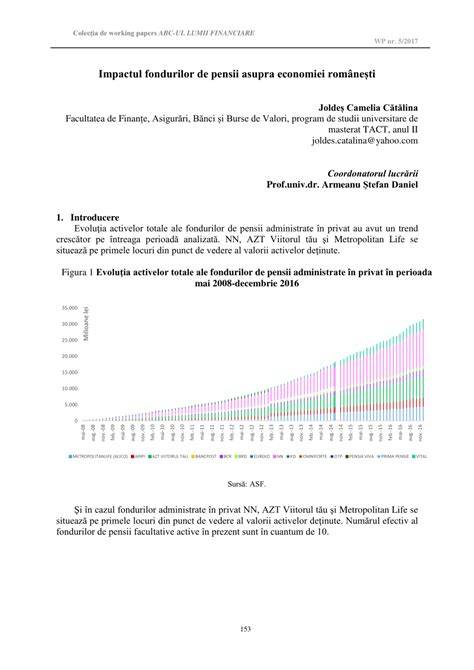
Creșterea bunăstării din ultimii ani a venit cu o expunere tot mai mare a românilor pe active locale - titluri de stat și acțiuni de pe BVB. Lichiditatea Fidelis este teoretică. Atenție la fondurile de pensii. Din 2028 încep să iasă la pensie primii înrolați la Pilonul II în 2008. Legislația nu este obstacolul. România are un cadru complet armonizat cu MiFID, legislație secundară, iar ASF permite fără probleme prestarea serviciului de consultanță de investiții. În plus, consultanța de investiții presupune documentare. Nu este o sugestie dată la o cafea, ci seamănă cu prescrierea unui tratament de către medic: trebuie justificată, testată potrivirea cu profilul clientului, evaluat cum ar reacționa la o corecție de 20% sau 40%. Această muncă laborioasă, sensibilă din punct de vedere regulatoriu, aduce venituri modeste - la active de circa 7,5 miliarde de euro și stimulente de 0,5-1% pe an, distribuția de fonduri este mult mai puțin profitabilă decât vânzarea de credite.
Investițiile în fonduri de pensie sunt asemanătoare cu fondurile de investiții, diferența fiind data de faptul că fondurile de pensie sunt mult mai strict reglementate. Totodată, aceste fonduri pot fi accesate doar după o anumită vârstă (de ex. banii din pilonul 3 pot fi accesați după 60 de ani). Diversificarea portofoliului, alocarea între acțiuni, obligațiuni, fonduri mutuale, imobiliare și numerar, precum și reevaluările periodice sunt esențiale pentru obținerea unei pensii sigure. În final, o strategie de investiții solidă necesită înțelegerea toleranței la risc, adaptarea la evenimentele vieții și implementarea unui plan pe termen lung.
tags: #diversificarea #portofoliului #in #fondurile #de #pensii