Salariile nete ale angajaţilor vor rămâne la fel în 2018 doar dacă firmele majorează salariile brute cu 23%, o situaţie greu de anticipat. Proiectul de modificare a Codului fiscal de trecere a obligaţiilor fiscale de la angajator la angajat nu conţine nicio obligaţie a angajatorului de a majora salariul brut al angajatului astfel încât, după intrarea în vigoare a acestei măsuri, salariul net al acestuia din urmă să nu fie diminuat.
Pentru ca salariul net al angajatului să rămână la fel după intrarea în vigoarea a măsurii, angajatorii care nu vor mai avea obligaţii la plata contribuţiilor de sănătate şi de pensie pentru angajaţi ar trebui să majoreze salariul brut al angajaţilor cu 23%. După anunţul ministrului finanţelor Ionuţ Mişa de introducere a unei taxe de solidaritate de 2% datorată de angajator şi în lipsa obligaţiei de a majora brutul angajaţilor, acest lucru probabil că nici nu se va mai petrece, sau nu se va petrece în totalitate, spun consultanţii fiscali.
„Este greu de presupus că toţi angajatorii vor majora salariile brute ale angajaţilor“, spune Angela Roşca, Managing Partener TaxHouse. „Cel mai probabil angajaţii vor fi tanda pe manda“, dacă şi contribuţiile sociale vor coborî de la 39,2% la 35%, iar impozitul pe venit se va reduce la 10%, cum susţine proiectul, spune consultantul fiscal Gabriel Biriş, fost secretar de stat în Ministerul de Finanţe.
Prezent la o conferinţă de specialitate organizată astăzi, Adrian Benţa a precizat că nu toţi angajatorii vor majora salariile, cu atât mai mult cu cât modificările Codului Fiscal nu prevăd această obligaţie. Adrian Benţa: „Consider că marea majoritate a angajatorilor care vor să îşi dezvolte în continuare afacerea şi să aibă aceleaşi echipe de oameni şi să se bazeze pe ei vor majora salariile şi, subliniez, în condiţiile în care ei nu au costuri suplimentare. Vor fi şi alţi angajatori care, din diverse considerente, nu vor face acest lucru pentru că legea nu îi obligă. Cazuri concrete: cei care sunt în insolvenţă. Este foarte greu să modifici contractele de muncă, pentru că îţi trebuie acordul creditorilor. Cei care oricum nu aveau bani este cu atât mai greu să-i spui unui om „Dle, ştii, trebuie să măreşti salariile“ şi în condiţiile în care ei au foarte puţini bani.”
Prezentul document analizează modificările aduse Codului Fiscal referitoare la transferul contribuțiilor sociale, concentrându-se pe impactul acestora asupra angajaților și angajatorilor.
Dispoziții generale și articole cheie
Art. 135. Sfera contribuțiilor sociale: Acesta este un fragment din Codul Fiscal din 2015. În sensul prezentului titlu, contribuțiile sociale sunt definite la art. 2 alin. (1) din Legea nr. 227/2015 privind Codul Fiscal, cu modificările și completările ulterioare.
Art. 136. Contribuabilii/Plătitorii de venit la Sistemul Public de Pensii: Casa Națională de Asigurări de Sănătate, prin casele de asigurări de sănătate subordonate, este responsabilă pentru persoanele prevăzute la art. 1 alin. (2), art. 23 alin. (2) și la art. 32 din Ordonanţa de Urgenţă a Guvernului nr. 158/2005 privind concediile și indemnizațiile de asigurări sociale de sănătate, aprobată cu modificări și completări prin Legea nr. 239/2008.
Art. 138. Cotele de contribuţii: Cota de contribuție de asigurări sociale este de 25% pentru condiții normale de muncă și 36,3% pentru condiții speciale de muncă și pentru alte condiții de muncă, astfel cum sunt prevăzute în Legea nr. 263/2010.
Art. 139. Venituri din salarii sau asimilate salariilor: Veniturile din salarii, în bani și/sau în natură, obținute în baza unui contract individual de muncă, a unui raport de serviciu sau a unui statut special prevăzut de lege, constituie bază de calcul pentru contribuția de asigurări sociale.
Art. 140. Baza de calcul al contribuţiei de asigurări sociale datorate de angajatori: Pentru persoanele prevăzute la art. 136, baza lunară de calcul pentru contribuția de asigurări sociale o reprezintă suma câștigurilor brute prevăzute la art. 139, realizate de persoanele fizice care obțin venituri din salarii sau asimilate salariilor. Baza de calcul nu poate să fie mai mare decât produsul dintre numărul asiguraților și valoarea de 5 ori câștigul salarial mediu brut.
Art. 146. Obligații ale angajatorilor: Persoanele fizice și juridice care au calitatea de angajatori sau sunt asimilate acestora au obligația de a calcula și de a reține la sursă contribuțiile individuale de asigurări sociale, precum și de a calcula contribuțiile de asigurări sociale datorate de aceștia, după caz.
Art. 147. Puneri în aplicare: Persoanele fizice și juridice care au calitatea de angajatori au obligația de a depune declarația prevăzută la art. 146 alin. (1) până la data de 25 inclusiv a lunii următoare trimestrului.
Observații despre impactul economic
PwC argumentează că mediile contribuțiilor angajatorilor în UE depășesc media contribuțiilor angajaților, iar trecerea contribuțiilor la angajat poate implica creșteri ale costului muncii reale. „România ar deveni astfel singura țară din Uniunea Europeană care lasă contribuțiile sociale exclusiv în sarcina angajaților.”
Concluziile experților sugerează că majoritatea angajatorilor care doresc să își dezvolte afacerea ar putea majora salariile, dar nu este obligatoriu, iar situațiile de insolvență și imposibilitatea modificării contractelor pot reduce acest efect. De asemenea, haterele de implementare pot crea diferențe în netul angajaților, estimările indicând posibilitatea ca unii să aibă din nou un salariu net mai mic.
Video explicativ
VIDEO: Contribuţiile sociale obligatorii: contribuabili, calcul, monografie contabilă - partea I
VIDEO: Contribuţiile sociale obligatorii: contribuabili, calcul, monografie contabilă - partea II
Componente suplimentare
În contextul dezbaterilor publice, Blocul Național Sindical și alte organizații solicită transferul contribuțiilor înapoi către angajator, iar discuțiile despre impactul asupra muncii independente și asupra asigurării de sănătate alimentate de modificările OUG 79/2017 continuă.
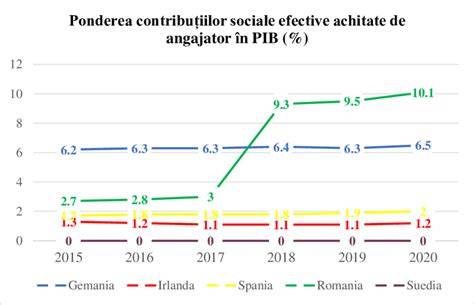
- Contribuții sociale directe pentru angajați în noul cadru legislativ.
- Impactul asupra salariilor brute necesar pentru menținerea netului.
- Perspectivele firmelor în insolvență și ale celor fără obligații în asigurări.
Potrivit studiilor, costul muncii pentru lucrătorii independenți nu are transfer corespunzător ca la angajați, ceea ce poate duce la creștere reală a costurilor cu 20-25% pentru aceștia. Proteste și campanii sindicale reflectă opoziția față de transferul contribuțiilor și solicită soluții echitabile.
Rezumat operațional
- Transferul contribuțiilor poate afecta în mod direct salariul net, în condițiile în care nu toate companiile vor crește automat brutul angajaților cu suma necesară.
- Există discuții despre including minor economic impact asupra firmelor mari, medii și mici, cu varietăți de reacții între sectorul privat.
- Reglementările actuale includ baze de calcul, cote de contribuții și termene de plată care trebuie respectate de angajatori.
tags: #draft #modificari #cod #fiscal #trecere #contributii
Postări populare:
- Nebido și fertilitatea la bărbați: efecte și perspective
- Rolul cordonului ombilical în dezvoltarea fetală și alimentarea embrionară
- Interpretarea viselor de sarcină: ce înseamnă pentru tine
- Descoperă cartea Ioanei Modrisan
- Gestionarea cerclajului cervical în sarcină: când se recomandă și ce să aștepți