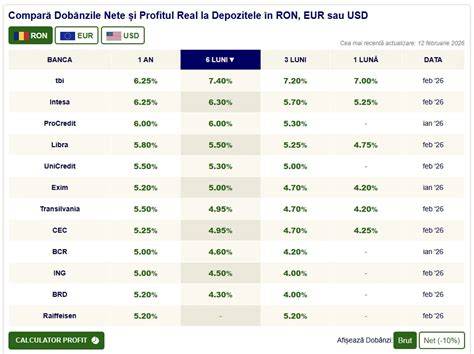
Fie că alegi euro sau lei, oricare dintre aceste opțiuni prezintă avantaje și dezavantaje. Un răspuns scurt ar fi că e bine să faci puțin hedging și să ai economii atât în RON, cât și în EUR. Revenind la întrebarea noastră, și anume în ce monedă e bine să îți ții economiile, e important ca, înainte de a face o alegere, să știi foarte bine pentru ce scop economisești. Să luăm un exemplu pentru a înțelege mai bine în ce monedă e bine să economisești. Dacă economisești în lei, avantajul major este că băncile oferă dobânzi mult mai bune la depozitele în lei decât la cele în euro. Alte bănci au diferențe similare între dobânzile oferite la depozitele în lei și cele de la depozitele în euro.
Deși avantajul de a obține o dobândă mai bună este foarte important, trebuie luate în calcul și riscurile. Un alt aspect care trebuie luat în calcul este inflația, care este mai ridicată în România decât inflația din zona euro. Un alt avantaj este că moneda euro este ușor de utilizat în străinătate, precum și ușor de convertit în diverse alte monede. Cele mai bune dobânzi la depozite la termen pe 1 an, 6 sau 3 luni. Diferența dintre ETF-uri și ETC-uri. Ghid cu explicații. ETC-uri de aur. Ghid cu explicații și 21 de exemple. Ce sunt ETC-urile și cum funcționează. Ghid cu exemple. ETF-uri de aur. TOP 8 fonduri cu active peste 1 miliard $. ETF-uri de energie. Exemple de la BVB și din piața globală. ETF-uri cu dividende. depozite. Economiile în lei oferă dobânzi mai atractive, în timp ce depozitele în euro sau dolari pot profita de creșterea cursului.
Cum alegem moneda de economisire? Actualizat la 5 decembrie 2024. Autor: FinRadar. Alegerea monedei de economisire trebuie corelată cu scopul în care economisim banii. Dacă vom avea de plată o sumă în lei, atunci este mai prudent să economisim în lei. În cazul în care alegem o altă monedă decât cea în care vom folosi banii, ne asumăm un risc valutar. Dacă evoluțiile valutare nu vor fi favorabile, vom suferi pierderi. În general, dobânzile la depozitele în lei sunt cu câteva procente mai mari decât dobânzile în euro și dolari. Depozitele în valută pot să devină mai profitabile dacă leul se depreciază față de valuta alesă dincolo de un anumit prag. De exemplu, dacă rata dobânzii în lei este de 7% pe an, iar la euro este de 3% pe an, atunci un depozit în euro pe 12 luni poate să devină mai profitabil dacă rata de schimb EUR/RON va crește cu peste 3,5% în următorul an (de exemplu, de la 5 lei/euro la 5,17 lei/euro).
Uneori, dacă analizăm dobânzile depozitelor din anii anteriori, observăm că depozitele în lei au oferit mai mereu câștiguri superioare celor în euro. Din acest motiv, constituirea unui depozit într-o astfel de monedă - dacă nu este justificată de o tranzacție viitoare în moneda respectivă - reprezintă mai degrabă o decizie investițională (cu asumarea riscurilor asociate) decât una de economisire (unde scopul principal îl vizează protejarea capitalului). Pe același subiect: depozitele în valută pot să genereze câștiguri mai mari doar dacă deprecierea leului depășește praguri eficiente, iar altfel diferența este pierdută după costuri și comisioane.
Contextul macroeconomic actual din România este influențat de deficitele fiscale structurale și de integrarea în zona euro. Investitorii locali care își concentrează capitalul exclusiv în sistemul fiat intern se expun atât presiunilor inflaționiste locale, cât și politicilor monetare expansive ale BCE. În această zonă, principalul mesaj este să nu punem toate ouăle în același coș: diversificarea în mai multe monede poate reduce riscul total al portofoliului.
Rata medie a dobânzii la depozitele pe termen în România a rămas în general sub lupa inflației, iar randamentele au scăzut în fața presiunilor inflaționiste. În cazul în care ai venituri anuale peste un prag, trebuie să iei în calcul taxele aferente dobânzilor din investiții. În concluzie practică, alegerea monedei de economisire ar trebui să releve: cât de mare este riscul valutar pe care ești dispus să-l asumi, când vei avea nevoie de bani și în ce scop.
Un exemplu ilustrativ: dacă ai 10.000 de lei, poți să-i depui în lei pentru o dobândă competitivă sau să-i schimbi în euro pentru o perioadă de depozit pe 12 luni. Diferența dintre scenarii depinde de cursul de schimb viitor și de rata dobânzii în lei vs. euro. Dacă leul se devalorizează față de euro, depozitul în euro poate aduce profit suplimentar; dacă nu, avantajul se poate pierde după comisioane și taxare. În practică, dobânzile în lei sunt în general mai atractive, iar alegerea depinde de scopul finanțiar: protecția capitalului, planuri de plată în euro sau expunerea la creșterea cursului valutar.
Există și perspectivele strategice de hedging: instrumente precum swap pe valută sau hedging efectuat de instituții pot reduce riscurile, însă accesul individual la astfel de instrumente este limitat. În plus, valoarea unui portofoliu bine diversificat poate include aurul ca alternativă non-fiat, luând în considerare că aurul acționează ca un instrument de protecție în perioade de stres macroeconomic. În final, obiectivele tale financiare - fond de urgență, achiziția unei locuințe, educația copiilor sau menținerea nivelului de trai la retragere - ar trebui să modeleze structura alocării în RON, EUR și USD, în funcție de costuri, inflație, dobânzi și evoluția cursului de schimb.
| Indicator | RON | EUR | USD |
|---|---|---|---|
| Dobânzi depozite la termen (medie) | mai mari decât în EUR, dar depinde de bancă | mai mici în medie | variabil, depinde de produs |
| Inflație relativă | mai ridicată în România | mai mică în zona euro | intermitent la nivel global |
| Risc valutar | depinde de evoluția leului | depinde de EUR/RON | depinde de USD/RON |
| Avantaj principal | dobânzi atrăgătoare în lei | acceptabilitate internațională, stabilitate | liant global, lichiditate |
În final, nu există o monedă fiat perfectă. Aurul poate reprezenta o alternativă non-fiat, fără risc de contrapartidă, iar diversificarea între monede și active cu corelații negative față de expansiunea monetară poate asigura reziliența portofoliului. Rămâne important să monitorizezi evoluția cursurilor, să efectuezi simulări regulate pe sumele tale și să ajustezi alocările în funcție de obiectivele tale, costuri și disponibilitatea instrumentelor de hedging.
În ce moneda sa imi tin economiile
Într-un cuvânt, cheia este hedging moderat: păstrează o parte în RON pentru nevoi imediate și de consum în economie locală, o parte în EUR pentru expunere internațională și pentru activitate în spațiul euro, și o mică parte în USD sau în aur pentru diversificare externă. O strategie personalizată, adaptată nevoilor tale, poate reduce riscurile și poate optimiza randamentele în timp, indiferent de calea aleasă.
tags: #este #rentabil #sa #tii #economiile #inr
Postări populare:
- Ghid pentru părinți: cum să ai grijă de bebe când ești plecat
- beneficiile utilizării Femya pentru viitoarele mămici
- Despre Secția de Pediatrie a Spitalului Județean de Urgență Tulcea: detalii pentru pacienți și familie
- Caiet de sarcini pentru realizarea scării din lemn
- Confortul chiloților înalți în sarcină