
Fondurile de investiții reprezintă o variantă de investiție în care, mai multe persoane își pun la comun banii spre a fi investiți, pe piețele financiare, iar profiturile obținute vor fi împărțite investitorilor, proportional cu sumele investite. Universul fondurilor de investiții (sau fonduri mutuale) este foarte vast, în momentul de față, în lume, existând peste 110.000 astfel de fonduri. În România, suma totală investită în fonduri de investiții era de 42.7 miliarde RON, la sfârșitul lunii iunie, suma incluzând toate fondurile disponibile spre vânzare, atât fonduri deschise cât și închise, locale și internaționale. La sfârșitul aceleiași luni, în România existau 221 fonduri de investiții.
Ce sunt fondurile deschise și care sunt caracteristicile lor
Fondurile deschise reprezintă numărul covârșitor din fondurile mutuale disponibile spre vânzare în România (peste 80% din toate fondurile). Emit zilnic unități de fond pentru noile subscrieri și răscumpără zilnic unități de fond ale investitorilor care își vând participația. Au, de obicei, o durată de viață nedeterminată, iar investitorii pot, în orice moment, să cumpere și să vândă unități de fond.
Fonduri închise și diferențele-cheie
Fondurile închise au o politică mai restrictivă cu privire la cumpărarea/vânzarea unităților. Permit cumpărarea și/sau vânzarea doar în anumite perioade, au o perioadă limitată de viață, iar la finalul acesteia se lichidează automat, valoarea rezultată fiind împărțită proporțional între investitori. Sumele minime de subscriere pot fi mai mari, iar aceste fonduri se adresează unui număr limitat de investitori.
Clasificări după instrumentele financiare în care investesc
Conform clasificării europene, fondurile de investiții se împart în patru mari categorii: fonduri monetare, fonduri de obligațiuni, fonduri de acțiuni și fonduri diversificate. Fondurile monetare investesc în principal în instrumente monetare; fondurile de obligațiuni în instrumente cu venit fix; fondurile de acțiuni în acțiuni listate cu lichiditate zilnică; fondurile diversificate mixează aceste clase, având sub-categorii precum defensiv, echilibrat, dinamic sau flexibile, în funcție de ponderea acțiunilor în portofoliu.
Pe lângă aceste patru mari categorii, există „Alte fonduri de investiții” precum fonduri de randament absolut, hedge funds sau fonduri imobiliare (REIT). În funcție de modul de utilizare a veniturilor, fondurile se împart în cele fără distribuție (reinvestesc veniturile) și cu distribuție (distribuie veniturile investitorilor, lunar, trimestrial, semestrial sau anual).
De ce să investești în fonduri mutuale: accesibilitate, lichiditate, diversificare
Investiția în fonduri mutuale este o opțiune simplă pentru românii care caută alternative la depozitele bancare. Sumele minime necesare plasamentelor pot fi mici (de la 100 de lei în unele cazuri). Lichiditatea este adesea asigurată prin posibilitatea de a vinde unități online, iar profesioniștii din asset management gestionează selecția instrumentelor financiare, oferind investitorilor expunere la un portofoliu diversificat pe o scară mai largă decât ar reuși un investitor individual cu sume limitate.
Promovarea beneficiilor fondurilor în rândul românilor este accelerată de faptul că investitorii au acces la un portofoliu diversificat instantaneu, cu un minim investițional redus, iar echipele de management aduc expertiză în alegerea instrumentelor. În special pentru cei care nu au timp să monitorizeze zilnic piețele, fondurile mutuale reprezintă o alternativă viabilă, cu un nivel de accesibilitate comparabil cu produsele bancare tradiționale.
Diversificarea portofoliului prin fonduri mutuale
Diversificarea reduce riscul și contribuie la stabilitatea financiară. Acest ghid pentru începători explică cum funcționează diversificarea: distribuția investițiilor în diferite active pentru a reduce riscul, similar cu ideea „nu pui toate ouăle într-un singur coș”. Diversificarea în fonduri mutuale oferă expunere la mai multe tipuri de instrumente cu diferite profiluri de risc și randament, cu efecte compuse prin reinvestire.
O diversificare inteligentă include atât clase de active (acțiuni, obligațiuni, mărfuri, imobiliare), cât și expunerea geografică și sectorială. Strategiile includ alocări în portofolii All-Weather cu active necorelate, teme de volatilitate redusă și echilibrarea periodică a portofoliului pentru a răspunde schimbărilor de risc și randament.
Strategii practice pentru diversificare
Principalele idei includ: 1) evitarea concentrării în un singur sector; 2) combinarea activelor cu potențial de creștere și a activelor defensive; 3) diversificarea geografică; 4) mix de acțiuni, obligațiuni, mărfuri și imobiliare; 5) rebalansarea periodică; 6) explorarea activelor alternative cum ar fi capitalul privat, hedge funds sau REIT; 7) folosirea fondurilor index pentru diversificare instantanee și costuri reduse; 8) investiții regulate prin sume fixe pentru a reduce impactul volatilității. Este important să înțelegem toleranța la risc și să ajustăm profilul risc-randament al portofoliului în consecință.
Totodată, avertizările privind riscurile includ posibilitatea supra-diversificării, lipsa unei revizuiri periodice sau dificultatea în menținerea corelațiilor dintre active. Corelația entre active determină cât de bine se masterizează diversificarea; coeficientul de corelație variază de la -1 la +1, iar deviația standard indică volatilitatea portofoliului. Indicatorii de performanță precum beta, alpha și alte măsuri ajută la evaluarea succesiunii portofoliului față de piață.
Exemple și studii de caz românești
Conform datelor de la AAF (Asociația Administratorilor de Fonduri din România) la 30.06.2020, investitorii români au demonstrat o preferință conservatoare, plasând 67% din sumele investite în fonduri de obligațiuni. Administratori recomandă diversificarea modului de economisire, subliniind accesibilitatea fondurilor, lichiditatea și beneficiile pe termen lung, inclusiv începutul investițiilor cu sume minime de 50-100 de lei.
Experții recomandă ca investitorilor să-și diversifice în mod regional și global, să combine acțiuni cu obligațiuni și să includă active imobiliare sau alternative pentru a reduce riscul total al portofoliului. Accentul se pune pe faptul că fondurile mutuale facilitează accesul la o varietate de active, contribuind la o alocare mai eficientă a capitalului în contexte economice diferite.
Condiții fiscale și impactul asupra portofoliului
Din 2023, pentru clienții cu rezidența fiscală în România (sau în cazul în care dețin rezidența fiscală în mai multe state), câștigurile din vânzarea fondurilor mutuale reprezintă un venit impozabil, impozitul reținându-se la sursă la încheierea tranzacției, conform Legii 227/2015 privind Codul Fiscal, cu modificările ulterioare. Impunerea se poate realiza prin reținere automată la cont sau la în momentul decontării tranzacțiilor, iar contribuția la asigurări de sănătate (CASS) poate fi datorată pentru veniturile din investiții, în funcție de situația fiscală a investitorului.
Notă generală: actualizarea datelor fiscale se efectuează adesea în prima lună a fiecărui an pentru anul fiscal precedent, ceea ce poate conduce la inadvertențe în fișele fiscale generate în prima lună dacă s-au făcut modificări sau corecții. Această notă are rol informativ, bazată pe prevederile Codului Fiscal.
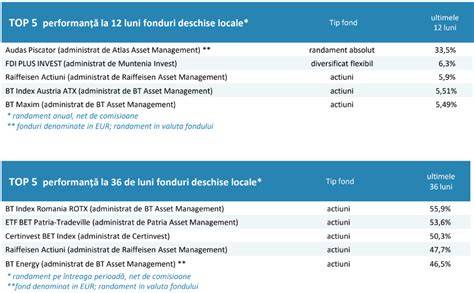
Ce sunt Fondurile mutuale de investiţii şi cum funcţionează. Avantaje şi dezavantaje
Rezumat practic pentru investitori români
Fondurile de investiții deschise reprezintă o poartă accesibilă către diversificare, cu potențial de randament combinat și cu o gestionare profesională a portofoliului. Ele permit investitorilor să își construiască un portofoliu echilibrat, să beneficieze de expunere la mai multe clase de active și să acceseze piețe și instrumente financiare cu cerințe minime de capital. Diversificarea, în combinație cu o cercetare adecvată și monitorizare regulată, poate reduce riscul total al portofoliului și poate crește stabilitatea pe termen lung.
Pe lângă avantajele de lichiditate, accesibilitate și exploatarea regulată a oportunităților de piață, este esențial să gestionezi corect riscul, să evaluezi toleranța la risc și să realizezi rebalansări periodice pentru a păstra alinierea cu obiectivele tale financiare. Fondurile mutuale pot reprezenta o structură centrală a unei strategii de investiții bine rotunjite, adaptate pentru investitori individuali de toate nivelurile.
tags: #fonduri #de #investitii #deschise #diversificare