
Acest articol sintetizează principalele reguli și termene privind impozitul pe profit pentru exercițiul financiar, cu accent pe declararea și plata pentru trimestrul IV, precum și pe opțiunile de plată anual sau trimestrial. Informațiile provin din materialul de bază furnizat și sunt organizate pentru a facilita înțelegerea procesului de la calculul rezultatului fiscal până la scadențele de plată către ANAF.
Regimuri de impozitare disponibile pentru persoanele juridice
- Microîntreprinderi: cota de impozit pe venit este de 1% sau 3% în funcție de veniturile anuale și de condițiile regimului; începând cu 2026, plafonul și cota sunt reglementate prin OUG și Lege, iar pragul de trecere la impozit pe profit este de 100.000 EUR/an, cu condiția să existe cel puțin un salariat cu normă întreagă. Microîntreprinderile cu lipsă de angajați vor trece automat la impozit pe profit de 16%.
- Impozit pe profit: cotă standard de 16% aplicată asupra profitului impozabil. Plăți anticipate trimestriale, cu regularizarea la finalul anului în declarația 101; opțiunea de declarare/păstrare a regimului anual poate fi alesă de către contribuabilii eligibili.
- PFA/II și alte entități cu venituri independente: regimul de impozitare diferă; pentru entități precum PFA, venitul net poate fi obiectul fiscal cu cote specifice (de ex. 10%).
Calculul impozitului pe profit
Profitul impozabil se determină ca diferența dintre veniturile impozabile și cheltuielile deductibile, ajustate cu veniturile neimpozabile și deduceri fiscale. Formula de bază pentru firma care nu mai este micro este: 16% × (venituri totale - cheltuieli totale). Profitul contabil poate diferi de profitul fiscal din cauza cheltuielilor nedeductibile, veniturilor neimpozabile etc.
Elemente ale bazei de calcul
- Venituri eligibile și cheltuieli deductibile;
- Cheltuieli deductibile limitate (de exemplu, cheltuielile de protocol până la 2% din profitul contabil, cheltuielile sociale până la 5% din fondul de salarii);
- Amortizarea activelor, în funcție de regimul ales (liniar, degresiv sau accelerat);
- Dobânzile deductibile în limitele reglementărilor fiscale.
Termenele de plată și declarare
Impozitul pe profit poate fi declarat și plătit în regimelor:
- Pentru trimestrele I-III: plăți anticipate trimestriale (1/4 din impozitul pe profit datorat în anul precedent, actualizat cu indicele prețurilor de consum). Termenele de plată: 25 aprilie, 25 iulie, 25 octombrie.
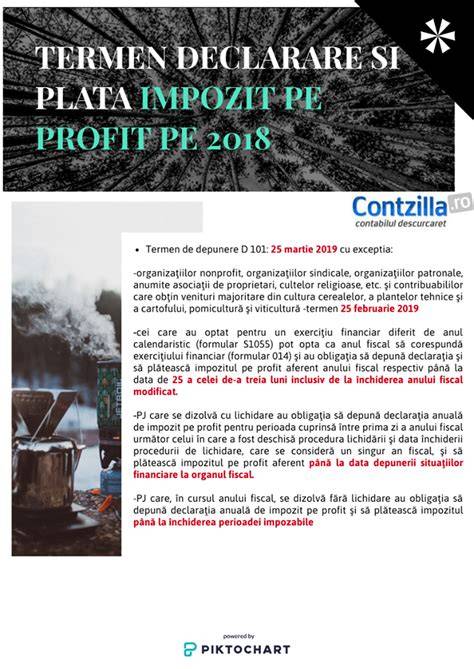
- La sfârșitul anului: definitivarea impozitului pe profit aferent anului fiscal respectiv până la data de 25 martie a anului următor, prin depunerea declarației 101 și plata diferenței, dacă este cazul.
- Opțiunea pentru sistemul anual de declarare și plată: se exercită la începutul anului fiscal, pentru cel puțin 2 ani fiscali consecutivi, iar plata anticipată se efectuează conform prevederilor altei secțiuni până la 25 decembrie (sau conform regulilor aplicabile în cazul modificărilor).
Termenele specifice pentru microîntreprinderi și trecerea la profit
Verificarea plafonului de 100.000 EUR privind veniturile anuale se face în baza cursului de la 31 decembrie anului precedent. În caz de depășire, firma trece în mod automat la impozit pe profit în trimestrul în care plafonul a fost depășit. Pentru firmele care aplică regimul micro, antreprenorii trebuie să mențină condițiile de angajați, să monitorizeze plafonul și să verifice dacă nu au depășit parțial pragul în portofoliul legat de asociați/acționari care controlează mai multe microîntreprinderi.
Plata efectivă a impozitului pe profit
Plata poate fi efectuată online către ANAF, prin SPV sau ghișeul.ro, și, în unele cazuri, în numerar la Trezorerie. Declarațiile aferente sunt 100 (pentru obligațiile de plată la bugetul de stat) și 101 (impozit pe profit). Plata anticipată se poate face trimestrial în cazul regimului anual, sau se poate efectua integral în mod anual, în funcție de opțiune.
Consecințe ale neplății la timp
Întârzierile în plată atrag dobânzi de 0,02% pe zi și penalități de 0,01% pe zi, iar neplata poate atrage executare silită, poprire pe conturi sau alte sancțiuni, scăderea bonității în relațiile cu partenerii și posibile consecințe asupra participării la licitații publice. După cum arată reglementările, exista posibilitatea rectificării declarațiilor prin declarația 710 în cazul unor erori.
Întrebări frecvente (rezumat)
- Cum se calculează impozitul pe profit pentru un SRL micro? Răspuns: depinde de regimul micro; dacă se trece la profit, se aplică 16% asupra profitului impozabil; plafonul de 100.000 EUR determină trecerea automată în cazul depășirii.
- Când se depune Declarația Unică pentru veniturile de PFA? Răspuns: până la 25 mai a anului următor pentru veniturile 2025/2026; depunerea se face online via SPV ANAF (D212).
- Cactul de penalități pentru întârzierea plății impozitului? Răspuns: dobândă 0,02%/zi și penalitate 0,01%/zi; costul anual aproximativ 10,95% din suma datorată.
- Diferența între impozitul micro și impozitul pe profit pentru SRL? Răspuns: micro este pe venituri cu cote de 1% sau 3% (depinde de plafon), în timp ce impozitul pe profit este pe profit (16%).
Aspecte practice și recomandări
- Mențineți evidența contabilă corectă și respectați termenele de plată pentru a evita penalități și dobânzi.
- Verificați periodic dacă firma se menține în regimul micro sau dacă este necesar să treceți la impozit pe profit din cauza plafonului sau a numărului de angajați.
- Luați în considerare opțiunea anuală de declarare/plată a impozitului pe profit dacă se pot aplica plăți anticipate din anul precedent, pentru sporirea predictibilității cash-flow-ului.
Impozitul pe Cifra de Afaceri vs. Profit
tags: #impozit #pe #profit #trimestru #4
Postări populare:
- Urmele cezarianei nevăzute: impactul intern asupra mamei și copilului
- Învățături despre începutul vieții în Biblia Vechiului Testament și perspectiva ortodoxă
- Exemple de aplicare pentru testul grilei legator de sarcina si raspunsuri corecte
- Tratamentul limbii albe: opțiuni, efecte secundare și recomandări clinice
- Rețetă simplă de dovlecei cu brânză la cuptor pentru bebeluși