
Obținerea unui credit ipotecar este una dintre cele mai frecvente modalități de a cumpăra o locuință. Dacă te afli în situația accesării unui credit ipotecar, poți găsi în acest ghid toate informațiile de care ai nevoie: ce reprezintă, cum funcționează, actele necesare, pașii pentru obținere și condițiile de acordare a unui credit ipotecar.
Ce este un credit ipotecar și cum funcționează
Un credit ipotecar reprezintă un împrumut garantat cu ipotecă pe un imobil, de regulă, locuința cumpărată cu ajutorul acestuia. La obținerea unui credit pentru o nouă locuință, banca de la care ai obținut creditul ipotecar are drept de garanție asupra proprietății tale până la rambursarea integrală a acestuia. Credit imobiliar vs. denumirile de credit ipotecar și imobiliar pot fi folosite deseori interschimbabil, deși există diferențe tehnice importante. Rata pe care o ai de plătit va include o parte principală, o dobândă și, în anumite cazuri, comisioane.
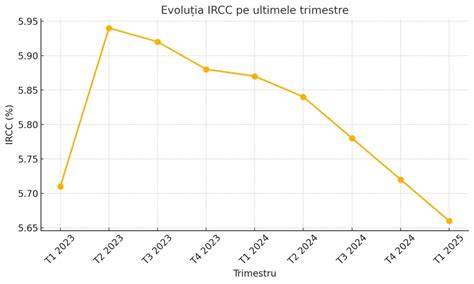
Dobânda fixă rămâne neschimbată pe o perioadă determinată de ani. În comparație, dobânda variabilă este compusă pe baza unui indice de referință (IRCC), care se poate modifica, și a unei marje a băncii. Un credit ipotecar poate fi plătit într-o durată maximă predefinită (termen de rambursare) de până la 30 de ani. Este important de reținut că un credit ipotecar are și o serie de condiții de acordare pe care trebuie să le îndeplinești pentru a-l accesa.
Factorii de eligibilitate pentru credite ipotecare în contextul sarcinii
Venitul eligibil - Printre primii factori analizați de bancă se află veniturile eligibile pentru plata creditului. Aici este relevant nu numai venitul tău lunar net, ci și sursa acestuia. Vechimea la locul de muncă - De regulă, pentru a accesa un credit ipotecar, ai nevoie de o vechime de minimum 6 luni la locul de muncă actual. Gradul de îndatorare - Reprezintă raportul dintre ratele tale lunare (ale creditului ipotecar și ale altor credite accesate) și veniturile tale nete lunare. Istoricul de credit - Băncile vor verifica istoricul creditelor precedente, modul în care le-ai rambursat și existența diferitelor incidente de plată și semnale de risc, precum restanțele sau întârzierile de plată pentru alte credite în trecut, formând un scor de credit. Vârsta și capacitatea de rambursare - De regulă, băncile vor impune limite de vârstă de minimum 18 ani și maximum 65-70 de ani la finalul perioadei de rambursare pentru a acorda un credit de orice fel. Co-debitori și garanți - În situațiile în care nu îndeplinești condițiile de venit, poți apela la co-debitori (soț sau soție, părinți sau alți membri ai familiei) pentru a garanta plata creditului. Tipul imobilului - În final, natura imobilului pe care vrei să-l obții printr-un credit ipotecar va influența eligibilitatea, suma maximă și gradul de îndatorare permis. Imobilul trebuie să fie intabulat, să aibă cadastru și să fie eliberat de alte sarcini, să fie acceptat de evaluatori. Aceste condiții stabilesc nu numai eligibilitatea, ci și regulile de plată.
Relația cu asigurările de viață și rolul lor în creditele ipotecare
Un alt element care te poate ajuta în accesarea și plata creditului este asigurarea de viață. La Groupama vei găsi o gamă variată de asigurări de viață cu diferite beneficii. Dintre acestea, poți accesa Asigurarea de protecție în caz de deces cu sumă asigurată descrescătoare, o poliță ideală dacă iei în considerare accesarea unui credit bancar, întrucât ai garanția că soldul de credit va fi acoperit în cazul unui eveniment nedorit.
Documente necesare și dosarul pentru obținerea creditului
Pentru a accesa un credit ipotecar, va trebui să întocmești un dosar de documente pe care să le oferi apoi instituției bancare spre verificare și evaluare. Mai recent, adeverința de venit de la angajator, extrasul de cont și fluturașul de salariu nu mai figurează printre actele necesare, fiind necesar, în funcție de bancă, doar acordul de consultare a bazei de date ANAF. Odată ce ai toate aceste documente, evaluarea imobilului și acordarea creditului ipotecar pentru acesta pot fi demarate.
Primul pas este să calculezi în mod realist bugetul necesar pentru achiziționarea imobilului pe baza unui credit ipotecar. Ia în calcul nu numai avansul și ratele, ci și taxele notariale, costurile de evaluare și asigurările de locuințe sau de viață pe care va trebui să le accesezi sau le vei alege. Odată ce ai stabilit disponibilitatea de a accesa creditul ipotecar, poți lua legătura cu instituția bancară aleasă pentru o analiză de eligibilitate. În același timp, poți începe întocmirea dosarului, punând laolaltă actele prezentate mai sus. Va trebui să depui dosarul complet cât mai rapid pentru a putea obține finanțarea.
Procesul de evaluare a imobilului și aprobarea creditului
În urma depunerii dosarului de credit ipotecar, urmează un pas central în procesul de acordare. Un evaluator, de regulă, unul autorizat ANEVAR, va verifica imobilul conform unor standarde pentru a stabili valoarea reală de piață a acestuia. Evaluarea este necesară pentru ca banca să se asigure că poate recupera valoarea creditului în cazul imposibilității de plată. Raportul de evaluare va influența nu numai suma maximă a creditului, ci și valoarea ipotecii și avansul minim necesar. Concomitent cu evaluarea imobilului, banca va verifica actele și înscrierile pe baza dosarului de credit ipotecar facilitat de tine. În urma semnării și plății, notarul va înregistra dreptul tău de proprietate asupra imobilului și ipoteca în favoarea băncii. Pasul final este reprezentat de mutarea efectivă în noul tău cămin.
Rolul asigurărilor în managementul riscului financiar pe durata creditului
La Groupama, poți accesa Asigurarea obligatorie PAD, dar și Asigurarea esențială a locuinței, disponibilă online, și Asigurarea facultativă a locuinței cu extra acoperiri, disponibilă la agenții. În ambele situații, îți vei putea asigura clădirea și conținutul, dar și componenta de răspundere civilă legală față de terți. ALExA și AEL îți asigură locuința împotriva celor mai frecvente evenimente neplăcute, precum incendiul, exploziile, fenomenele meteo extreme, avariile la instalațiile de apă sau canalizare, riscurile catastrofice. Banca îți pune la dispoziție un grafic de rambursare cu toate detaliile relevante, inclusiv valoarea lunară a ratei, data scadentă, comisioanele și durata totală.
Planificarea financiară pentru mama însărcinată: ce poate faceți în avans
Rambursarea creditului reprezintă un angajament pe mulți ani, care, din păcate, poate fi afectat de evenimente nefericite și neprevăzute. Un mod eficient de a aborda din timp posibilitatea unor astfel de incidente este prin accesarea unei asigurări de viață. Aceasta și multe alte asigurări de viață îți pot oferi liniștea căminului și a zilei de mâine. Notă! Acest articol are un caracter pur informativ și nu reprezintă o recomandare profesională sau consultanță de specialitate.
Secțiuni practice pentru o decizie informată
În cazul în care te gândești să iei un credit ipotecar sau imobiliar, trebuie să iei în calcul: calculul realist al bugetului, verificarea veniturilor și a vechimii în muncă, stabilirea gradului de îndatorare, pregătirea documentelor, evaluarea imobilului și procesul notarial. De asemenea, ai grijă să compari ofertele DAE, comisioane și condițiile de acordare dintre bănci, pentru a identifica cea mai avantajoasă soluție pentru situația ta.
Condiții generale de acordare a creditelor (rezumat)
- Cetățenie română sau drept de rezidență în România pentru creditele garantate cu ipoteci asupra bunurilor din România.
- Venituri nete stabile care să permită rambursarea creditului și plata dobânzilor.
- Garanții adecvate (ipotecă, fideiusiune etc.), conform tipului de credit.
- Comportament bun de plată, fără restanțe semnificative.
- Vârstă minimă de 18 ani și vârstă maximă la finalul perioadei de creditare (de la 70-75 de ani, în funcție de tipul creditului).
- Vechime în muncă: în mod obișnuit minimum 6 luni la locul actual de muncă, sau minimum 12 luni în unele cazuri.
Meta informații pentru meta tags
Costurile creditului ipotecar si la ce trebuie sa fii atent!
tags: #imprumut #pentru #gravide