
2026 este al cincilea și ultimul an în care avem un termen temporar unic pentru definitivarea și plata impozitelor pe afaceri pentru anul anterior, conform legislației în vigoare. Cele două obligații trebuie rezolvate de firme până la 25 iunie 2026. SAF-T: În funcție de când se definitivează impozitul pe afacere pe 2025, trebuie rectificate declarațiile 406 pentru decembrie și primele luni din 2026. Impozitul pe profit pe 2025 și impozitul micro pe trimestrul 4 din 2025 trebuie declarate și achitate până la 25 iunie 2026. În aceste condiții, contribuabilii sunt obligați să rectifice declarațiile cu fișierele SAF-T pentru decembrie și primele luni ale noului an.
Contextul general al termenelor și bonificațiile aferente
Termenul anual de 25 iunie, pentru declararea și plata impozitului pe profit, a fost permanentizat de către Guvern pentru majoritatea firmelor, după ce acesta s-a aplicat temporar în ultimii cinci ani. Plătitorii de impozit micro, însă, vor reveni în 2027 la termenul obișnuit pentru declararea și plata impozitului pe trimestrul 4 al anului. O bonificație de 3% din impozitele pe veniturile din 2025 a fost stabilită atât pentru firme, în condiții similare bonificației pe 2024, cât și PFA-urilor și altor persoane fizice care depun anual declarația unică.
Detalii despre Declarația 101 și diferențele cu situațiile financiare
O firmă a declarat în D101 un impozit pe profit mult mai mic decât ce apărea în situațiile sale financiare. Existența de diferențe între datele din declarația 101, prin care se declară anual impozitul pe profit, și datele din situațiile financiare anuale este una dintre verificările standard pe care le face ANAF pentru a depista contribuabilii care au plătit un impozit prea mic.
Trimiteri anterioare: 2024-2025 și experiența ANAF
2025 este al patrulea an în care avem un termen temporar unic pentru definitivarea și plata impozitelor pe afaceri pentru anul anterior. Cele două obligații trebuie rezolvate de firme până la 25 iunie 2025 - pentru impozitul anual pe profit și pentru impozitul micro pe trimestrul 4. Regula nu se aplică, însă, pentru toate companiile. Deși depunea situații financiare, o firmă de pază verificată de ANAF nu declara și nu achita impozit pe profit. În raportul său cu privire la controalele terminate în martie 2025, ANAF a prezentat cazul unei firme de pază care nu declarase și nu achitase impozitul pe profit, cu toate că întocmea și depunea situații financiare anuale.
Tranziția către reguli de prețuri de transfer și reglementări intragrup
Pe măsură ce se apropie termenul-limită pentru finalizarea situațiilor financiare, companiile trebuie să fie atente la reglementările fiscale, în special cele referitoare la tranzacțiile intragrup. Astfel, analiza și documentarea prețurilor de transfer sunt esențiale pentru a evita sancțiunile fiscale și pentru a asigura conformitatea. Ajustarea prețurilor de transfer, atunci când acestea nu respectă nivelul pieței, poate influența semnificativ calculul impozitului pe profit și, implicit, impozitul minim pe cifra de afaceri (IMCA).
Calculul și regularizarea impozitelor până în 2026
Cu termenul-limită de depunere a declarației 101 până la 25 iunie 2026, este esențial ca aceste ajustări să fie bine gestionate pentru a minimiza riscurile fiscale și a asigura conformitatea obligațiilor financiare ale companiilor. Clarificare: Doar 70% din profit poate fi acoperit cu pierderi reportate, iar 30% este impozabil. În contextul în care, începând cu 2024, regulile recuperării pierderilor s-au schimbat, specialiștii atrag atenția asupra înțelegerii corecte a noilor prevederi. Impozitul pe profitul din 2024 se declară și achită, de către firme, până la 25 iunie 2025. În condițiile în care termenul situațiilor financiare anuale pe 2024 se apropie rapid, specialiștii scot în evidență trei categorii de corelări importante pentru contribuabili.
Noutăți și specificități ale Declarației 101 în 2026
NOU în 2026! Declarației 101 privind impozitul pe profit! Ce noutăți a adus Legea nr. Declaratia 101. Și nu uitați, termenul-limită pentru depunerea D101 este 25 iunie 2026! 1. În ceea ce privește impozitul pe profit, cea mai relevantă intervenție legislativă o constituie reconfigurarea impozitelor suplimentare aplicate asupra cifrei de afaceri. 2. Regimul fiscal al microîntreprinderilor a suferit, la rândul său, o nouă recalibrare. 3. A fost reactivat impozitul pe construcțiile speciale, cunoscut sub denumirea de taxă pe stâlp. Reintrodus începând cu 1 ianuarie 2025, acest impozit a fost însoțit de modificări ale procedurilor de declarare, ale bazei de impozitare și ale termenelor de plată, precum și de instituirea unei bonificații pentru conformare voluntară. 4. Pentru organizațiile non-profit, acestea au obligația de a calcula și declara impozitul pe profit, întrucât legislația fiscală nu le acordă scutire ca entități, ci doar pentru anumite categorii de venituri obținute. 5. Impozitul suplimentar aplicabil instituțiilor de credit a fost limitat până în 2026, însă cu o majorare a cotei de impunere, de la 2% la 4%.
Aplicabilitatea practică pentru firmele românești
Cu termenul de depunere pentru declarația 101 în 2025-2026, firmele trebuie să țină cont de necesitatea rectificării declarațiilor cu fișierele SAF-T pentru decembrie și primele luni ale anului următor. Pentru firmele care au tranzacții intragrup, este esențială documentarea prețurilor de transfer pentru a evita sancțiunile. În plus, regimul micro implica modificări ale perioadei fiscale pentru TVA în cazul anumitor entități, iar acest aspect poate influența declarațiile 101 și 406/Decembrie.
De asemenea, sunt diverse reglementări referitoare la activități specifice, cum ar fi: raportarea contribuțiilor asiguratorii pentru lucrătorii culturali profesioniști, declararea și plata impozitului pe profit pentru entități non-profit în anumite cazuri, și particularități legate de TVA, inclusiv opțiunea pentru regimul TVA la încasare și modificările corespunzătoare în perioadele fiscale ale contribuabililor.
Exemple și situații frecvente întâlnite în practică
O firmă poate avea impozit pe profit de recuperat din trimestrul IV 2025, iar în D100 se poate solicita trecerea sumei de recuperat sau doar cea de plată, în funcție de reglementările aplicabile. Suma de recuperat din trimestrul IV 2025 poate fi înregistrată în D100 doar dacă este permisă conform reglementărilor ANAF. În practică, un management corect al D100 și D101 este esențial pentru a evita sesizările inspectorilor și eventualele corecții ulterioare.
Important pentru companii cu multiple puncte de lucru
O societate care deschide și închide puncte de lucru poate depune D700 pentru înregistrarea/actualizarea RUC și apoi, când punctul devine angajat, poate asocia punctul cu Sediu secundar. Pentru cazul schimbării unui punct de lucru sau trecerii în Sediu secundar, este necesară actualizarea în registrul comerțului și în evidențele fiscale aferente.
Infografice și reprezentări utile
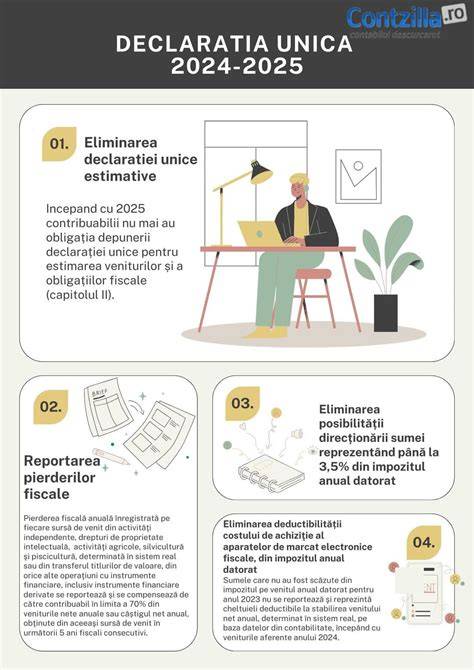
Întrebări frecvente esențiale
- Care este termenul de depunere al declarațiilor 100/101 în 2026? Răspuns: 25 iunie 2026, în cazul majorității contribuabililor, cu excepții în funcție de regimuri specifice.
- Se poate aplica o prelungire în 2026? Răspuns: În ultimul an se pot face verificări, dar regulile au fost clarificate: pentru multe firme termenul rămâne 25 iunie, iar eventuale extinderi sunt limitate.
- Ce este SAF-T și cum influențează D101? Răspuns: SAF-T necesită rectificări ale declarațiilor 406 (decembrie și primele luni ale 2026) în funcție de data definitivării impozitului pe afacere pe 2025.
- Cum afectează schimbările microîntreprinderilor perioada de TVA? Răspuns: pentru unele entități, opțiunea TVA la încasare poate modifica frecvența depunerii și perioadele fiscale, influențând D101.
- Este necesară monitorizarea diferențelor dintre profitul declarat în D101 și situațiile financiare? Răspuns: da, pentru detectarea plății unui impozit prea mic și evitarea sancțiunilor ANAF.
Tablă comparativă (sumar pragmatic)
| Patrimoniu fiscal | Termen cheie | Note practice |
|---|---|---|
| Impozit pe profit de recoverat | 25 iunie 2026 (pentru majoritatea firmelor) | Rectificări SAF-T pot fi necesare pentru decembrie 2025 și lunile următoare |
| Impozit micro trimestrul 4 | 25 iunie 2026 | La fel ca și impozitul pe profit pentru majoritatea contribuabililor |
| Bonificație 3% | pentru veniturile din 2025 | Aplică similar cu bonusul pe 2024 |
| Tranzacții intragrup și transfer pricing | evoluează în 2025-2026 | Documentația prețurilor de transfer este esențială |
| Regim TVA (micro vs. general) | schimbări în 2024-2025 | Perioade de TVA pot fi modificate în funcție de regimul ales |
Concluzie structurală (fără secțiune de încheiere)
Actualitatea reglementărilor fiscale românești pe anul în curs subliniază importanța gestionării corecte a declarațiilor 101, a raportării SAF-T, și a respectării termenelor de plată a impozitelor pe profit și micro. Pentru companii cu tranzacții intragrup, adecvarea documentației privind prețurile de transfer este crucială pentru evitarea sancțiunilor. De asemenea, adaptarea la noile reglementări privind TVA în regimurile micro și normal poate determina noi reguli de declarare trimestrială sau anuală, influențând procesul de închidere a exercițiului financiar.
ITR Filing 2026: Will Taxpayers Get A Deadline Extension? Here's Why Waiting Could Cost You | TSG
tags: #in #ultimul #trimestru #se #depune #d