
31 decembrie 2025 întocmite de către entităţile al căror exerciţiu financiar coincide cu anul calendaristic, prevăzute la pct. 1.1 din Anexa nr. OMF nr. Potrivit art. 185 din Legea societăţilor nr. 31/1990, republicată, cu modificările şi completările ulterioare, consiliul de administraţie, respectiv directoratul, este obligat să depună la ANAF, în format hârtie şi în format electronic sau numai în formă electronică pe portalul www.e-guvernare.ro, având ataşată o semnătură electronică extinsă, situaţiile financiare anuale, raportul lor, raportul cenzorilor sau raportul auditorilor financiari, după caz.
Situlările despre modul de pregătire şi depunere a situaţiilor financiare trimestriale sunt detaliate în Normele metodologice privind organizarea şi conducerea contabilităţii instituţiilor publice, Planul de conturi pentru instituţiile publice şi instrucţiunile de aplicare a acestuia, aprobate prin numeroase ordine ale ministrului finanţelor publice. Fişierul electronic al situaţiilor financiare anuale la 31 decembrie 2023, generat prin programele de asistenţă, constă într-un fişier PDF având ataşat un fişier xml (care conţine formularele cod 10, cod 20, cod 30 şi cod 40), la care trebuie ataşat şi un fişier cu extensia zip.
Fişierul zip ataşat situaţiilor financiare anuale nu va conţine parolă. Situaţiile financiare trimestriale se întocmesc utilizând conturile contabile la nivel de cont sintetic de gradul III prevăzute în normele menţionate, iar aspectele privind prezentarea sunt reglementate de anexe şi corolari multiple ale ordinelor de aprobare.
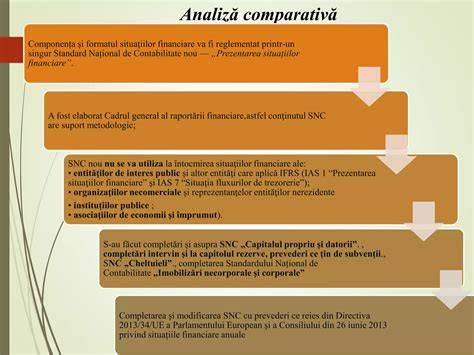
Structura şi etapele raportării
Formele de raportare pentru trimestriale şi anuale includ elemente precum bilanţul, situaţia fluxurilor de trezorerie, situaţia modificărilor capitalului propriu, nota explicativă la situaţiile financiare, raportul auditorilor, precum şi rapoarte ale administratorilor sau comisiilor de cenzori, după caz. Procedurile prevăd corelaţii între formularele de situaţii financiare trimestriale, conform anexelor aprobate prin ordine ale ministrului finanţelor publice.
În cazul proiectelor finanţate din fonduri externe nerambursabile (FEN), se regăsesc reguli adiţionale pentru corelarea şi reconcilierea sumelor raportate în diferitele componente ale conturilor de execuţie, în special în ceea ce priveşte fluxurile de trezorerie, încasările, plăţile şi rambursările, conform capitolelor relevante din normele metodologice.
Lilia Partole a promovat evaluarea da CSP nu a acceptat raportul, l-ai trimis spre reevaluare
Detalii despre fluxul de trezorerie şi reconciliările necesare
Necesitatea verficării corespondenţei dintre datele înscrise în fluxul de trezorerie şi evidenţa Trezoreriei Statului este subliniată în cadrul procedurilor, iar instituţiile publice au obligaţia să prezinte informaţiile în anexe, cum ar fi cele referitoare la conturi de execuţie - venituri, cheltuieli, disponibilul din mijloace cu destinaţie specială, şi altele.
Completarea formularelor implică respectarea unor prevederi specifice pentru capitolele din buget, inclusiv cotele aferente fondurilor externe nerambursabile postaderare, precum şi a procedurilor de rambursare şi de raportare la autorităţile de management, în contextul cadrului financiar 2014-2020.
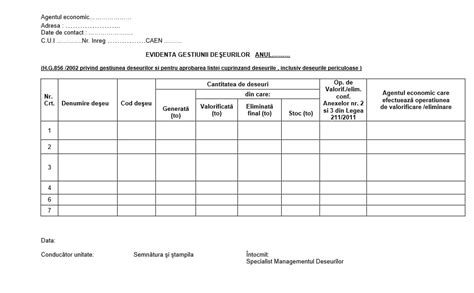
Observaţii privind documentaţia anexată
Fişierul zip ataşat situaţiilor financiare anuale nu va conţine parolă, iar documenţa explicativă poate fi necesară pentru clarificarea diferenţelor identificate între diferite componente ale fluxurilor de încasări şi plăţi, cum ar fi diferenţele dintre Sume primite de la UE/alţi donatori şi încasările efectuate în anul curent sau anterior.
Ministerele relevante din cadrul sistemului public pot completa formularele în funcţie de programele finanţate şi de obiectivele de finanţare, urmând coroborarea cu anexele aprobate prin ordinele în vigoare. În cazul unor proiecte derulate în parteneriat, raportarea se poate realiza conform procedurilor specifice menite să asigure consistenţa datelor între formularele de situaţii financiare trimestriale şi anexele aferente.
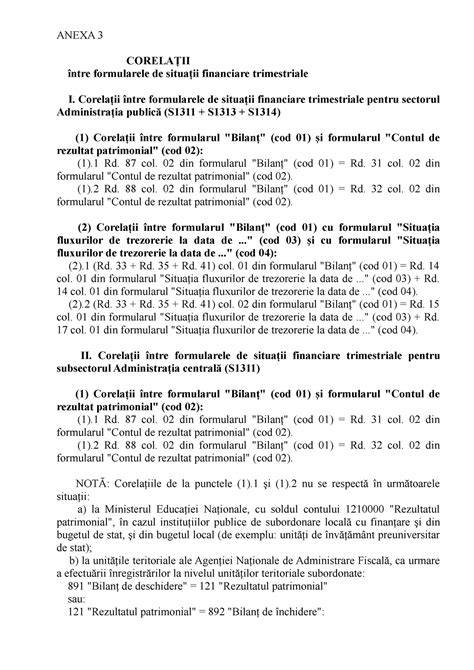
Formatul, conţinutul şi cerinţele tehnice
Formatul electronic al situaţiilor financiare anuale la 31 decembrie 2023 include fişier PDF cu ataşat XML (conţinând codurile 10, 20, 30, 40) şi fişier ZIP cu documente justificative, precum note explicative, rapoarte de audit, declaraţii de asumare a răspunderii etc. Aceste documente sunt necesare pentru completarea (şi) a raportului cenzorilor sau auditorilor financiari, după caz.
Fişierul zip nu trebuie să conţină parole şi trebuie să respecte limita de 10 MB pentru fişierul PDF ataşat. Situaţiile financiare trimestriale se pregătesc pe baza conturilor de gradul III din Planul de conturi, iar corelaţiile dintre formulare sunt reglementate de anexele aprobate prin Ordin.
tags: #model #raport #de #activitate #bilant #trimestru
Postări populare:
- Ghid practic: cum se stabilește vârsta gestațională în sarcină
- Abordări istorice ale avortului în România, de la Decretul 463 până la prezent
- Opțiuni de obstetrică-ginecologie în Sibiu: lista medicilor
- Ghid complet despre laptele praf hidrolizat
- Înțelegerea morfologiei fetale în primul trimestru: ghid practic