
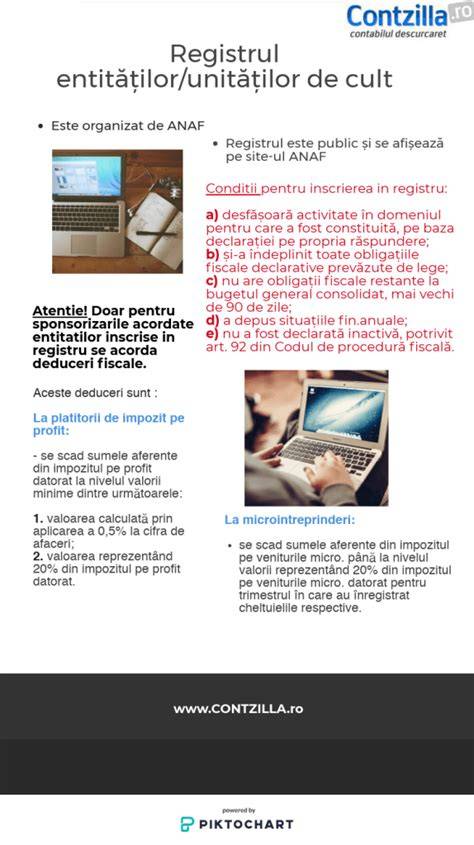
În Monitorul Oficial de astăzi nr. 223/22.03.19 a fost publicat Ordinul nr. Potrivit Ordinului nr. Entitățile nonprofit solicită înscrierea în registru prin depunerea unei cereri, Formularul 163 “Cerere de înscriere/radiere în/din Registrul entităților/unităților de cult pentru care se acordă deduceri fiscale”. entitatea nonprofit/unitatea de cult îndeplinește cumulativ condițiile menționate la pct. 2 - ANAF va aproba cererea de înscriere în registru și comunică „Decizia privind aprobarea/respingerea cererii de înscriere în Registrul entităților/unităților de cult pentru care se acordă deduceri fiscale” (Formularul 164). entitatea nonprofit/unitatea de cult nu îndeplinește cumulativ condițiile menționate la pct. 2 - ANAF va respinge cererea de încriere în registru și comunică „Decizia privind aprobarea/respingerea cererii de înscriere în Registrul entităților/unităților de cult pentru care se acordă deduceri fiscale ” (formularul 164). Entitățile nonprofit/unitățile de cult care nu mai îndeplinesc toate condițiile prevăzute la pct. 2 trebuie să depună cererea de radiere la organul fiscal, formularul 163 “Cerere de înscriere/radiere în/din Registrul entităților/unităților de cult pentru care se acordă deduceri fiscale”.
Până la data de 10 a lunii următoare încheierii fiecărui trimestru calendaristic, ANAF verifică, în evidențele proprii, dacă entitățile/unitățile de cult înscrise în registru mai îndeplinesc condițiile prevăzute la pct.2 lit.b)-e).
Reguli fundamentale despre interpretarea legii și complexitatea normelor fiscal‑contabile
1. Legislația română are, în foarte multe cazuri, o calitate modestă ca redactare. Prin urmare, și normele de interes larg… sunt adesea așa scrise și modificate încât în realitate pun probleme de dificultate uneori semnificativă de a afla care sunt normele aplicabile și cum trebuie interpretate, probleme pe care de multe ori nu le pot corect rezolva persoane fără pregătire adecvată juridică. În acest domeniu - financiar-contabil și fiscal se întâlnește adesea pretenția nerealistă din partea clienților față de contabilii contractați de către persoana juridică în cauză ca aceștia să poată acorda și consultanță adecvată pe tema cunoașterii și interpretării legislației financiar-contabile și fiscale.
2. La interpretarea normelor juridice se folosesc mai multe metode - metoda gramaticală, cea sistematică, cea logică și cea istorico-teleologica. Nu toate pot fi aplicate fiecărei norme juridice și aplicarea lor nu este totdeauna simplă, putând fi o chestiune complexă. În toate cazurile trebuie verificată necesitatea aplicării metodei de interpretare sistematică, ce impune ca fiecare prevedere normativă să fie interpretată în corelare cu celelalte norme din același act normativ și cu cele din alte acte normative. Or, de foarte multe ori, un alineat dintr-un act normativ trebuie interpretat în corelare cu alte alineate din același act normativ, dar și cu prevederi din alte articole, din aceeași secțiune sau din alte acte normative de același rang ierarhic sau de rang diferit.
Declarații fiscale importante pentru ONGuri și entități cu derogări temporare
Articolul analizează în detaliu cadrul referitor la situația ONG‑urilor (asociații, fundații, federații) în ceea ce privește impozitul pe profit, termenele la care trebuie depuse declarațiile și eventualele derogări. De exemplu, Codul fiscal prevede că organismele nonprofit pot avea venituri neimpozabile până la un plafon echivalent în lei cu 15.000 euro, iar alte venituri pot fi impozitate. Termenele pentru depunerea declarațiilor (de ex. Declarația 101 - impozit pe profit) pot fi derigate în funcție de prevederile Ordonanței de urgență nr. 153/2020, care, pentru perioadele 2021-2025, a stabilit termene acceleratoare sau întârziate în unele cazuri, cum ar fi 25 iunie inclusiv ca termen pentru depunerea declarației respective pentru anumite categorii de plătitori de impozit pe profit.
Conform textelor prezentate, ONG‑urile au obligații fiscale specifice, adaptate în funcție de activități, venituri și structuri. De exemplu, există obligația de a depune Declarația 101 pentru impozitul pe profit dacă entitatea obține venituri impozabile, până la data stabilită de prevederile legale, iar în anumite situații se aplică derogări de la termenul standard de depunere. De asemenea, pentru situațiile financiare anuale, ONG‑urile pot depune în plus Declarația de trezorerie, dacă este cazul, până la 30 aprilie a anului următor raportat.
Din material rezultă și recomandarea de a consulta specialiști fiscali pentru cazuri particulare, întrucât site‑urile instituțiilor publice („calendarul obligațiilor fiscale” sau formularele de pe site) nu pot fi considerate surse normative actualizate în mod absolut și pot conține informații neactuale sau eronate. Astfel, utilizatorii sunt îndemnați să verifice reglementările în vigoare prin documente normative și să nu se bazeze exclusiv pe formularele disponibile pe site‑uri.
Etapele fundamentale ale constituirii și regimului ONG
În textul discutat, se delimitează etapele constituirii ONG, precum asociere a minimum trei persoane, identitatea obiectivelor viitoarei fundații, iar patrimoniul inițial este prevăzut prin aport în natură sau în numerar, la o valoare minimă stabilită, în cazul fundațiilor, ca raport între activul patrimonial și salariul minim brut pe economie la data constituirii. Sediul social poate fi stabilit prin contract de comodot, iar actele pot fi depuse la Judecătorie cu plata taxelor aferente. Totodată, se accentuează faptul că ONG-urile pot desfasura activități economice cu caracter accesoriu, în strânsă legătură cu scopul principal.
Articolele care reglementează participarea în registrul entităților pentru care se acordă deduceri fiscale, organul competent, precum și drepturile și obligațiile entităților nonprofit, sunt detaliate în cadrul Ordinului menționat, iar Spațiul Privat Virtual (SPV) oferă vizualizarea situațiilor fiscale proprii. De asemenea, este punctat faptul că mențiunile despre termenele de depunere pot suferi derogări în funcție de situația particulară a entității, iar organismele fiscale au obligația de a verifica mensile dacă entitatea îndeplinește condițiile de menținere în registru.
Avantajele înscrierii în registru și implicațiile fiscale
Înscrierea în registru poate facilita deduceri fiscale pentru entitățile de cult și ONG‑uri, precum și posibilitatea de a demonstra eligibilitatea pentru facilități fiscale în fața autorităților. Înscrierea este condiționată de îndeplinirea cumulativă a prevederilor din pct. 2, iar în caz de îndeplinire, ANAF emite Decizia deaprobare sau respingere (formularul 164). În caz de radiere din registru, se depune formularul 163. Din perspectiva contabilă, modul în care ONG‑urile gestionează veniturile, cheltuielile și profitul (din activități economice auxiliare) poate influența calculul rezultatului fiscal, inclusiv obligația de a depune declarația de impozit pe profit în funcție de derogările aplicabile.
Se poate organiza o tabelare cu date-cheie?
| Aspect | Detalii |
|---|---|
| Formulare principale | 163 Cerere de înscriere/radiere; 164 Decizie privind înscrierea/respingerea |
| Termene generale | Depunerea declarației de impozit pe profit în termenele stabilite de Codul fiscal; derogări în OUG 153/2020 |
| Registrul | Organizat de ANAF, public, afișat pe site |
| Conditii de înscriere | Cond. pct.2; îndeplinire cumulativă |
| Obligații ONG în 2025 | Declarația 101 (dacă există venituri impozabile); situații financiare anuale; declarația de trezorerie (dacă este cazul) |
Pentru vizualizare și clarificări suplimentare, în text se recomandă verificarea legislației în vigoare și consultarea unui specialist fiscal pentru cazuri particulare, deoarece interpretarea normelor poate depinde de multiple variabile, inclusiv tipul de venituri, structura organizației și activitățile desfășurate.
Statement Under Section 164 CRPC in Court Marriage case - Abrar Ahmad Mehar Advocate
Resurse suplimentare utile includ accentul pe faptul că termenele de depunere pot fi afectate de prevederi legislative ocazionale, iar formularele pot suferi actualizări. În practică, ONG‑urile trebuie să monitorizeze calendarul obligațiilor fiscale și să verifice corespondența între Registru și situațiile financiare anuale, în special pentru derularea activităților economice cu impact asupra impozitului pe profit.
Secțiune suplimentară: sintetizarea terminologică și clarificări rapide
- Formularul 163: Cerere de înscriere/radiere în/din Registrul entităților/unităților de cult
- Formularul 164: Decizia privind aprobarea/respingerea cererii de înscriere în Registrul
- Declarația 101: Impozit pe profit
- Declarația de trezorerie: situația financiară anuală (dacă se aplică)
- Registrul entităților/unităților de cult: registru public administrat de ANAF
- SPV: Spațiul Privat Virtual pentru vizualizarea situațiilor fiscale
tags: #o #asocitie #depune #declaratiile #la #trimestru