
În orice afacere obiectivul principal este obținerea profitului, și desigur maximizarea lui de la an la an. Dividendele pot fi distribuite atât anual, cât și trimestrial, conform legislației în vigoare, dacă firmele au un profit ce poate fi împărțit asociaților sau acționarilor. Dividendele pot fi distribuite și plătite din profitul firmei EXCLUSIV către asociați, în funcție de părțile sociale deținute. Repartizarea lor se decide în cadrul Adunării Generale a Acționarilor. Indiferent de anul din care se distribuie, pentru orice sumă scoasă din firmă sub formă de dividende ai obligația achitării taxelor și impozitelor.
Ce sunt dividendele?
Dividendele reprezintă o formă de distribuire a profitului către asociați sau acționari proporțional cu cota de participare la capitalul social vărsat. Dividendele pot fi repartizate ca plată interimară (trimestrial) sau la finalul exercițiului financiar (annual). Dividendele pot fi distribuite din profitul raportat sau din rezultatele interimare, în funcție de reglementările aplicabile și de actul constitutiv.
Când se distribuie dividendele?
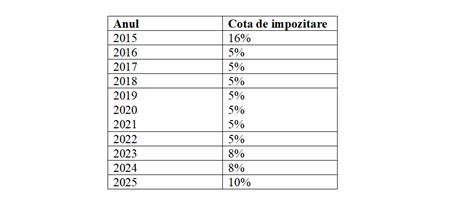
Termenarea celui de-al doilea trimestru din anul 2026 este semnalul că firmele pot începe demersurile pentru împărțirea profitului aferent primei jumătăți de an sub formă de dividende interimare. Terminarea primului trimestru din anul 2026 este semnalul că firmele pot începe demersurile pentru împărțirea profitului aferent (acolo unde este cazul) sub formă de dividende interimare. Pentru dividendele distribuite și plătite în 2026 se aplică o cotă de impozit de 16%. Dividendele interimare se pot face după încheierea unui trimestru, iar regularizarea se realizează ulterior după aprobarea situațiilor financiare anuale.
Perioadele și reglementările relevante
- Dividende interimare pentru trimestrele 1-3 ale anului curent, cu regularizare ulterior prin situațiile financiare anuale.
- Dividendele distribuite și plătite în 2025 au avut cota de impozit de 10%, care urma să crească în 2026 la 16% pe valoarea brută.
- După 31 decembrie 2025, distribuțiile intră pe impozitul majorat de 16%, iar înainte de această dată pot exista distribuiri pe cota de 10% doar în baza situațiilor financiare interimare din 30 iunie și 30 septembrie 2025.
Cum se calculează dividendele?
Impozitul pe dividende se stabilește prin aplicarea cotei de 16% asupra dividendului brut plătit către o persoană juridică română (sau în funcție de regimul aplicabil persoanei fizice, în cazul CASS etc.). Pentru dividendele distribuite din rezultatele reportate nu este necesară regularizarea, deoarece acestea sunt definite ca fiind rezultate definitive. Regularizarea este necesară doar pentru dividendele interimare, distribuite din profitul obținut în cursul anului.
Exemplu în practică (hypotetic)
La 30 septembrie 2025, o SRL stabilește un profit contabil net de 350.000 lei. La plata dividendelor interimare pe 15.10.2025 se reține 10% impozit pentru că încă se aplică cadrul 2025. Dacă se efectuează plata în 2026, cota este 16%, iar diferența de impozit se regularizează prin situațiile financiare anuale.
Cum se impozitează dividendele?
Impozitul pe dividende se stabilește prin aplicarea cotei de 16% asupra dividendului brut plătit unei persoane juridice române. Excepțiile și termenele de plată pot apărea în cazul distribuirilor neplătite până la sfârșitul anului în care s-au aprobat situațiile financiare, însă pentru 2026 majorarea este de 16%. CASS poate fi datorat de către asociați fizici dacă totalul veniturilor din dividende depășește plafoanele stabilite.
Dividendele la SRL vs. Dividendele la SA
Dividendele pot fi distribuite în SRL sau SA, însă în SRL există de regulă mai puțini asociați, ceea ce poate însemna o cotă mai mare pentru dividendele primite de un asociat. În SA, consiliul de administrație poate hotărî reinvestirea profitului în locul distribuirii dividendelor. Indiferent de formă, dividendele reprezintă un venit pasiv ce poate fi multiplicat prin investiții ulterioare.
Impozite, regularizări și situații interimare
Regularizarea sumelor repartizate în cursul exercițiului financiar trebuie să aibă loc după aprobarea situațiilor financiare anuale. Dividendele repartizate și plătite în plus în cursul exercițiului financiar se restituie în termen de 60 de zile de la data aprobării situațiilor financiare anuale. Dacă activul net sub pragul legal, acționarii pot fi obligați să majoreze capitalul social sau să suporte sancțiuni fiscale. Pentru situațiile interimare, entitățile întocmesc situații financiare interimare (T1/T2/T3) cu aceeași structură ca cele anuale, utilizând aceleași politici contabile.
Cum poți primi dividende într-un ritm constant?
Poți alege să distribui dividende trimestrial sau anual, dacă există profit disponibil, iar repartizarea poate fi realizată pe baza situațiilor financiare interimare, cu regularizarea ulterior prin situațiile financiare anuale. Dividendele pot fi o sursă de venit pasiv, dar necesită respectarea condițiilor legale și a reglementărilor fiscale în vigoare.
Câteodată cuvinte despre platforme și investiții
Intrarea în strategii de investiții poate implica reinvestiția profitului sau plasarea unei părți din profit în acțiuni ale altor societăți listate la bursă, sau a unui alt SRL. Dividendele pot deriva din SA sau SRL, iar în cazul firmelor listate la bursă, orientarea către companii cu istoric de distribuire de dividende poate oferi fluxuri de venit stabile. Pentru a menține un flux constant de dividende, este util să urmărești situațiile financiare interimare și să planifici în AGA o repartizare coerentă cu profitul realizat.
Cele mai bune actiuni cu dividend din ROMANIA!
Elemente practice pentru gestionarea dividendelor
- Verifică profitul disponibil în registrul financiar pentru aprobarea distribuției.
- Planifică distribuirea interimare sau anuală în funcție de nevoile cash-flow-ului.
- Asigură-te că impozitul este reținut corect la sursă: 10% în perioadele anterioare până la 31 decembrie 2025, respectiv 16% după 1 ianuarie 2026.
- Monitorizează bunele practici de regularizare prin situațiile financiare anuale, pentru a evita penalități sau corecții fiscale.
Situații practice și exemple (bazate pe material)
- La 30 septembrie 2025, o SRL cu profit net de 350.000 lei poate reține 35.000 lei impozit (10%) pentru dividendele interimare plătite pe 15.10.2025 și poate vira 315.000 lei asociatului; impozitul se declară și plătește până la 25.11.2025.
- Dividendele pentru 2025 se aplică o cotă de 10% iar pentru 2026 cota devine 16%, cu regulări pentru situațiile interimare din 30 iunie și 30 septembrie 2025. Întregul proces se află sub incidența Legii nr. 239/2025 privind reformele fiscale.
Legea nr. 239/2025 introduce noi cerințe pentru capitalul social minim, notificările fiscale și reguli de regularizare, afectând în special modul în care se distribuie dividendele trimestrial. În situația în care activul net al unei firme scade sub pragul legal, acționarii au obligația de a majora capitalul social sau riscă sancțiuni, iar neterelevantă respectivă poate duce la intrarea în inactiv fiscal.
tags: #pot #ridica #dividende #nete #la #orice
Postări populare:
- Probleme comune în laptele matern: bucăți ca brânză și cauzele lor
- Cariera lui Gheorghe Popa în hematologia pediatrică
- Ghid medical Galați: Dr Stan Gianina Pediatru, recenzii și experiențe
- De ce se trezește bebe noaptea? Semne și recomandări
- Ghid detaliat pentru utilizarea corectă a patutului bebe mini junior