
Hai să discutăm 1:1 despre cea mai bună mutare pentru casă nouă. Ofertele sunt supuse unor termeni și condiții. Informatiile prezentate sunt pur orientative si nu antreneaza banca in angajamente contractuale. Te gândești să te așezi la casa ta?
Cine poate aplica și care sunt condițiile fundamentale
Vârsta minimă 21 ani, maximă 63 de ani femei/65 de ani bărbați (la scadența finală a creditului) - se aplică pentru titular și co-debitori. Venit net minim 510 EUR pentru fiecare participant la credit. Vechime la locul de muncă actual de minimum 3 luni. Fără credite executate sau rambursate cu întârzieri mari și repetate. La data solicitării creditului, nu dețineți nicio locuință în proprietate, sau dețineți în proprietate exclusivă/împreună cu soțul sau soția o singură locuință dobândită prin orice alt mod decât prin programul guvernamental Noua Casă, în suprafață utilă de maxim 50 mp.
Îndeplinirea acestor criterii nu conferă automat dreptul la credit. În acest cadru, îți oferim tips & tricks pentru alegerea casei de vis. Creditul este o soluție financiară, care îți permite să împrumuți bani într-un mod rapid și eficient. Cu toții avem nevoie de siguranță. Prin încheierea unei asigurări de viață ești protejat, împreună cu familia ta, în cazul unor evenimente neprevăzute cum ar fi deces din orice cauză și invaliditate totală permanentă din orice cauză.
Ce înseamnă programul Noua Casă în contextul Târgu Mureș?
Programul Noua Casă este continuatorul programului Prima Casă, adaptat la necesitățile actuale ale pieței. În 2024, plafonul de garantare este de 1 miliard de lei. Programul contribuie la creșterea accesului la proprietate pentru familiile cu venituri medii, sprijină stabilitatea locativă și stimulează investițiile în sectorul imobiliar. Beneficiarii pot accesa locuințe noi sau existente, cu condiții specifice în funcție de prețul imobilului și de garanțiile de stat.
Care sunt principalele etape ale dosarului Noua Casă?
- Depunerea dosarului - dosarele Noua Casa sunt analizate cronologic, în funcție de data transmiterii către FNGCIMM. Numarul de solicitare generat automat în aplicație nu reflectă ordinea de analiză.
- Verificarea documentelor - lipsa documentelor, documente expirate sau ilizibile pot duce la invalidare. Se recomandă corectitudinea și completarea completă a tuturor câmpurilor.
- Analiza dosarului - dosarul este verificat de mai multe direcții/departamente. Dacă este invalidat, este returnat cu un comentariu pentru corecții, iar analiza se reia ulterior.
- Restabilirea în aplicație - dosarul își păstrează același număr de solicitare; analiza se reia integral după modificări.
- Monitorizarea stadiului - FNGCIMM a pus la dispoziția beneficiarilor aplicația de verificare a dosarului pentru a urmări evoluția acestuia.
- Întocmirea contractelor - pentru finalitatea garanției/creditului, banca și FNGCIMM cooperează în conformitate cu reglementările în vigoare.
Întrebări frecvente și situații practice
- De ce poate fi invalidat dosarul? Cele mai frecvente motive sunt lipsa documentelor obligatorii, documente expirate sau ilizibile, informații completate gresit în aplicație. Contactați consilierul bancar pentru comentariile analistului FNGCIMM.
- Cum pot afla evoluția dosarului meu? Poate fi utilizată aplicația „verificare dosar Prima Casa/Noua Casa” pentru a urmări stadiul. Timpul de procesare poate varia în funcție de complexitatea dosarului.
- Ce se întâmplă dacă dosarul este invalidat? Banca retrimite dosarul către FNGCIMM cu comentariile de corectare. După modificări, dosarul se poate reevalua în întregime, ceea ce poate prelungi durata aprobării.
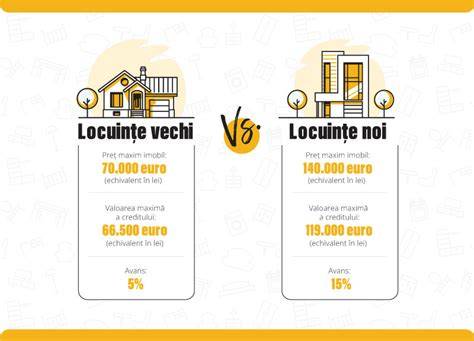
- Care este structura plafonelor și a dobânzilor? Dobândă variabilă (IRCC + marjă), cu posibilitatea unei reduceri dacă încasezi salariul în contul băncii. Avans minim de 5% pentru locuințe sub 70.000 euro; 15% în intervalul 70.001-140.000 euro.
- Ce documente sunt necesare pentru acordarea creditului? Cartea de identitate, documente care dovedesc veniturile (confirmarea veniturilor interogată în ANAF), declarații notariale despre îndeplinirea condițiilor, documente de proprietate, după caz.
Un ghid cu informații utile despre cine poate aplica și procesul poate fi accesat aici. De asemenea, o listă cu cele mai frecvente întrebări este disponibilă aici.
Resurse și exemple concrete pentru Târgu Mureș
Conform reglementărilor, plafonul de garantare pentru 2024 este de 1 miliard de lei. Acordul pentru rambursarea integrală a creditului sau pentru radiere este emis de FNGCIMM în urma solicitării bancii finanțatoare. Pentru investigații și ajustări, banca poate solicita un addendum sau o nouă decizie de garantare, iar FNGCIMM poate emite acorduri adiționale în numele statului.
Dobânda pentru Noua Casă poate fi variabilă, iar avantajul principal este avansul redus (5% pentru locuințe cu preț până la 70.000 euro). În cazul locuințelor de peste acest prag, plafonul garanției poate ajunge la 60% din soldul creditului, iar suma maximă a împrumutului poate ajunge la 119.000 euro în condițiile menționate.
Componente de costuri și exemple practice
- Dobândă: IRCC + 2,00 p.p. sau IRCC + 1,90 p.p. dacă venitul este încasat la banca aleasă.
- Comision de analiză dosar: ZERO.
- Comision de administrare: ZERO.
- Comision de gestiune a garanției: 0,15% pe an din soldul garanției (50%/60% din suma împrumutată).
- Comisione de evaluare proprietate: 450-550 lei, în funcție de tipul locuinței.
Important pentru gravide și familii din Târgu Mureș
Asigurarea de viață oferă protecție pentru familie în caz de evenimente neprevăzute. Este crucial să înțelegi că eligibilitatea nu garantează automat aprobarea creditului, iar procedurile pot implica clarificări suplimentare în funcție de situația ta personală și de regulamentele în vigoare.
Programul "Noua Casă", avantaje și dezavantaje
tags: #prima #casa #pentru #gravide #tg #mures