Contribuţiile de asigurări sociale datorate bugetului asigurărilor sociale de stat - Stabilirea, plata şi declararea contribuţiilor de asigurări sociale în cazul persoanelor fizice şi juridice care au calitatea de angajatori sau sunt asimilate acestora, instituţiilor prevăzute la art 136 lit d) f), precum şi în cazul persoanelor fizice care realizează în România venituri din salarii sau asimilate salariilor de la angajatori din alte state - Art. 147.
Persoanele fizice şi juridice care au calitatea de angajatori sau sunt asimilate acestora, instituţiile prevăzute la art. 136 lit. În situaţia persoanelor fizice care realizează venituri din activităţi independente pentru care plătitorul de venit are obligaţia reţinerii la sursă a contribuţiilor sociale, declararea contribuţiilor individuale de asigurări sociale se face de către plătitorul de venit, care în acest caz este asimilat angajatorului, prin depunerea declaraţiei prevăzute la alin.
În cazul în care au fost acordate sume de natura celor prevăzute la art. 146 alin. Prin excepţie de la prevederile alin. (1), plătitorii de venituri din salarii şi asimilate salariilor prevăzuţi la art. 80 alin. (2) depun declaraţia prevăzută la alin. (1) trimestrial, iar depunerea se efectuează până la data de 25 inclusiv a lunii următoare celui în care a intervenit concediul medical sau încetarea calităţii de asigurat.
Numărul mediu de salariați se calculează ca medie arithmetică a numărului de salariați din declarațiile prevăzute la alin.
Persoanele şi entitățile prevăzute la alin. (4) pot opta pentru depunerea Declaraţiei privind obligaţiile de plată a contribuţiilor sociale, impozitului pe venit şi evidenţa nominală a persoanelor asigurate în condiţiile alin. Persoanele şi entităţile prevăzute la alin. (4) care au optat pentru depunerea declaraţiei în condiţiile alin. (1) pot trece la regimul de declarare prevăzut la alin.
Persoanele şi entităţile prevăzute la alin. Ori de câte ori în cursul trimestrului persoanele fizice care realizează venituri din salarii sau asimilate salariilor beneficiază de concedii şi indemnizaţii de asigurări sociale de sănătate sau le încetează calitatea de asigurat, plătitorii de venituri din salarii şi asimilate salariilor prevăzuţi la art. 80 alin. (2), în calitate de angajatori ori de persoane asimilate angajatorului, depun declaraţia prevăzută la alin. (1) până la data de 25 inclusiv a lunii următoare a lunii în care a intervenit concediul medical sau încetarea calităţii de asigurat. În acest caz, declaraţia/declaraţiile aferentă/aferente perioadei rămase din trimestru se depune/se depun până la data de 25 inclusiv a lunii următoare trimestrului.
Persoanele fizice care îşi desfăşoară activitatea şi obţin venituri sub formă de salarii ca urmare a activităţii desfăşurate la misiunile diplomatice şi posturile consulare acreditate în România, precum şi la reprezentanţele din România ale persoanelor juridice străine depun declaraţia prevăzută la alin.
Persoanele fizice care realizează venituri din salarii sau asimilate salariilor, care îşi desfăşoară activitatea în România şi obţin venituri sub formă de salarii de la angajatori care nu au sediu social, sediu permanent sau reprezentanţă în România şi care datorează contribuţiile sociale obligatorii pentru salariaţii lor, potrivit prevederilor legislaţiei europene aplicabile în domeniul securităţii sociale, precum şi ale acordurilor privind sistemele de securitate socială la care România este parte, au obligaţia să depună declaraţia prevăzută la alin.
Angajatorii prevăzuţi la alin. Dacă între angajatorii prevăzuți la alin. (13) şi persoanele fizice care realizează venituri din salarii sau asimilate salariilor nu au fost încheiate acorduri, obligația privind achitarea contribuțiilor sociale datorate de angajatori, retenţia şi plata contribuţiilor sociale individuale, precum şi depunerea declaraţiei prevăzute la alin. Declaraţia prevăzută la alin. (1) se depune prin mijloace electronice de transmitere la distanţă, pe portalul e-România, iar declaraţia privind opţiunea prevăzută la alin. Modelul, conţinutul, modalitatea de depunere şi de gestionare a declaraţiei prevăzute la alin.
Datele cu caracter personal cuprinse în declaraţia prevăzută la alin. (1) sunt prelucrate în condiţiile prevăzute de Legea nr. Conţinutul, modalităţile şi termenele de transmitere a informaţiilor prevăzute la alin.
Întrebare: O microintreprindere cu 2 angajați a depășit în cursul anului 2024 cifra de afaceri de 250.000 Euro. A depus formularul 700 în vederea trecerii la plătitor de impozit pe profit.
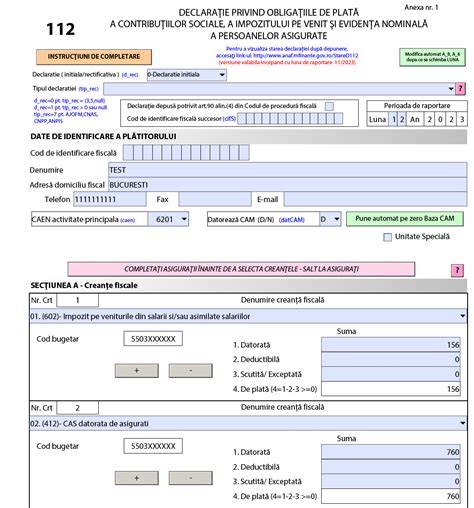
Fiind o întrebare specifică, răspunsul corect implică verificarea reglementărilor curente (Ordinul comun, ordonanțe, modificări de Formular D112) și folosirea aplicației ANAF pentru depunerea Declarației 112. Declarația 112 - formularul privind obligațiile de plată a contribuțiilor sociale, impozitului pe venit și evidența nominală a persoanelor asigurate - reprezintă una dintre cele mai complexe declarații depuse către ANAF. Declarația 112 este esențială pentru raportarea contribuțiilor sociale, a impozitului pe venit și a evidenței nominale a salariaților.
Declarația 112 se depune trimestrial pentru anumite categorii de contribuabili, iar depunerea lunar poate fi opțională sau impusă în funcție de situația contribuabilului. Declarația prevăzută la alin. (1) se poate depune prin mijloace electronice de transmitere la distanţă, pe portalul e-România, iar validarea se realizează automat în SPV.
Conducătorii entităților pot opta pentru regimul de declarare lunar sau trimestrial în funcție de conformarea fiscală. În completarea drepturilor salariale, angajatorii pot acorda beneficii extrasalariale neimpozabile, în condițiile stabilite de legislația fiscală aplicabilă. Este crucial să se respecte termenele de transmitere a informațiilor prevăzute la alin. (1) și să se efectueze eventuale corecții prin declarații rectificative (tip „C”).
Modelul, conținutul, modalitatea de depunere și gestionare a declarației prevăzută la alin., precum și nivelul de date cu caracter personal, sunt reglementate de Ordinul comun și legislația în vigoare. Declarația 112 - instrumentul principal pentru raportarea contribuțiilor sociale, impozitului pe venit și evidența nominală a persoanelor asigurate - este o componentă esențială a conformării fiscale pentru orice angajator în România.
Aspecte practice pentru microîntreprinderi cu plată trimestrială
- Se stabilește dacă microîntreprinderea este sau nu în drept să mențină depunerea trimestrială a Declarației 112, în funcție de regimul ales.
- În cazul concediilor plătite, se ajustează termenele de depunere ale D112 pentru perioadele rămase din trimestru, cu încadrarea în termenul de 25 inclusiv al lunii următoare lunii în care a intervenit concediul.
- Modelul declarației și actualizările sale sunt disponibile în platforma ANAF și în spațiul privat virtual (SPV). Rectificările se fac prin depunerea unei declarații rectificative (tip „C”).
Sugestii utile pentru implementare
- Verificați regimul de declarare ales ( lunar sau trimestrial) în funcție de reglementările în vigoare și de admiterea în regimuri speciale.
- Asigurați-vă că datele persoanelor angajate sunt corecte și actualizate în Registrul de Evidență a Salariaților (REVISAL) și în Declarația 112.
- Utilizați Programul de asistență D112, începând cu completarea lunii curente din trimestru, pentru transmiterea declarării către ANAF.
- Monitorizați starea procesării declarației în SPV și corectați eventualele erori prin depunerea unei declarații rectificative în timp util.
Referințe și contexte legislative
- Ordinul comun nr. 2.066/248/1.377/3.103/2025 - actualizarea formularului 112.
- Ordonanța de Urgență nr. 156/2024 - măsuri fiscal-bugetare pentru 2025.
- Legea nr. referitoare la procedura de depunere a Declarației 112 și reglementările CNAS/ANAF.
tags: #societate #cu #d112 #la #trimestru #poate
Postări populare:
- Impactul infecțiilor din copilărie asupra sarcinii: varicelă, rubeolă și altele
- Teme de referat pentru Ziua Asistentului Medical: pediatria în vizor
- Proceduri privind răspunderea părințească și măsuri preventive pentru minori
- Experiența Clinicii Embriologie în Constanța
- Consumul de băuturi carbogazoase în sarcină: ce spune literatura?