
Se spune că o activitate are loc atunci când prin combinaţia de resurse-echipamente, forţă de muncă, tehnici de producţie, fluxuri de informaţii sau produse - se realizează bunuri sau servicii. În practică, majoritatea unităţilor de producţie efectuează activităţi cu caracter mixt. Identificarea unei activităţi principale este necesară pentru a clasifica o unitate într-o anumită poziţie din CAEN Rev. 2/Rev.3. Activitatea principală este identificată prin metoda ordinii descrescătoare (de sus în jos), ca fiind acea activitate care contribuie în cea mai mare măsură la valoarea adăugată totală a unităţii luate în considerare.
Ce înseamnă activitatea principală versus activităţile secundare
Activităţile principale şi secundare sunt efectuate, în general, cu ajutorul unui număr de activităţi auxiliare, cum sunt: contabilitatea, transportul, depozitarea, achiziţionarea, condiţionarea, promovarea, repararea şi întreţinerea etc. Astfel, activităţile auxiliare sunt acelea care există doar pentru a sprijini activităţile productive principale şi secundare ale unei unităţi.
În practică, activitatea principală se referă la acea activitate care contribuie cel mai mult la valoarea adăugată a firmei, în timp ce activităţile secundare includ domenii conexe necesare funcţionării, dar cu impact redus asupra contribuţiei la valoarea adăugată totală. Să servească unitatea sau unităţile de care aparţine; bunurile sau serviciile realizate nu trebuie să facă obiectul tranzacţiilor pe piaţă; Acesta fragment din Clasificarea activităţilor din economia naţională - CAEN Rev. achiziţia de bunuri pentru revânzare ca atare.
În toate aceste cazuri, acolo unde există date separate pentru aceste activităţi, trebuie considerate unităţi separate şi ele trebuie considerate ca fiind unităţi cu un tip de activitate propriu şi clasificate în conformitate cu activitatea lor.
Situaţii practice în care apare diferenţa
Știai că un cod CAEN greșit sau neactualizat îți poate bloca accesul la finanțări și fonduri europene? În 2025, alegerea corectă a codurilor CAEN, a activității principale și a celor secundare în cadrul unei forme juridice este esențială pentru succesul și alinierea la standardele europene. Noile reglementări și actualizarea Rev.3 aduc o mai mare claritate în ceea ce privește activitatea firmelor, dar și o mai mare responsabilitate pentru antreprenori.
Află cum să maximizezi șansele accesării fondurilor europene cu ajutorul unei strategii corecte a codurilor CAEN principale și secundare. În acest articol explicăm diferenţa dintre activitatea principală şi cea secundară a unei firme, cum afectează dezvoltarea acesteia şi riscurile dacă nu ne adaptăm la timp.
Ce sunt codurile CAEN?
Pe scurt, codul CAEN reprezintă traducerea activităţii pe care o desfăşori în firmă. CAEN vine de la Clasificarea Activităţilor din Economia Națională, iar această clasificare are scopul de a menține ordinea în ceea ce privește mediul de business. Fiecare SRL trebuie să aibă o activitate principală (cod CAEN principal), iar aceasta reprezintă direcția principala de business, și poate include și activități secundare (cod CAEN secundar) pentru servicii conexe.
Între 1997 și 2025, CAEN a trecut prin 3 revizuiri. Revizia cea mai nouă, Rev.3, aduce ramificări, clarificări, și o mai mare specificitate în ton cu digitalizarea și noile meserii apărute (influenceri, freelancer, software, aplicații etc.).
Istoria și tranziția la Rev.3
Din 1 ianuarie 2025, antreprenorii au obligativitatea de a actualiza codurile CAEN din Rev.2 în Rev.3. Această modificare nu este doar o formalitate, ci implică adaptarea activităților declarate la realitatea operațională și cerințele pieței. Practic, firmele trebuie să analizeze activitățile desfășurate și să se asigure că sunt încadrate corect pentru a profita de finanțări și pentru a evita sancțiuni.
De ce este importantă alegerea activității principale pentru business în contextul Rev.3? Rev.3 introduce o descriere mai detaliată a locurilor de activitate, iar activitățile secundare sunt împărțite în numeroase coduri noi. Aceasta poate afecta eligibilitatea pentru fonduri, relația cu ANAF și imaginea generală a firmei.
Exemple de schimbări în Rev.3
De la Rev.2 la Rev.3, coduri precum 4669 (Comerț en-gros altundeva neclasificat) se regăsesc în alte grupuri, iar 6311 (Prelucrarea de date/web hosting) se regăsește ca 6310. Astfel, ajustarea este necesară în momentul modificării documentelor la Registrul Comerțului pentru a reflecta noile coduri.
Astfel, o firmă de instalații electrice care a adăugat panouri solare în 2025 va trebui să schimbe codul CAEN din 4321 (instalații clasice) în coduri din grupa 351 (energie regenerabilă) pentru a beneficia de facilități precum TVA redus și pentru a reflecta noua structură a activităților.
Importanța corelării activităților cu finanțarea europeană
Accesarea fondurilor europene și a granturilor depinde de codurile CAEN principale și secundare, deoarece acestea definesc domeniul de activitate al firmei și eligibilitatea pentru finanțare. Alegerea corectă afectează direct accesul la finanțări, evitarea amenzilor, clasificarea statistică, relația cu ANAF și imaginea de ansamblu a afacerii.
Noile coduri sunt mai detaliate și reflectă schimbările din economie, inclusiv apariția de noi meserii. Firmele trebuie să analizeze cu atenție activitățile desfășurate și să se asigure că sunt încadrate corect, pentru a profita de toate beneficiile legislative și financiare disponibile. În 2025, fiecare pas greșit poate costa oportunități, timp și bani.
Ce pași să urmezi pentru o aliniere corectă?
- Verifică dacă activitatea ta este corect încadrată în Rev.3, comparând descrierile codurilor cu activitățile reale ale firmei.
- Consultă un specialist sau echipa noastră pentru actualizarea codurilor CAEN.
- Aplică la fonduri nerambursabile doar după ce ai aliniat activitatea principală cu obiectivele de finanțare.
- Pregătește-ți firma pentru viitor, aliniind activitățile declarate la realitatea operațională și cerințele pieței actuale.
Resurse vizuale recomandate
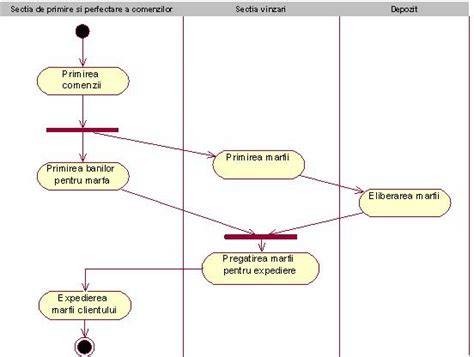
Diagrama existentă în practică poate ilustra relația dintre activitatea principală, cele secundare și activitățile auxiliare ale unei firme.
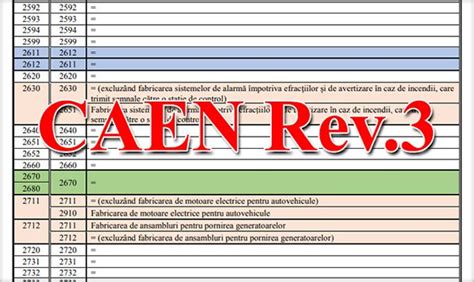
O schiță a diferenței între Rev.2 și Rev.3 pentru câteva familii de coduri CAEN poate facilita înțelegerea tranziției.
Video explicativ recomandat
Video-ul detaliază cum se decide activitatea principală și cum se repliază conform Rev.3 pentru accesarea fondurilor europene.
Pe scurt: câteva exemple concrete
- O firmă de instalații electrice care a adăugat panouri solare poate migra spre coduri din grupa 351 pentru energie regenerabilă.
- Intermedieri în comerțul cu materiale de construcții pot fi clasificate distinct de activitățile de producție pentru a reflecta volumul de servicii conexe.
- Activitățile de suport, ca contabilitatea sau întreținerea IT, rămân auxiliare, sprijinind activitatea principală fără a defini în mod esențial obiectul de activitate al firmei.
Tablou de referințe utile
| Categorie CAEN | Exemple de activități principale și secundare | Impact financiar și de finanțare |
|---|---|---|
| 351 Energie regenerabilă | Instalarea de panouri solare, servicii conexe | Acces la facilități fiscale, TVA redus |
| 431 Construcții și instalații | Instalații electrice clasice | Clasificare clară pentru proiecte publice, raportări |
| 6310 Prelucrarea de date | Hosting, web development | Eligibilitate pentru granturi digitale |
tags: #activitate #principala #atributia #principala #caiet #de
Postări populare:
- Informații despre tetina specială pentru palatoschizis
- Caracteristici cheie ale Pampers Active Baby Pants
- metodologie calcul infiltrații aer clădiri
- Alăptarea la cupluri de femei: aspecte relaționale și fiziologice ale lactației induse
- Îngrijire stomatologică pediatrică la Monza Dental în mediul hospitalier