
Parlamentul României a adoptat reglementări referitoare la rectificarea bugetară locală, consolidarea echilibrului bugetar, finanțările rambursabile, cheltuielile restante și modul de raportare a veniturilor și cheltuielilor secțiunilor de funcționare și dezvoltare din bugetele locale. În textul oficial, noțiunile-cheie includ rectificare bugetară locală, consolidare, echilibru bugetar, venituri bugetare, cheltuieli bugetare, secțiune de funcționare, secțiune de dezvoltare, fonduri publice locale, finanțări rambursabile, plăți restante, precum și ordonatori de credite.
Rectificarea bugetară locală este definită ca operațiunea prin care se modifică, în cursul exercițiului bugetar, bugetele prevăzute la art. 1 alin. (2). Pe parcursul exercițiului bugetar, autoritățile deliberative pot aproba rectificarea bugetelor prevăzute la alin. (1) lit. a) și b), într-un termen de 30 de zile de la intrarea în vigoare a legii de rectificare a bugetului de stat, precum și ca urmare a unor propuneri fundamentate ale ordonatorilor principali de credite. Detaliile includ secțiunile de funcționare și dezvoltare, precum și condițiile de întreținere a echilibrului între venituri și cheltuieli.
Structura bugetelor locale: secțiuni, venituri și cheltuieli
Secțiunea de funcționare reprezintă partea de bază, obligatorie, a bugetelor prevăzute la art. 1 alin. (2), cu excepția bugetelor fondurilor externe nerambursabile și a bugetelor împrumuturilor externe și interne. Aceasta cuprinde veniturile necesare finanțării cheltuielilor curente pentru realizarea competențelor stabilite prin lege, precum și cheltuielile curente respective. Veniturile și cheltuielile secțiunii de funcționare sunt prevăzute în cadrul alinei secțiunii de dezvoltare - partea complementară a bugetelor prevăzute la art. 1 alin. (2), cu excepția bugetelor fondurilor externe nerambursabile, care cuprinde veniturile și cheltuielile de capital aferente implementării politicilor de dezvoltare la nivel național, regional, județean, zonal sau local, după caz.
Veniturile secțiunii de dezvoltare sunt prevăzute în ceea ce privește veniturile bugetare, iar cheltuielile secțiunii de dezvoltare sunt cele aferente programelor de dezvoltare, proiectelor de infrastructură sau finanțării politicilor de dezvoltare. De asemenea, proiectele bugetelor prevăzute la art. 1 alin. 1 pot include programe și anexe în funcție de necesarul de finanțare. Numărul de personal, permanent și temporar, precum și fondul salariilor de bază se aprobă distinct, prin anexa la bugetul fiecărei instituții publice.
Venituri, cheltuieli și echilibrul bugetar
Veniturile bugetelor locale sunt formate din impozite, taxe, contribuții, alte vărsăminte, alte venituri, cote defalcate din unele venituri ale bugetului de stat, precum și cele prevăzute la art. 5 alin. (1) lit. Veniturile secțiunii de funcționare, prevăzute în alin. (1) pct., includ veniturile proprii conform art. 5 alin. (1) lit. Cheltuielile secțiunii de funcționare, veniturile secțiunii de dezvoltare, precum și cheltuielile secțiunii de dezvoltare, sunt concepute să asigure aprobarea bugetară în conformitate cu principiile de echilibru și transparență.
Principiile bugetare fundamentale includ universalitatea, unitatea, anualitatea, specializarea bugetară, echilibrul, solidaritatea, autonomia financiară locală și proporționalitatea. Nicio cheltuială nu poate fi înscrisă în bugetele prevăzute la art. 1 alin. (2) fără a respecta aceste norme. În cazul în care gradul de realizare a veniturilor proprii programate în bugetele prevăzute la art. 1 alin. (2) în ultimii 2 ani este sub 97% pe fiecare an, ordonatorii de credite își fundamentează veniturile proprii pentru anul curent cel mult la nivelul realizărilor din anul precedent.
Condiții de execuție și responsabilități
Ordonatorii de credite au obligația de a întocmi și de a actualiza graficele de execuție/livrare atât fizice, cât și valorice, anexate la contracte aferente anului bugetar, în termen de 30 de zile de la aprobarea bugetelor prevăzute la art. 1 alin. (2). Se interzice recepționarea de servicii, lucrări și produse peste valoarea maximă calculată și notificată conform alin. (1) art. 41. În execuția bugetelor, plățile restante trebuie să fie onorate, iar ordonatorii de credite pot delega această calitate înlocuitorilor de drept sau altor persoane împuternicite în scop.
Ministerul Finanțelor aprobă, prin ordin, procedurile pentru aplicarea prevederilor relevante, inclusiv în ceea ce privește echilibrarea bugetelor locale, repartizarea sumelor defalcate din unele venituri ale bugetului de stat, și modalitățile de coparticipare la proiecte de dezvoltare cu finanțare externă sau cofinanțare locală. Nerespectarea prevederilor poate atrage nulitatea absolută a deciziilor adoptate de autorități, iar o nouă decizie sau hotărâre trebuie emisă în termen de 5 zile lucrătoare de la data anulării.
Transferuri consolidabile, colaborări și fonduri
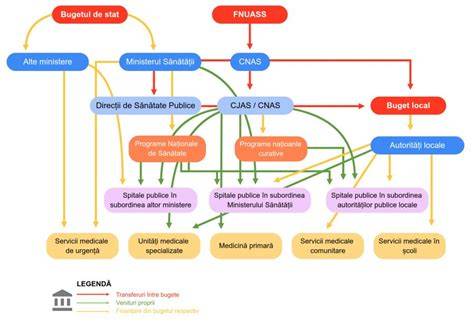
Transferuri consolidabile pentru bugetele locale se referă la mecanisme prin care sumele pot fi transferate între bugete, în scopul echilibrării și finanțării investițiilor. Autoritățile deliberative pot aproba colaborarea, cooperarea, asocierea pentru realizarea de lucrări și servicii publice locale, iar aceste asocieri se bazează pe contracte de asociere care includ sursele de finanțare pentru contribuțiile fiecărei autorități.
Fondul de rezervă bugetară poate fi înscris în bugetele locale la dispoziția consiliului local, județean și a Consiliului General al Municipiului București, cu o cotă de până la 5% din totalul cheltuielilor. Scrisorile-cadru transmise de Ministerul Finanțelor Publice stabilesc contextul macroeconomic și limitele sumelor defalcate din unele venituri pentru echilibrarea bugetelor.
- Rectificările pot fi aprobate în termen de 30 de zile de la intrarea în vigoare a legii de rectificare a bugetului de stat.
- Conducătorii instituțiilor publice cu personalitate juridică primesc fonduri din bugetele prevăzute la art. 1 alin. 1 și 2, iar ordonatorii secundari de credite repartizează creditele bugetare aprobate.
- Plata angajamentelor și a cheltuielilor din fonduri publice locale se efectuează de către contabil, cu excepția prevederilor art. 54 alin. (7).
TĂIERI LA RECTIFICAREA BUGETARĂ DIN AUGUST_Știri B1_22 iulie 2022
Articolele referitoare la cotele defalcate din impozitul pe venit și regimul finanțării între județe, comune, orașe, municipii și București stabilesc procentele de repartizare și condițiile de plată, precum și responsabilitățile organelor fiscale și ale prefecților în transpunerea deciziilor în actele administrative.
tags: #bugetul #local #se #poate #rectifica #in