
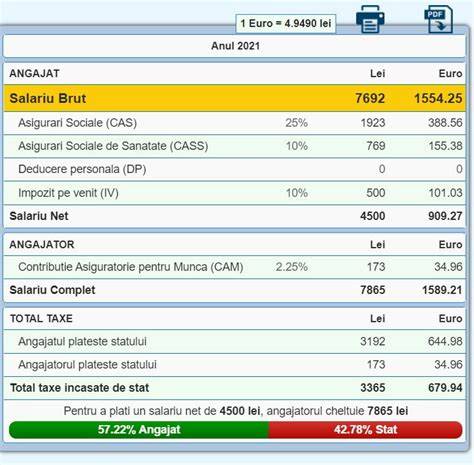
Contribuţiile sociale reprezintă o componentă esenţială a venitului din salarii în România, având ca scop finanţarea sistemelor de pensii, sănătate şi alte servicii sociale. În sensul prezentului titlu, contribuţiile sociale definite la art. 2 alin. (1) se aplică conform reglementărilor în vigoare, inclusiv cele referitoare la CAS (Contribuţia de asigurări sociale) şi CASS (Contribuţia de asigurări sociale de sănătate), cu cote stabilite pentru diferitele categorii de venituri. Drept urmare, atât angajatorul, cât şi angajatul au obligaţia să participe la finanţarea sistemelor de securitate socială, iar baza de calcul, cotele şi plafonările se pot modifica prin legi, ordonanţe de urgenţă sau acte normative conexe.
Baza legală, condiţii şi entităţi implicate
- Contribuţiile sociale sunt determinate pentru veniturile din salarii sau asimilate salariilor, conform art. 139 din Codul fiscal şi art. 136-145 din Legea curentă privind asigurările sociale.
- Casa Naţională de Asigurări de Sănătate (CNAS) şi casele subordonate gestionează contribuţiile de sănătate pentru angajaţi, în funcţie de tipul de venit şi de situaţia persoanei.
- Angajatorul şi angajatul reţin contribuţiile de asigurări sociale la sursă, conform cotelor stabilite, iar calculul se efectuează pe baza unui salariu brut sau a altor categorii de venituri recunoscute de lege.
Contribuţia de asigurări sociale (CAS) și contribuţia de asigurări sociale de sănătate (CASS)
În perioadele analizate, CASS variază în funcţie de regimurile de muncă, de plafonări şi de veniturile realizate:
- CAS: se aplică pe baza venitului din salarii sau din activităţi independente, cu plafonări anuale. Cota exactă poate fi de 25% în situaţii standard pentru veniturile din activităţi independente, iar în anumite cazuri pot exista cote diferite în funcţie de condiţiile de muncă şi de reglementările aplicabile. În cazul angajaţilor, dacă venitul net anual depăşeşte plafonul stabilit, se aplică CAS proportional cu pragul maxim.
- CASS: se aplică în limita plafonului anual, cu cote de 10% din baza de calcul a veniturilor din salarii, sau în funcţie de regimul existent pentru alte categorii de venituri. Dacă venitul net anual este sub pragul minim, nu se datorează CASS, iar dacă venitul depăşeşte plafonul, se aplică CASS până la plafonul stabilit (cu limită anuală în funcţie de salariile minime brute).
Plafonări, baze de calcul și reguli speciale
- Plafonul pentru CAS în anul curent poate fi prevăzut în diverse reglementări, inclusiv pentru veniturile din activităţi independente, cu praguri precum 12 sau 24 de salarii minime brute pe ţară, în funcţie de tipul venitului.
- În cazul veniturilor din salarii, baza lunară de calcul a contribuţiei se determină pe baza venitului brut lunar, în timp ce în situaţii speciale (de exemplu delegări, detaşări, indemnizaţii) baza poate fi ajustată în funcţie de prevederile art. 139 din Codul fiscal.
- Există situaţii în care veniturile plătite cu titlu de indemnizaţii sau tichete de masă pot intra sau nu în baza de calcul, în funcţie de reglementările aplicabile (de exemplu tichetele de masă pot fi deductibile în anumite condiţii, cu anumite excepţii).
Declararea, plata și depozitarea declarațiilor
- Declarația nominală de asigurare: se completează și se depune lunar, până la data de 25 inclusiv a lunii următoare celei pentru care se datorează contribuțiile.
- Declarația privind obligațiile de plată a contribuțiilor sociale, impozitului pe venit și evidența nominală a persoanelor asigurate: poate fi depus în regim trimestrial sau lunar, în funcţie de regimul ales, cu termenele respective.
- Depunerea se poate face online, iar datele cu caracter personal incluse în declarații trebuie tratate în conformitate cu normele legale în vigoare.
Condiții și situații speciale
- Salariații pot acumula mai multe CIM-uri cu același angajator sau cu un alt angajator, cu condiția ca orele să nu se suprapună, iar repausul zilnic și săptămânal să fie respectate în funcţie de reglementările muncii.
- În cazul concediilor medicale sau al lipsei de plată, repausul săptămânal poate fi acordat în alte zile ale săptămânii, iar sporul aferent se poate aplica conform reglementărilor aplicabile.
- Absenţele nemotivate pot implica suspendarea contractului, iar plata salariului poate fi influenţată în funcţie de decizia angajatorului și de reglementările specifice.
Consecințe fiscale și alternative la forma de organizare (PFA, SRL)
În contextul modificărilor aduse facilităţilor fiscale în 2024-2025, tot mai mulți salariați și companii analizează opţiuni precum trecerea pe PFA sau SRL pentru optimizarea veniturilor. PFA-urile în sistem real plătesc impozit pe venit de 10% pe baza veniturilor încasate minus cheltuielile deductibile, iar CAS/CASS pot avea plafonări specifice. La nivelul anului curent, plafonul CAS poate fi de 48.600 lei pe an pentru veniturile din activităţi independente (12 salarii minime) şi 97.200 lei pentru 24 de salarii minime, cu CAS aplicabil doar până la pragul respectiv. CASS poate fi datorat până la plafonul anual de 291.600 lei (29.160 lei maxim), în funcţie de veniturile anuale.
Există facilităţi IT sau agricole/industria alimentară în trecut, însă de la începutul anului 2025 unele dintre aceste facilități au fost eliminate prin acte normative. În schimb, există limite privind remunerațiile, indemnizațiile și alte sume care pot afecta baza de calcul a contribuțiilor. În cazul în care se înfiinţează un SRL sau PFA, este necesar să se efectueze calcule detaliate ale veniturilor nete după plata taxelor proprii și a costurilor contabile.
Beneficii și deduceri potențiale pentru angajați
- Tichetele de masă: deductibile în limita de 45 lei/zi și scutite de CAS, dar supuse impozitului pe venit (10%) și contribuției la sănătate (10%).
- Cheltuieli legate de transport și cazare: deductibile în anumite condiţii, în limita plafoanelor neimpozabile stabilite la art. 76 alin. (2) lit. a-d și alte prevederi conexe.
- Salariile brute pot fi complementate de beneficii extra-salariale negociate cu angajatorul, condițiile fiind stabilite în cadrul politicilor firmei și al reglementărilor fiscale aplicabile.
Verificări utile pentru angajați
- Verifică-ți statutul de asigurat pe portalul CNAS în secțiunea „Verificare asigurat” pentru a te asigura că angajatorul a virat contribuțiile de sănătate.
- Urmărește în portalul CNAS statutul PIAS (Program de Informare și Asistență pentru Asigurați) pentru informații despre asigurările de sănătate private și drepturi conexe.
- Pentru cei care consideră transferul la un alt regim (PFA sau SRL), evaluează venitul net, taxele proprii și costurile contabilității pentru a decide cea mai avantajoasă cale.
Impozitul pe chirii in 2025 #imobiliare
tags: #ce #contributii #trec #in #sarcina #angajatului
Postări populare:
- Tragedia și renașterea unei maternități vechi din Fălticeni
- Gestionarea balonării în sarcină: care ceai este sigur
- Trucuri utile pentru creșterea fertilității naturale: ghid complet
- Ghid practic pentru reglarea inaltimii patutului copilului
- Desene simple pentru bebeluși: stimularea viziunii nou-născuților