
Extrasul de carte funciară este documentul de neintrerupt necesar înainte de orice tranzacție imobiliară. Cartea funciară este registrul oficial al imobilelor din România, iar extrasul acesteia oferă informații cruciale despre proprietate, sarcini, datorii și limite juridice. Înțelegerea macroscopică a acestui document te protejează de surprize neplăcute în timpul achiziției sau finanțării unui imobil.
Ce este cartea funciară și ce înseamnă CF
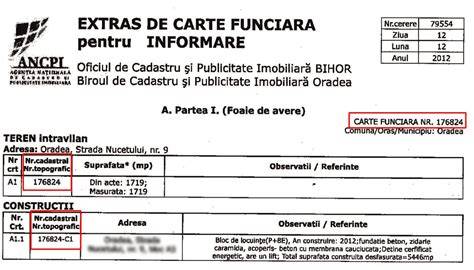
Cartea funciară reprezintă registrul public care cuprinde evidența juridică a imobilelor și a drepturilor reale asupra acestora. Extrasul de carte funciară este documentul emis de OCPI/ANCPI care reflectă situația imobilului la momentul emiterii. CF-ul include: date despre proprietar/proprietari, drepturi reale, sarcini și istoricul imobilului; este gestionat în trei secțiuni distincte: Partea A (descriere fizică), Partea B (proprietar și titlu de dobândire) și Partea C (sarcini și restricții).
Partea A: descrierea imobilului
Suprafața, adresa, categoria de folosință, numărul cadastral și planul de amplasament sunt indicate în Partea A. Confirma dacă suprafața din act coincide cu cea din ofertă sau antecontract. Categoria de folosință poate impune schimbări înainte de construire sau utilizare comercială dacă terenul este înregistrat ca arabil. Numărul cadastral este identificatorul unic al imobilului, iar mențiunile despre construcții (suprafața construită, regimul de înălime) pot fi cruciale pentru validarea dreptului de proprietate.
Partea B: cine deține imobilul și în ce condiții
Partea B confirmă titularul dreptului de proprietate și titlul de dobândire (contract de vânzare-cumpărare, donație, moștenire etc.). Este secțiunea care indică cota-parte a fiecărui coproprietar și tipul înscrierii (definitivă sau provizorie). Dacă există mai mulți proprietari, toți trebuie să semneze contractul de vânzare. Înscrierea definitivă înseamnă drept consolidat, iar cea provizorie poate deveni definitivă prin justificare ulterioară.
Partea C: sarcini, limitări și riscuri
Partea C listează ipoteci, privilegii, servituți, uzufruct, interdicții de înstrăinare, urmăriri silite și litigii în curs. O foaie C goală înseamnă imobil curat din punct de vedere juridic, în timp ce orice sarcină notată poate complica sau bloca tranzacția. Ipoteca este un drept real accesoriu; servituțile pot fi de trecere sau de vedere; uzufructul poate permite folosirea bunului fără a fi proprietar. Urmărirea silită blochează disponibilitatea bunului pentru vânzare sau alte acte ulterioare.
Dependențe și practici frecvente în tranzacții
Extrasul de CF nu este un document unic de citit o dată. Este necesar să revii la el în mai multe momente ale procesului de cumpărare: înainte de ofertă, la semnarea antecontractului, în apropierea semnării actului la notar și înainte de finalizarea tranzacției pentru a verifica coerența cu situația reală. Dacă în Partea B apare mai mult de un coproprietar, toți trebuie să semneze; dacă există ipotecă, banca poate impune radierea acesteia ca condiție de finalizare a tranzacției. Cartea funciară poate confirma că imobilul este înregistrat legal, dar nu poate garanta lipsa tuturor datorilor la utilități sau întreținere, care pot apărea în adeverințe separate din partea asociației de proprietari sau a furnizorilor.
Evaluarea proprietății: două componente esențiale
Evaluarea corectă a unei proprietăți combină: (1) componenta de piață, care estimează valoarea de piață prin analiză comparativă de tranzacții similare; (2) componenta juridică, care verifică dacă imobilul este liber de ipoteci, sechestre, interdicții sau alte sarcini. Evaluarea ANEVAR (pentru credit ipotecar) este obligatorie în acest caz și costă, în general, între 300 și 700 lei pentru un apartament, în funcție de zonă și complexitate. Pentru situații cash, o evaluare de piață informativă poate fi suficientă.
Cum verifici corect CF-ul înainte de ofertă
1) Solicită extrasul pentru informare pentru a înțelege situația juridică de bază; 2) Verifică Partea B (proprietar și cote) și Partea C (sarcini); 3) Actualizează extrasul înainte de semnarea antecontractului; 4) Verifică coerența situației din extras cu informațiile transmise de vânzător; 5) Dacă imobilul va fi cumpărat cu credit ipotecar, banca va efectua propria verificare a cărții funciare; 6) În cazul ipotecilor sau altor sarcini, stabilește cu banca modul de radiere înainte de finalizarea tranzacției. Extrasul trebuie să fie cât mai recent și, opțional, în extenso dacă este disponibil.
Extrasul de carte funciară: tipuri și scopuri
Exista mai multe forme de extras: pentru informare, pentru autentificare și extins (in extenso). Extrasul pentru informare arată situația imobilului la data eliberării; extrasul pentru autentificare este cerut de notar și blochează înscrierea altor acte timp de 5 zile; extrasul extinso include istoricul imobilului. Din 2025, extrasele pentru informare și in extenso pot fi gratuite pentru proprietari în anumite condiții, iar pentru non-proprietari există taxe. Procesul online permite emiterea rapidă dacă imobilul este digitalizat, iar utilitatea acestui document este protecția împotriva surprizelor legale.
Ce să verifici înainte să cumperi sau să faci o ofertă
- Verifică dacă suprafața din extras corespunde cu cea din ofertă; - Confirmă că foaia C nu conține ipoteci, sechestre sau interdicții neașteptate; - Asigură-te că toți proprietarii din foaia B sunt de acord cu vânzarea; - Ai adeverința de la asociația de proprietari privind situația plăților la întreținere; - Dacă există ipotecă, clarifică cu vânzarea și banca radierea acesteia; - Verifică dreptul de preempțiune în cazuri speciale (terenuri agricole, monument istoric etc.); - În cazul terenurilor sau imobilelor speciale, ia în calcul eventualele drepturi de preempțiune.
Chiar înainte de semnarea notarială
Poți verifica situația din extrasul de CF cu vânzătorul și cu notarul; solicită un extras cât mai recent, iar dacă apar discrepanțe, oprește operațiunea până la clarificare. Persoanele fizice sau juridice pot solicita extrasul CF online sau la ghișeu; pentru o tranzacție serioasă, este indicat să aveți documente actualizate și să verificați dacă nu există opoziții sau litigii.
Checklist final înainte de ofertă
- Ai un interval de preț bazat pe tranzacții recente, nu pe anunțuri
- Suprafața din extrasul CF coincide cu cea din ofertă
- Foaia C nu conține ipoteci, sechestre sau interdicții neașteptate
- Toți coproprietarii din foaia B sunt de acord cu vânzarea
- Ai adeverința de la asociație și situația plăților la utilități
- Există ipotecă? Ai clarificat radierea cu banca
- Ai verificat dreptul de preempțiune pentru terenuri speciale
FAQ - răspunsuri rapide
- Poți cumpăra un apartament cu ipotecă activă? Da, cu acordul băncii; plata poate stinge ipoteca vânzătorului, iar radierea se face la finalizarea creditului.
- Cine plătește datoriile la întreținere după vânzare? De regulă, vânzătorul până la tranzacție; dacă nu, cumpărătorul poate prelua datoriile în scris cu acordul vânzătorului și notarul.
- Costul extrasului CF? Extrasul de informare costă 20 lei, iar extrasele in extenso pot avea costuri diferite; gratuitate pentru proprietari poate exista din 2025 în anumite condiții.
- Este obligatorie evaluarea ANEVAR pentru credite ipotecare? Da, banca o cere ca referință pentru finanțare; pentru cash, poate fi înlocuită cu o evaluare de piață informativă.
- Cât de des se reînnoiește extrase CF? Se recomandă să ceri un extras cât mai recent înainte de semnare; situația se poate schimba zilnic.
Rolul unui dezvoltator serios în procesul de verificare
Un dezvoltator responsabil oferă transparență în documentație, iar CF-ul reprezintă dovada că imobilul este liber de sarcini și înregistrat corect. Colaborarea cu practicieni în cadastru, intabulare, notari și avocați reduce riscurile financiare și juridice ale tranzacției. Noon Properties, de exemplu, pune la dispoziția cumpărătorilor informații detaliate despre CF, asigurând claritatea documentației pe parcursul întregului proces.
Obține rapid extrasul de carte funciară ONLINE în 2 minute! Tutorial complet
Rezumat practic
Cartea funciară și extrasul ei sunt instrumente esențiale pentru orice tranzacție imobiliară. Ele îți arată cine deține imobilul, cum a dobândit dreptul, ce sarcini planează asupra imobilului și dacă există litigii sau interdicții. Verificarea atentă a Partea A, Partea B și Partea C, actualizarea și folosirea extrasului corect în momentele cheie ale procesului te ajută să protejezi investiția și să negociezi în cunoștință de cauză.
tags: #ce #inseamna #detinator #de #sarcini #in
Postări populare:
- Caracteristici ale sarcinii în motoarele electrice și impactul asupra performanței
- Sfaturi pentru alăptarea sugarului care se hrănește doar dintr-un sân
- Respirația în sarcină: tehnici pentru travaliu mai ușor
- TIROIDITA AUTOIMUNA si fertilitatea: aspecte esentiale, cauze si terapie
- Informații utile despre pediatria din Cugir