
Contributiile sunt obligatorii; ele se retin in mod automat, fara a fi necesar acordul contribuabilului.
Contributia de asigurari sociale (CAS) - 25% din salariul brut.
Contributia Asiguratorie pentru munca - 2,25% din salariul brut.
Angajatorii recoresc CAS si CASS potrivit cerintelor legale, iar plata se face lunar.
Fondul de handicap - angajatorii cu mai mult de 50 de angajati au obligatia sa angajeze persoane cu handicap intr-un procent de 4% din nr.
Calculul contribuţiilor sociale individuale se realizează prin aplicarea cotelor asupra bazei lunare de calcul, corectată cu veniturile specifice fiecărei contribuţii în parte, cu excepţiile la care ne-am referit în materialul ”Contribuţii sociale.”
Începând cu data de 1 ianuarie 2011 aceste prevederi au fost abrogate.
Acte normative aplicabile: Art. 29618 din Codul fiscal, astfel cum a fost modificat de O.U.G. nr.
În sensul prezentului titlu, contribuţiile sociale definite la art. 2 alin. conformare cu Codul Financiar sunt obligatorii pentru angajati si angajatori.
Contribuţiile sociale individuale calculate şi reţinute potrivit alin. se aplica asupra bazelor lunare de calcul prevăzute la art. 139, 143-145, după caz.
Calculul contribuţiilor de asigurări sociale datorate de persoanele fizice şi juridice care au calitatea de angajatori sau sunt asimilate acestora, precum şi de instituţiile prevăzute la art. 136 lit. d)-f) se realizează prin aplicarea cotelor corespunzătoare prevăzute la art. 138 asupra bazelor de calcul prevăzute la art. 140, 143-145, după caz.
Contribuţiile de asigurări sociale pentru angajați sunt influențate de plafonări și de condiții de muncă, iar în unele situații cotele pot fi aplicate integral asupra bazei de calcul.
Contribuțiile sociale se plătesc de către angajatori în majoritatea cazurilor, iar angajatii au rol în reținerea automată a CAS și CASS din salariul brut.
În situația personalului român trimis în misiune permanentă în străinătate, veniturile asupra cărora se datorează contribuţia sunt cele prevăzute la art. 145 alin. (1) lit.
Veniturile din salarii sau asimilate salariilor se supun contribuțiilor sociale, iar baza de calcul poate fi plafonată în funcție de lege.
Totodată, începând cu unele perioade, plafonările pentru contribuții au fost ajustate, iar unele facilități fiscale au fost modificate sau abrogate.
În cazul plății indemnizațiilor de asigurări sociale de sănătate, baza lunară de calcul poate fi 35% din câştigul salarial mediu brut, în situații speciale.
Veniturile din salarii sau asimilate salariilor intră în baza lunară de calcul a contribuției de asigurări sociale datorate bugetului asigurărilor sociale de stat.
Contribuţiile de asigurări sociale se aplică în mod diferit în funcție de situația angajatului, de natura veniturilor și de reglementările normative în vigoare.
Contribuția de asigurări sociale (CAS) reprezintă o taxă plătită înspre bugetul asigurărilor sociale de stat, destinată finanțării sistemului public de pensii.
Câștigul salarial mediu brut este un reper în unele situații pentru plafonări ale bazelor de calcul al contribuțiilor.
Salariații plătesc CAS și CASS, iar impozitul pe venit este o altă componentă a taxelor salariale.
În ceea ce privește calculul salariului net, este important să știi că deducerea personală poate afecta baza impozabilă și suma netă.
Presupunem că un angajat ocupă funcția de Marketing Specialist în cadrul unei firme și are un salariu de 6.000 de lei brut; în acest scenariu cazurile reale pot varia în funcție de contractele în vigoare.
Presupunând că salariul minim brut pe economie este 4.050 lei, se poate observa impactul contribuțiilor asupra netului în diverse situații de salarizare.
Legea nr. Ordonanța de urgenta a Guvernului nr. 4/2017, intra în vigoare în 2017, iar firmele vor achita contributii mai mari CAS la pensii și CASS la sănătate pentru angajații cu venituri mici.
Angajații plătesc cele mai multe dintre contribuții, iar incidența acestor cote variază în funcție de situația particulară a fiecărui angajat și de reglementările actuale.
Fluturașul de salariu nu este obligatoriu prin lege, iar formatul poate varia între angajatori.
Între timp, tichetele de masă reprezintă un beneficiu popular, cu deductibilitate certaină la impozit, dar cu limitări la CAS.
A fost evident că unele facilități fiscale au fost reduse sau eliminate pentru anumite sectoare economice începând cu 2025, iar IT-ul a fost afectat de modificări similare.
Pentru activități independente, ca PFA, există opțiuni de taxare diverse, iar plafonarea CAS/CASS poate afecta deciziile de organizare a veniturilor.
În 2026, salariul minim și reglementările conexe au suferit ajustări, iar deciziile individului despre formă de informalitate sau înființarea unei entități comerciale pot fi influențate de aceste cote.
Contribuțiile sociale au un impact direct asupra salariului net, influențând suma disponibilă lunar, iar angajatorul poate include în pachetul de compensații diverse beneficii extralariale.
Contribuțiile sociale, atât CAS cât și CASS, sunt suportate atât de angajatori, cât și de angajați, în diferite proporții, în funcție de tipul de venit și de reglementările în vigoare.
Este important să verifici statusul de asigurat prin portalul CNAS pentru a te asigura că angajatorul virează contribuțiile de sănătate în mod corespunzător.
La nivel practic, calculul contribuțiilor se face pe baza bazei lunare de calcul, în care se includ sau exclude veniturile prevăzute de lege în funcție de tipul venitului.
De asemenea, în contextul unei firme, indicatorii financiari pot implica decizii asupra organizării fiscale (PFA, SRL) în funcție de plafonările legale și de regimul fiscal aplicabil.
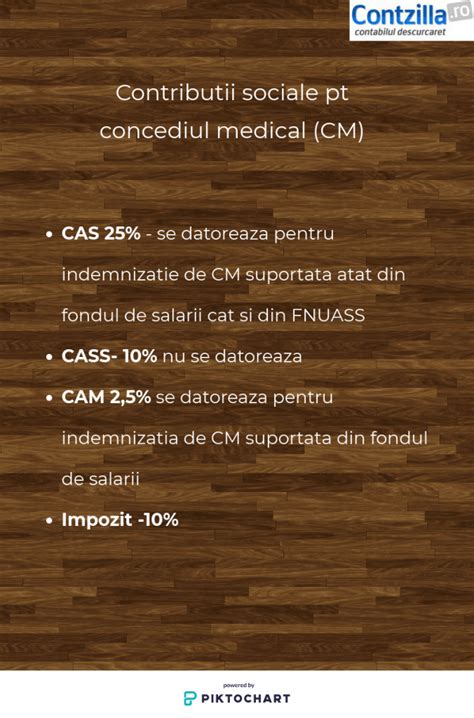
Infograficul ilustrează cum se rețin CAS și CASS lunar și cum impactează salariul net.
Tot ce trebuie să știi despre CASS - ghid complet #CASS #declaratiaunica
Este recomandat să consulți surse oficiale pentru detalii despre cote, plafoane și excepții, deoarece acestea pot suferi modificări.
În cazul în care apar întrebări frecvente, poți consulta setul de întrebări uzuale despre CAS și CASS pentru clarificări rapide.
- CAS - 25% din salariul brut, plafonat în funcție de norma
- CASS - 10% din venitul brut până la plafonul anual
- Impozit pe venit - cote variabile în funcție de reglementări
- Deductibilitatea tichetelor de masă cu reguli specifice
Tipuri de opțiuni de utilizare a veniturilor: de la salariat la PFA/SRL
Pentru activități independente cu o persoană fizică neautorizată se poate face un contract de colaborare, încheiat pe Codul civil, art. Nu uita: firmele care au cifră de afaceri sub 100.000 euro începând cu 1 ianuarie 2026 pot să rămână microîntreprinderi doar dacă au minim 1 angajat.
Conform Legii nr. 19/2000, înainte de adoptarea Legii nr. 250/2007, baza de calcul a contribuţiei de asigurări sociale era următoarea: - Baza de calcul a contribuţiei individuale, datorate de angajat, o reprezenta salariul individual brut lunar; - Baza de calcul a contribuţiei angajatorului o reprezenta fondul total de salarii brute lunare realizate de asiguraţi.
2. Odată cu intrarea în vigoare a Legii nr. 250/2007 s-a modificat doar baza de calcul a contribuţiei individuale de asigurări sociale.
3. Pentru înlăturarea inadvertenţelor create de Legea nr. 250/2007 a fost elaborată Ordonanţa de urgenţă a Guvernului nr. 91/2007.
4. Urmare numeroaselor întrebări formulate de agenţii economici s-a promovat Ordinul nr. 92/2008 detaliind venitul brut lunar realizat.
5. Având în vedere interpretările, ministrul muncii a emis noi norme pentru clarificare.
tags: #contributii #in #sarcina #angajatului #de #la