
Ordinul nr. ... a aprobat modelul şi conţinutul formularului 112 "Declaraţie privind obligaţiile de plată a contribuţiilor sociale, impozitului pe venit şi evidenţa nominală a persoanelor asigurate", împreună cu anexele nr. 1.1 "Anexa angajator" şi nr. 1.2 "Anexa asigurat" la acesta. Declaraţia se completează de către persoanele fizice şi juridice care au calitatea de angajatori sau sunt asimilate acestora potrivit Codului fiscal, la care îşi desfăşoară activitatea sau beneficiază de concediul medical şi indemnizaţii de asigurări sociale de sănătate persoanele prevăzute la art. 136 lit. a) şi b) şi art. 153 alin. (1).
Conform prevederilor, depunerea trimestrială a declarației constă în completarea și depunerea a cate o declarație pentru fiecare lună din trimestru, iar plata și raportarea se face până la data de 25 inclusiv a lunii următoare trimestrului, cu condiția ca plătitorii să respecte excepțiile prevăzute de art. 58 alin. (2) și art. 296 indice 19 alin. 1, alineatele aferente. De asemenea, plafonul de 100.000 euro se transformă în lei la cursul BNR pentru 31.12.20xx.
Este importantă atenționarea privind situațiile în care, în cursul trimestrului, persoanele fizice care realizează venituri din salarii ori asimilate salariilor beneficiază de concedii și indemnizații de asigurări sociale de sănătate sau le încetează calitatea de asigurat: în astfel de cazuri, plătitorii de venituri din salarii și asimilate, în calitate de angajatori ori de persoane asociate angajatorului, depun Declarația 112 până la 25 ale lunii următoare celei în care a intervenit concediul medical sau încetarea calității de asigurat; perioada rămasă din trimestru se declară până la data de 25 inclusiv a lunii următoare trimestrului.
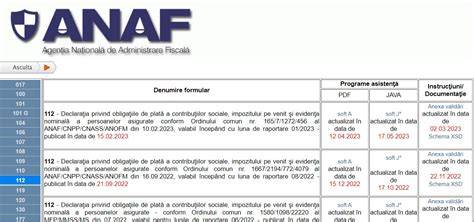
Potrivit modificărilor legislative, Declarația 112 reprezintă formularul de raportare a contribuțiilor sociale, a impozitului pe venit și a evidenței nominale a salariaților. Pentru completarea corectă a Declarației 112, contribuabilii trebuie să utilizeze aplicația informatică ANAF, Program de asistență D112. După transmiterea Declarației 112, contribuabilul verifică starea procesării în SPV sau în programul utilizat; validarea se realizează în timp real, iar rectificările se fac prin depunerea unei declarații rectificative (tip „C”).
În cazul în care se depun declaratii pentru trimestrul în curs, respectarea termenelor este o componentă esențială a conformării fiscale. Pentru angajatori, aceste obligații includ actualizări legate de modificările introduse prin O.U.G. nr. 115/2023 și O.U.G. nr. 168/2022 (de exemplu, suma netaxabilă de 200 lei) și de Legea nr. 1.2, cu referire la secțiuni din Anexa asigurat (E.3) privind veniturile neimpozabile.
Ce înseamnă depunere trimestrială și cum se aplică în practică
- Depunerea trimestrială implică completarea a trei declarații 112, câte una pentru fiecare lună din trimestru, cu termenele de depunere la data de 25 a lunii următoare trimestrului.
- În cazul concediilor medicale sau încetării calității de asigurat, se poate depune o declarație rectificativă sau completările se pot realiza în secțiuni speciale, conform art. 80 alin. etc.
- Este posibilă opțiunea pentru depunerea lunară a declarației în locul celei trimestriale, prin notificare în organul fiscal până la data 31 ianuarie inclusiv, iar revenirea la regimul trimestrial se poate face în aceeași modalitate.
O serie de actualizări legislative afectează formularul 112: includerea modificărilor aduse de OG 30/2011 pentru depunerea declarației fiscale unice sau opțiunea de a trece între regimuri. A se nota că în cazul contribuabililor cu venituri din salarii, depunerea declarației 112 poate fi obligatorie în format trimestrial, în timp ce perioadele de concediu sau incapacitate temporară pot genera situații specifice pentru care se aplică plafoane și ajuste în coloane precum „Anexa asigurat” - secțiunea E.3 cu pozițiile 8.5.8 și 8.5.9.
Rolul și valorile cheie pentru angajatori
- Declarația 112 este o platformă centrală pentru raportarea contribuțiilor sociale, a impozitului pe venit și a evidenței nominale a salariaților.
- Respectarea termenelor și completarea corectă a anexeelor este crucială pentru conformare fiscală.
- Utilizarea Programului D112 și verificarea statusului în SPV facilitează validarea automată și eventualele rectificări.
În practică, completează-te și raportează conform normelor în vigoare, urmând indicațiile organizatorice privind perioadele trimestriale, respectarea plafonului, tratamentul veniturilor neimpozabile și includerea veniturilor din activități asimilate, cu accent pe necesitatea validării automate de către sistemul ANAF și posibilitatea rectificărilor prin declarația tip „C”.
Modulul 8 Managementul ciclului de viață și evaluarea schimbării
Pe lângă obligațiile declarative, angajatorii pot acorda beneficii extrasalariale neimpozabile în condițiile legale aplicabile, iar completarea 112 trebuie să reflecte corect aceste situații, inclusiv acordarea sumelor netaxabile sau incadrarea în regimuri de impozitare specifice. Respectarea integrală a reglementărilor este fundamentală pentru conformarea fiscală a oricărei entități care plătește salarii sau prestații asimilate.
tags: #declaratia #112 #la #trimestru #depusa #mai
Postări populare:
- Sfaturi despre micronutrienți în trimestrul doi al sarcinii
- ghid pentru măsurarea temperaturii la bebeluși cu termometru electronic
- Rețete prânz pentru întreaga familie: meniuri sănătoase pentru un copil de 2 ani
- Îngrijirea nou-născutului după naștere: somn, hrănire, igienă și siguranță
- Ghid pentru gravidele din Buzău: reduceri și idei de stil