
Erorile constatate în contabilitate se pot referi fie la exerciţiul financiar curent, fie la exerciţiile financiare precedente. Corectarea erorilor semnificative aferente exerciţiilor financiare precedente se efectuează pe seama rezultatului reportat. Erorile nesemnificative aferente exerciţiilor financiare precedente se corectează, de asemenea, pe seama rezultatului reportat; totuşi, pot fi corectate pe seama contului de profit şi pierdere erorile nesemnificative. Se consideră că o eroare este semnificativă dacă aceasta ar putea influenţa deciziile economice ale utilizatorilor, luate pe baza situaţiilor financiare anuale. Analizarea dacă o eroare este semnificativă sau nu se efectuează în context, având în vedere natura sau valoarea individuală sau cumulată a elementelor.
Tipuri de erori şi principiile de corectare
- Erorile nesemnificative aferente exerciţiilor financiare precedente se corectează pe seama rezultatului reportat; dacă este cazul, pot fi înregistrate şi pe contul de profit şi pierdere. Erorile nesemnificative sunt cele care nu influenţează informaţiile financiar-contabile.
- Erorile semnificative aferente exerciţiilor financiare precedente se corectează pe seama rezultatului reportat. Dacă eroarea este semnificativă, corecţia retroactivă poate implica ajustarea situaţiilor financiare anterioare sau note explicative în raportul financiar, conform reglementărilor aplicabile.
- În notele la situaţiile financiare trebuie prezentate informaţii suplimentare cu privire la erorile constatate.
Procedura de corectare a erorilor contabile din anii precedenţi
- Identificarea erorii se poate face în urma auditului intern sau extern sau a verificărilor documentelor din perioada respectivă.
- Evaluarea impactului erorii asupra situaţiei financiare a companiei: dacă eroarea este nesemnificativă, se aplică corectarea în exerciţiul curent; dacă este semnificativă, se efectuează ajustări retroactive şi eventual note explicative.
- Eroarea este înregistrată prin intervenţii contabile corespunzătoare în conturile relevante; se ajustează rapoartele financiare ale perioadei respective.
- Raportarea erorii către ANAF şi alte părţi interesate, conform prevederilor legislative aplicabile, este ultimul pas al procesului.
Perioada de timp şi paşii practici pentru corectare
Perioada de timp recomandată: erorile trebuie rectificate imediat după identificare, în măsura în care acest lucru este posibil, pentru a informa corect utilizatorii situaţiilor financiare. Fiecare categorie de eroare are reguli specifice în funcţie de impactul fiscal: erorile nesemnificative se corectează pe seama rezultatului reportat, iar cele semnificative pot necesita ajustări retroactive şi, în unele cazuri, note explicative.
- Identificare erorii pe baza unor audituri sau cercetări documentare.
- Evaluarea impactului asupra situaţiei financiare; separarea erorilor nesemnificative de cele semnificative.
- Înregistrări contabile suplimentare în conturile corespunzătoare pentru a reflecta corectura.
- Ajustarea rapoartelor financiare ale anului afectat.
- Comunicarea erorii către autorităţile fiscale şi părţile interesate.
Gestionarea fiscală a erorilor combinat cu impozitul pe profit
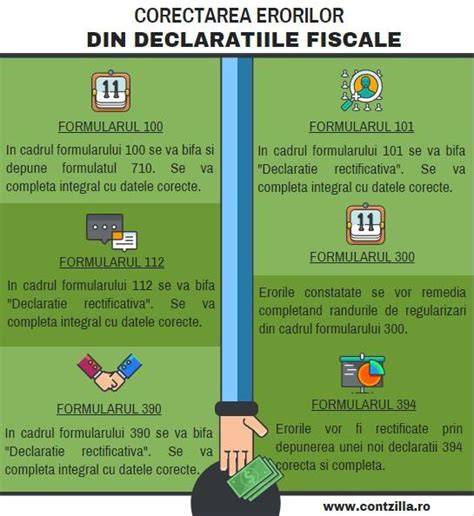
În cazul unor întrebări specifice despre impozitul trimestrial pe profit, erorile pot afecta baza de impozitare. O eroare în înregistrarea cheltuielilor (de exemplu sponsorizări) poate genera un impozit pe profit înregistrat în plus sau în minus în raportarea D101. Corecţiile pot necesita rectificarea declaraţiilor de bilanţ, D101, D406 sau a altor formulare fiscale, în funcţie de perioada afectată şi de natura erorii.
Exemple concrete discutate în draft
- Înregistrări greşite ale cheltuielilor cu sponsorizările care au fost contabilizate ca nedeductibile; corecţia poate afecta impozitul pe profit datorat în perioadele respective.
- Excluderea sau includerea unor active sau facilităţi fiscale în baza de impozit, care poate modifica calculul impozitului pe profit pe ani sau trimestre, necesitând rectificări ale declaraţiilor 101.
- Corre)ctări ale valorilor contabile ale unor reduceri sau facilităţi fiscale (de exemplu reduceri de impozit pe profit rezultate din capitalul propriu sau alte stimulente fiscale) în perioade anterioare.
Relaţia dintre erori contabile şi note explicative
Conform reglementărilor, dacă eroarea este semnificativă, corecţia retroactivă este însoţită de note explicative, iar situaţiile financiare ale perioadei afectate trebuie să reflecte ajustările. Pentru erorile nesemnificative, corecţia se face, de regulă, în contul de profit şi pierdere al exerciţiului curent, iar impactul asupra raportării anterioare este minim sau neexistent.
Propuneri practice pentru evitarea erorilor în sponsorizări, D101 şi calculul impozitului
- Este indicat să se verifice înregistrările de sponsorizare înainte de închidere şi să se asigure clasificarea corectă în contabilitate, în special în ceea ce priveşte deductibilitatea fiscală a cheltuielilor.
- Se recomandă reconcilieri periodice între evidenţa contabilă şi declaraţiile fiscale (D101) pentru a preveni diferenţe între impozitul înregistrat şi cel declarat.
- Utilizarea softurilor contabile moderne pentru migrarea datelor şi validarea calculelor poate reduce semnificativ erorile matematice sau de clasificare.
- Externalizarea componentelor de raportare contabilă şi fiscală poate asigura conformitatea cu reglementările în continuă schimbare şi poate facilita auditurile fiscale.
Este important să reţii că modul exact de corectare a erorilor şi efectele fiscale pot diferi în funcţie de reglementările în vigoare la momentul identificării erorii. Consultarea unor Specialişti contabili şi fiscali poate oferi ghidaj personalizat în funcţie de situaţia concretă a fiecărei entităţi.
Aplicaţii vizuale pentru înţelegere
Exemple de fluxuri contabile pentru situaţii uzuale
Un exemplu recomandat de practică: dacă o cheltuială de sponsorizare a fost înregistrată incorect ca nedeductibilă, se poate proceda la rectificarea în contul 1174 (Rezultatul reportat) şi, dacă este necesar, se primesc note explicative către autorităţi privind ajustarea impozitului pe profit în perioadele afectate.
Cum să contabilizezi erorile contabile
Elemente suplimentare utile
- Erorile nesemnificative se corectează prin ajustări în exerciţiul curent, iar semnificativele necesită recalculări fiscale şi eventual note explicative.
- Corectările nu modifică bilanţul de deschidere al exerciţiului curent, menţinând principiul intangibilităţii.
- În nota explicativă trebuie să detaliezi natura erorii, impactul financiar, perioadele afectate şi efectele asupra impozitului pe profit.
tags: #nota #contabila #eroare #calcul #impozit #trimestru
Postări populare:
- De la fecundație la nidare: o călătorie detaliată în dezvoltarea intrauterină
- Consultatii și investigații în ginecologie cu Olga Arhiri
- Instrucțiuni pentru aparatul Chicco: cum să încălzi și să sterilizezi biberonul ACASĂ
- Scutece pentru bebeluși la bucata în farmacii: opțiuni unice vs. refolosibile
- Tot ce trebuie să știi despre frisoane și contracții la gravide