
În ultimii ani s-a discutat intens despre soluția Înaltei Curți potrivit căreia primăriile nu pot condiționa emiterea autorizației de construire prin cedarea unei părți de teren. Această dezbatere are o miză esențială pentru notariat: nulitatea absolută a declarației de renunțare la dreptul de proprietate, ca urmare a cauzei ilicite și morale, a fost apreciată în diferite grade de jurisdicție (sentința civ. nr. 616 din 10.12.2020 a Tribunalului Cluj, deciziile de apel CA Cluj, civ. nr. 153A/A/2021 și recurs ICCJ, dec. nr. 542/20221).
Renunțarea la dreptul de proprietate, reglementată de art. 562 alin. 2 C.civ. în legătură cu art. 553 alin., reprezintă o veritabilă liberalitate prin care renunțătorul transmite cu titlu gratuit dreptul de proprietate către o entitate publică, precum comuna, orașul sau municipiul. În contextul condiționării obținerii autorizației de construire, voința juridică a proprietarului poate fi frântă sau limitată, iar declarația de renunțare poate deveni instrumentul prin care se îndeplinește scopul administrativ, nu expresia liberă a voinței sale reale.
Fundamentele juridice ale radierei ipotecii în contextul acestei teme
Radioarea ipotecii nu apare automat după achitarea creditului. Deținerea ipotecii rămâne înscrisă în cartea funciară până la emiterea unei încheieri de radiere de către OCPI, pe baza declarației autentificate de bancă sau a altui creditor ipotecar. Astfel, după cumpărarea imobilului sau finalizarea rambursării creditului, oferta notarială trebuie să includă o declarație autentică de radiere pentru a elimina sarcina din CF. Radierea ipotecii se realizează prin documente specifice și proceduri bine detaliate în materialul de mai jos.
Pașii evidențiați pentru radierea ipotecii
- Achitarea integrală a creditului ipotecar și obținerea acordului de radiere de la creditor (banca sau alt creditor ipotecar).
- Înscrierea acordului de radiere în formă autentică (de regulă notarială). Origine și formă: declarația de radiere este semnată de reprezentantul creditorului ipotecar sau, în cazuri speciale, altă formă acceptată de notariat.
- Depunerea dosarului la Oficiul de Cadastru și Publicitate Imobiliară (OCPI) pentru radierea ipotecii din cartea funciară a imobilului.
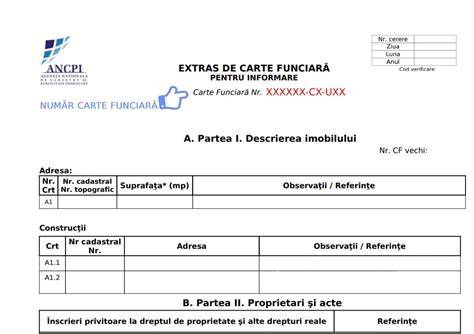
- OCPI emite încheierea de carte funciară prin care dispune radierea sarcinilor din CF; extras de carte funciară pentru informare actualizat.
- Notarul transmite dosarul la OCPI, iar radierea este efectuată cu promptitudine în regim normal (aprox. 2 zile lucrătoare) sau în regim de urgență (1 zi, contra taxă suplimentară).
Conținutul documentației necesare include un act de proprietate imobil ipotecat, încheiere de intabulare, contract de ipotecă, adeverință de la bancă privind achitarea totală a creditului și acordul de radiere, precum și extras de carte funciară pentru informare.
Acte și costuri implicate în radierea ipotecii
- Act de proprietate imobil ipotecat
- Încheiere de intabulare
- Contract de ipotecă
- Adeverință de la bancă privind achitarea totală a creditului și acordul de radiere
- Extras de carte funciară pentru informare
- Taxă OCPI: aproximativ 100 lei pe imobil pentru radierea unei sarcini
- Onorariul notarial pentru autentificarea declarației de radiere (notarul poate percepe un tarif, variabil în funcție de birou)
În reglementările românești, radierea ipotecii poate varia în funcție de alegerea notarului, dar taxele OCPI rămân, în general, fixe. Dacă radierea vizează mai multe cărți funciare, taxele se aplică pentru fiecare carte funciară vizată. În cazul creditelor Prima Casă, trebuie radiate atât ipoteca băncii, cât și ipoteca în favoarea statului prin FNGCIMM. Procedura se poate efectua de către debitor sau prin intermediul unui notar sau avocat.
Procedura în cazul credal Prima Casă și particularități legale
Radierea ipotecii în contextul creditele Prima Casă implică două ipoteci în CF: ipoteca în favoarea băncii și ipoteca în favoarea statului (FNGCIMM). Pentru radierea ipotecii în favoarea Fondului de Garantare, este necesar un acord separat de la instituția garantantă, care eliberează un document de stingere a obligației. Ulterior, acest document se depune la OCPI împreună cu celelalte acte pentru radierea completă a imobilelor din CF.
După finalizarea plății debitului, dacă creditorul sau banca nu cooperează, poate fi necesară deschiderea unei acțiuni în instanță pentru radierea ipotecii. În multe cazuri, radierea este facilitată prin obligativitatea ca creditorul să emită consimțământul de radiere printr-o declarație autentică.
Ce se întâmplă dacă banca nu mai există sau a fost absorbită
În situații în care banca nu mai activează, succesorul juridic (o nouă bancă sau un lichidator) va emite documentele necesare pentru radierea ipotecii. Identificarea instituției care a preluat creanțele este crucială: BNR și Registrul Comerțului sunt surse utile pentru a determina entitatea care deține drepturile și obligațiile instituției anterioare. Procedura de radiere poate continua prin reprezentantul legal al entității succesorale.
Specifice de radiere în contextul reparations și succesiuni
În caz de deces al titularului creditului, moștenitorii pot solicita radierea ipotecii după deschiderea succesiunii. Dacă titularul este în viață, dar nu poate administra procedura, poate delega altcineva prin procură notarială. Uzucapiunea, alte forme de dobândire sau redobândire a drepturilor, pot complica situațiile, iar consultarea unui avocat poate fi utilă pentru clarificarea opțiunilor în funcție de circumstanțe.
Condiții practice pentru o radiere reușită: recomandări și scenarii frecvente
Este recomandat să obțineți și să verificați documentația de la bancă privind stingerea creanței înainte de a iniția procedura de radiere. Verificați dacă există două ipoteci în CF (în cazul Prima Casă) și dacă există un consimțământ clar pentru radiere pentru fiecare registru. De asemenea, analizați dacă există obligații suplimentare de publicitate sau arhivare în funcție de banca implicată și de schimbări ulterioare în structura băncilor. În situațiile în care documentele lipsesc sau în care banca nu cooperează, puteți apela la instanțe pentru emiterea unei hotărâri de radiere, cu proba plății integrale a datoriei.
Întrebări frecvente despre radierea ipotecii
- Pot depune cererea de radiere singur la OCPI sau este obligatoriu să intermedieze notarul?
- Se poate vinde imobilul cu ipoteca încă înscrisă?
- Este necesară radierea ipotecii imediat după plata ultimului rat?
Răspunsuri esențiale: cererea poate fi depusă și de către datornic; notarul nu este obligatoriu, dar poate facilita procesul contra cost. În practică, vânzarea cu ipotecă încă în CF este posibilă doar în situații foarte rare și cu acordul prealabil al creditorului. Investigați dacă versiunea actuală a CF nu mai poate conține ipotecă după radiere pentru a evita blocaje viitoare în finanțarea unor noi proiecte sau vânzări.
Aspecte practice suplimentare pentru notariat
Notarul joacă un rol central în autentificarea declarației de radiere și în comunicarea cu OCPI. Dialogul cu banca sau cu entitatea succesoră în cazul în care banca s-a absorbit sau a intrat în faliment poate implica timpi de așteptare și cerințe suplimentare. Este recomandat să pregătiți din timp dosarul, să acordați atenție exactității datelor imobilului (nr. CF, cadastral) și să verificați existența eventualelor drepturi comune asupra unității (de ex., cota parte din teren).
Rezumate practice pentru proprietari
Radierea ipotecii este o operațiune necesară pentru a elibera proprietatea de sarcini, facilitând vânzarea, refinanțarea sau alte acte de dispoziție. Deși datoria poate fi stinsă, ipoteca poate rămâne în CF până la radiere, iar acest lucru poate crea obstacole administrative și financiare în viitor. Recomandarea este să gestionați radierea ipotecii imediat după închiderea creditului, asigurându-vă că aveți acordul creditorului și cunoaștere despre pașii urmați și costuri implicate.
Cum funcționează de fapt principalul și dobânda în plățile de împrumut
Condiții speciale legate de Fondul de Garantare și Prima Casă
Pentru creditele Prima Casă, este necesară radierea ambelor ipoteci: cea a băncii și cea în favoarea statului (FNGCIMM). Procedura poate necesita documente suplimentare, iar implicarea FNGCIMM poate fi gestionată prin banca finanțatoare. După emiterea documentelor de către bancă și FNGCIMM, se finalizează autentificarea declarației de radiere și transmiterea dosarului la CF.
Important de știut: meta-informații despre articol
tags: #renuntare #la #dreptul #de #proprietate #imobil
Postări populare:
- Clarificări privind retragerea și modificarea Caietului de sarcini în SEAP, în contextul Legii 98/2016
- Descoperă expertiza Sofiei Mihăilescu în pediatrie pentru sănătatea copiilor
- Sarcinile profesorului în cadrul procesului de învățare eficient
- Ginecologie în Fălticeni: programări rapide la cabinet
- Ginecologie la Spitalul Pelican Oradea Rogerius: screening, HPV, ecografie și tratament