
Conform Legii societatilor nr. 31/1990, art. 67, cota-parte din profit ce se plateste fiecarui asociat constituie dividend. Mulțumim pentru citire, nu uita să te abonezi!
Dividendele se distribuie asociatilor proportional cu cota de participare la capitalul social varsat, optional trimestrial pe baza situatiilor financiare interimare si anual, dupa regularizarea efectuata prin situatiile financiare anuale, daca prin actul constitutiv nu se prevede altfel. Acestea se pot plati in mod optional trimestrial in termenul stabilit de adunarea generala a asociatilor sau, dupa caz, prin legile speciale, regularizarea diferentelor rezultate din distribuirea dividendelor in timpul anului urmand sa se faca prin situatiile financiare anuale.
Plata diferentelor rezultate din regularizare se face in termen de 60 de zile de la data aprobarii situatiilor financiare anuale aferente exercitiului financiar incheiat. In caz contrar, societatea datoreaza, dupa acest termen, dobanda penalizatoare calculata conform art. 3 din OG nr. 13/2011 privind dobanda legala remuneratorie si penalizatoare pentru obligatii banesti, precum si pentru reglementarea unor masuri financiar-fiscale in domeniul bancar, aprobata prin Legea nr. 43/2012 daca prin actul constitutiv sau prin hotararea adunarii generale a actionarilor care a aprobat situatiile financiare aferente exercitiului financiar incheiat nu s-a stabilit o dobanda mai mare.
Potrivit Legii contabilitatii nr. 82/1991, art. 19, alin (31), repartizarea trimestriala a profitului catre actionari sau asociati se poate efectua optional, in cursul exercitului financiar, in limita profitului contabil net realizat trimestrial, plus eventualele profituri reportate si sume retrase din rezerve disponibile in acest scop, din care se scad orice pierderi reportate si sume depuse in rezerve in conformitate cu cerintele legale sau statutare, respectiv pe baza situatiilor financiare interimare aprobate de adunarea generala a actionarilor sau asociatilor, dupa caz.
Conform OMFP nr. 3067/2018 pentru completarea unor reglementari contabile, entitatile care au optat, potrivit legii, sa repartizeze dividende in cursul exercitiului financiar evidentiaza acea repartizare in contul 463 Creante reprezentand dividende repartizate in cursul exercitiului financiar (articol contabil 463 Creante reprezentand dividende repartizate in cursul exercitiului financiar = 456 Decontari cu actionarii/asociatii privind capitalul).
Dividendele repartizate conform pct.4231 se regularizeaza pe seama dividendelor distribuite pe baza situatiilor financiare anuale aprobate potrivit legii (articol contabil 457 Dividende de plata = 463 Creante reprezentand dividende repartizate in cursul exercitiului financiar).
Functiunea contului 463 Creante reprezentand dividende repartizate in cursul exercitiului financiar: Cu ajutorul acestui cont se tine evidenta dividendelor repartizate, conform legii, in cursul exercitiului financiar si care urmeaza sa se regularizeze dupa aprobarea situatiilor financiare anuale.
Contul 463 Creante reprezentand dividende repartizate in cursul exercitiului financiar este un cont de activ. In debitul contului 463 Creante reprezentand dividende repartizate in cursul exercitiului financiar se inregistreaza: suma dividendelor repartizate in cursul exercitiului financiar (456). In creditul contului 463 Creante reprezentand dividende repartizate in cursul exercitiului financiar se inregistreaza: suma dividendelor repartizate in cursul exercitiului financiar si regularizate pe seama dividendelor anuale (457); sumele incasate reprezentand restituiri de dividende datorate, conform legii (512, 531). Soldul contului reprezinta sumele repartizate ca dividende, conform legii, in cursul exercitiului financiar.
In conditiile in care societatea in cauza intra in sfera de aplicare a Ordinului ministrului finantelor publice nr.1.802/2014 pentru aprobarea Reglementarilor contabile privind situatiile financiare anuale individuale si situatiile financiare anuale consolidate, in cazul in care opteaza pentru repartizarea trimestriala de dividende, are obligatia intocmirii de situatii financiare interimare. Exemplu: daca se decide repartizarea dividendelor la 30.09.2023, societatea va intocmi situatii financiare interimare la 30.09.2023. Acestea sunt formate din bilant si contul de profit si pierdere, avand aceeasi structura cu cea aplicabila situatiilor financiare anuale intocmite conform prevederilor OMFP nr. 1802/2014. Situatiile interimare nu pot fi intocmite avand ca perioada de referinta o luna din interiorul unui trimestru, periodicitatea acestora fiind doar trimestrul.
Insa, in vederea intocmirii situatiilor financiare interimare la 30.09.2023, ca urmare a optarii pentru repartizarea trimestriala de dividende, se va proceda la efectuarea inventarierii elementelor de natura activelor, datoriilor si capitalurilor proprii in conformitate cu prevederile Ordinului MFP nr. 2861/2009 pentru aprobarea Normelor privind organizarea si efectuarea inventarierii elementelor de natura activelor, datoriilor si capitalurilor proprii. Dupa efectuarea inventarierii si inregistrarea rezultatelor inventarierii, societatea va proceda la determinarea rezultatului de repartizat. Intocmirea situatiilor financiare interimare se realizeaza pe baza balantei de verificare in care sunt cuprinse rezultatele inventarierii. Repartizarea rezultatului la dividende se va efectua conform prevederilor actului constitutiv si cotelor de detinere a capitalurilor proprii.
Regularizarea sumelor repartizate in cursul exercitiului financiar (2023) se face dupa aprobarea situatiilor financiare anuale la 31.12.2023, iar dividendele repartizate si plates in plus in cursul exercitiului financiar (2023) se restituie in termen de 60 de zile de la data aprobarii situatiilor financiare anuale. Mentionam ca obligatia de restituire intervine pentru asociatul unic care a incasat dividende trimestrial, iar conducerea societatii are obligatia de a urmari recuperarea acestor sume.
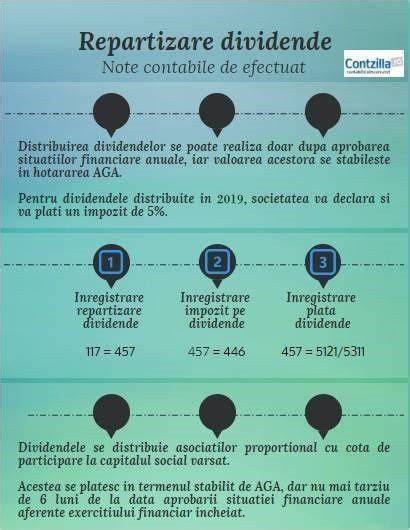
Monografie contabila pentru repartizarea dividendelor trimestriale: In cursul anului: Evidentierea repartizarii de dividende in cursul exercitiului financiar: 463 Creante reprezentand dividende repartizate in cursul exercitiului financiar = 456 Decontari cu actionarii/asociatii privind capitalul. Retinerea impozitului pe dividende: 456 Decontari cu actionarii/asociatii privind capitalul = 446 Alte impozite, taxe si varsaminte asimilate. Plata dividendelor nete: 456 Decontari cu actionarii/asociatii privind capitalul = 5121 Conturi la banci in lei. Plata impozitului: 446 Alte impozite, taxe si varsaminte asimilate = 5121 Conturi la banci in lei.
La inceputul anului urmator incheierii exercitiului in care s-au repartizat dividende trimestriale: Inchiderea contului de profit si pierdere: 121 Profit sau pierdere = 1171 Rezultatul reportat reprezentand profitul nerepartizat sau pierderea neacoperita. Inregistrarea dividendelor de plata finale, conform situatiilor financiare anuale: 1171 Rezultatul reportat reprezentand profitul nerepartizat sau pierderea neacoperita = 457 Dividende de plata. Compensarea contului 457 cu 463: 457 Dividende de plata = 463 Creante reprezentand dividende repartizate in cursul exercitiului financiar. Restituirea de catre asociati a sumei platite in plus in termen de 60 de zile de la aprobarea situatiilor financiare anuale: 5121 Conturi la banci in lei = 463 Creante reprezentand dividende repartizate in cursul exercitiului financiar.
Impozitul pe dividende: Obligatia calcularii si retinerii impozitului pe dividende revine persoanei juridice platitoare de venit, odata cu plata dividendelor. In prezent, impozitul pe dividende se stabileste prin aplicarea unei cote de impozit de 8% asupra dividendului brut platit asociatilor si se declara in formularul 100 „Declaratie privind obligatiile de plata la bugetul de stat” si se vireaza integral la bugetul de stat, fiind impozit final. Regula generala referitoare la termen de declarare/plata la bugetul de stat este pana la data de 25 inclusiv a lunii urmatoare celei in care se plateste dividendul.
In cazul in care dividendele distribuite nu se vor plati pana la sfarsitul anului 2023, impozitul pe dividende aferent se plateste pana la data de 25 ianuarie 2024. Plătitorul de venit trebuie sa transmita formularul 205 „Declaratie informativa privind impozitul retinut la sursa si castigurile/pierderile realizate, pe beneficiari de venit”, anual, pana in ultima zi a lunii februarie 2024.
Conform art. 170, alin (4) din Codul fiscal, incepand cu veniturile aferente anului 2023, in cazul persoanelor fizice care realizeaza cumulat venituri din activitati independente, drepturi de proprietate intelectuala, asociere cu o persoana juridica, cedarea folosintei bunurilor, activitati agricole, silvicultura, piscicultura, investitii, alte surse, se modifica baza de calcul a contributiei de asigurari sociale de sanatate (CASS) in functie de niveluri ale salariilor minime brute pe tara.
Conform art. 7, pct. 46 din Codul fiscal, calcularea, retinerea, declararea si plata impozitului pe veniturile din dividende de catre platitorul de venit reprezinta retinere la sursa numita si retinere prin stopaj la sursa. In acest context, societatea trebuie sa ia toate masurile pentru declararea si plata in termen a impozitului pe dividende, intrucat retinerea si neplata in cel mult 60 de zile de la termenul de scadenta prevazut de lege a impozitului, constituie infractiune si se pedepseste cu inchisoare de la 1 la 5 ani sau cu amenda, potrivit art. 61 din Legea 241/2005, pentru prevenirea evaziunii fiscale.
Pe scurt: repartizarea trimestriala a dividendelor permite repartizarea profitului in cursul anului. Este necesara intocmirea situatiilor financiare interimare. Repartizarea trimestriala a dividendelor se poate face doar dupa aprobarea situatiilor financiare interimare. Dividendele se distribuie proportional cu cota de participare a asociatilor/actionarilor la capitalul social. Regularizarea sumelor distribuite sub forma de dividende in timpul anului (trimestrial) se va realiza la intocmirea situatiilor financiare anuale, la inceputul anului urmator. Dividendele repartizate si platite in plus in cursul exercitiului financiar trebuie restituite in termen de 60 de zile de la data aprobarii situatiilor financiare anuale.
Serviciul de priveghi | Malutan Marta | 29 Iulie 2026
De asemenea, pot fi incluse in articol si exemple de monografii contabile, situatii interimare si reguli de raportare pentru diferite scenarii (asociati persoane fizice, persoane juridice, beneficiari nerezidenti, schimbari in componenta capitalului social etc.) pentru o intelegere practica a procesului.
In cazul discutat, documentarea detaliata si respectarea cumulativa a reglementarilor contabile si fiscale este esentiala pentru asigurarea corectitudinii distribuirii dividendelor, a regularizarilor si a declaratiilor catre bugetele statului.
tags: #situatii #bilant #trimestru #dividende
Postări populare:
- Structura academică a unei licențe în ginecologie: un ghid pas cu pas
- Sfaturi utile pentru sănătatea mamei în sarcină
- Înțelegerea mesajului „te iubesc enorm bebe”: impactul său asupra comunicării în relații
- Dezvoltarea psihică la copii și adolescenți: ce înseamnă sarcinile de dezvoltare
- Metodologie în pediatrie: abordări clinice și dietetice esențiale