
Declarația 394 (D394) e raportarea care „leagă” facturile tale de facturile partenerilor - iar din această potrivire pornesc multe verificări automate. În acest ghid explicăm clar cine depune Declarația 394 în 2026, care e termenul legal, cum o pregătești fără să „rupi” ERP-ul și cum o depui în SPV (PDF + XML), cu o rutină simplă de verificare. Termen: D394 se depune până la data de 30 inclusiv a lunii următoare perioadei de raportare (cea din D300).
Cine depune Declarația 394
Persoanele impozabile înregistrate în scopuri de TVA în România, conform art. 153 din Legea nr. 571/2003 privind Codul Fiscal, cu modificările și completările ulterioare, sunt obligate să depună D394. Declarația se completează și se depune de persoanele impozabile înregistrate în scopuri de TVA în România. În declarație pot exista entități neînregistrate în TVA dacă se aplică reguli specifice (art. context).
Termenele de depunere
Termenul general de depunere este până în data de 30 inclusiv a lunii următoare perioadei de raportare (lună, trimestru etc.), adică aceeași perioadă declarată pentru decontul de TVA (D300). Declarația se depune trimestrial dacă perioada de raportare este trimestrul calendaristic, iar în unele cazuri poate fi modificată de reglementări în funcție de situația entității (de exemplu modificări ale perioadei fiscale).
Forma și structura D394
Declarația 394 este o listare structurală a livrărilor/prestațiilor și achizițiilor efectuate pe teritoriul național, pentru care entitatea este înregistrată în scopuri de TVA, cu indicarea operatorilor/partenerilor, cotelor de TVA, tipurilor de operațiuni, cote aplicate, etc. Declarația nu este un „rezumat de TVA”, ci un registru detaliat pe parteneri, cote și tipuri de operațiuni. Modelul și conținutul includ validări pentru cote și reguli de completare în funcție de tipul de raportare (L/T/S/A).
Etapele pregătirii D394
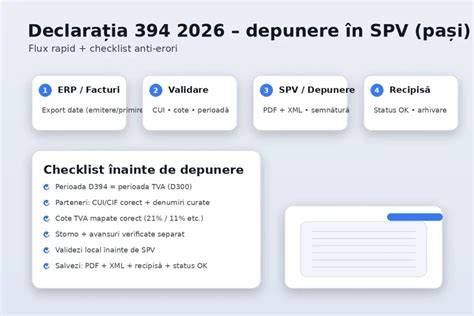
Înainte să generezi D394, fă următoarele verificări: Declarația se depune în format electronic, ca PDF cu XML atașat, semnat cu certificat digital. Validezi fișierul local. Depui online cu certificat digital (SPV/portal). Verifici „statusul” depunerii. În control, diferența o face dovada. Dacă după depunere descoperi omisiuni/erori, regula practică este: depui o nouă declarație corect completată cu operațiunile care necesită modificare și/sau cele omise. Până la data de 30 inclusiv a lunii următoare perioadei de raportare (cea din D300).
- Persoanele impozabile înregistrate în scopuri de TVA (art. 153) depun D394.
- D394 nu este „un fișier” izolat, ci un proces de raportare conectat la toate tranzacțiile TVA.
- Declarația se depune în format PDF cu XML atașat, semnat digital, prin SPV.
Conținutul tehnic și validări
Formularul este structurat cu cote, tipuri de operațiuni și operatori. Declarația include operțiuni care se raportează prin alte declarații, iar D394 poate conține fie operțiuni impozabile, fie cu TVA deductibil sau ne-deductibil. Reguli de validare țin cont de tipul de raportare (L/T/S/A). A fost introdusă obligația raportării tranzacțiilor cu persoane afiliate prin anumite ordine.
Pași practici pentru depunere
- Verifică dacă ești în aria TVA și în cazul unei perioade de raportare trimestrială sau lunară, pregătește datele corespunzătoare.
- Generează PDF cu XML din ERP-ul tău, asigură-te că toate facturile și achizițiile sunt incluse, inclusiv cele cu TVA nedeductibil.
- Semnează digital și validează fișierul local.
- Depune prin SPV (portalul ANAF) - PDF + XML, cu recipise și status OK.
- Monitorizează statusul depunerii; dacă apar erori sau omisiuni, redepunerea corectată este recomandată.
Conținut tematic suplimentar și exemple de situații
Declarația 394 include opțiuni de raportare pentru periodizarea în funcție de tipul de operațiuni (vânzări, cumpărări, tranzacții efectuate). În cazul în care apar omisiuni sau erori după depunere, se accepă redepunerea cu corecții. Norma permite depunerea în format electronic pe portalul ANAF, iar în unele cazuri se poate depune și în format pe suport hârtie, cu prima pagină semnată și ștampilată, conform legii. De asemenea, este posibil ca în 2026 să existe actualizări ale listei de coduri NC sau a regulatorilor aferenți, deci este recomandat să verifici ultima versiune a Ordinelor ANAF relevante (ex. 77/2022, 3281/2020, etc.).
Cum îți deschizi o afacere - 21. Cum s-a "simplificat" declarația 394
Notă despre utilizarea în ERP
Nu îndrepta declarația cu modificări semnificative după depunere fără să prinzi în ERP toate operațiunile. O strategie de evitare a rupturii ERP-ului este pregătirea D394 direct din datele existente, iar eventualele ajustări să fie adăugate în jurnalul de vânzări/achiziții înainte de generarea finală.
Posibile rezultate și consecințe
Depunerea corectă a D394 contribuie la verificări rapide de consistență între vânzări declarate de tine și achizițiile declarate de parteneri, pe perioade, cote și tipuri de tranzacții. Îți oferă liniște din perspectivă fiscală și reduce riscul unor ajustări ulterioare sau raportări contrasting.
tags: #unitatile #cu #termen #de #raportare #trimestru