
Problema tratată: o salariată cu CIM pe perioadă nedeterminată la o firmă (societatea A) are relațiile de muncă suspendate în luna mai 2022 din motive de concediu de maternitate și concediu de creștere a copilului, fiind administrator și asociat unic într-o SRL (societatea B) fără salariați. Se analizează dacă dreptul la indemnizația pentru creșterea copilului (ICC) este afectat de veniturile realizate din dividende, inclusiv dacă poate ridica salariata dividende în această situație, precum și cum se aplică prevederile Ordonanței de Urgență nr. 111/2010 privind concediul și indemnizația lunară pentru creșterea copiilor.
Cadru legal și principii fundamentale
Conform art.16 alin.(2) din OUG 111/2010, dreptul la indemnizațiile prevăzute la art.2 alin.(1) se suspenda începând cu ziua următoare în care beneficiarului i se produc venituri supuse impozitului și copilul nu a împlinit vârsta de 2 ani (sau 3 ani pentru copil cu handicap).
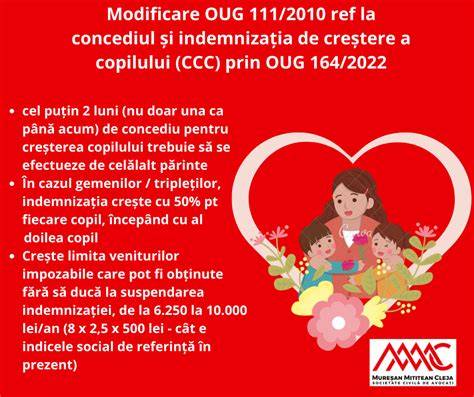
Alin. (3) enumeră însă o listă de excepții, printre care și situația în care beneficiarul poate primi indemnizații în timpul concediului pentru creșterea copilului dacă primește sume în baza legii sau a contractului colectiv/individ în perioada concediului, sau dacă în cursul unui an calendaristic realizează venituri supuse impozitului din activități în concediu, cu un plafon net de 5 ori cuantumul minim al indemnizației stabilit la art. 2 alin. (2).
Conform art.7 alin. (4) din Normele metodologice: concediul și ICC se pot acorda pe baza documentelor doveditoare privind suspendarea a cel puțin uneia dintre activități, iar, în cazul realizării de venituri din concediu, nivelul net nu trebuie să depășească plafonul de 5 ori indemnizația minimă, pentru ca ICC să nu fie suspendată.
Veniturile din dividende nu reprezintă „venituri supuse impozitului” în sensul art.16 alin.(2) lit. a (textul indică explicit că ICC se suspendă pentru venituri supuse impozitului). Astfel, dividendele nu intră automat în baza de calcul a suspendării ICC, în lipsa altor venituri supuse impozitului din activități în concediu.
Analiza situației: suspendarea activităților la A și la B, dividendele și ICC
În cazul în care salariata are activitatea suspendată în cadrul societății A, nu este obligatoriu ca activitatea în cadrul societății B (SRL fără salariați) să fie suspendată dacă nu există venituri din acea activitate în timpul concediului. Textul legislativ permite suspendarea unei dintre activități pentru a menține dreptul la ICC, iar suspendarea celei de-a doua activități nu este obligatorie, în condițiile în care se poate demonstra suspendarea unei activități prin documente adecvate.
Cu toate acestea, dacă salariata realizează, în decursul unui an calendaristic, venituri supuse impozitului prin desfasurarea efectivă a unei activități în perioada concediului, veniturile nete din această activitate trebuie să respecte plafonul: net ≤ 5 ori cuantumul minim al indemnizației. În acest caz, ICC poate continua să se acorde, iar suspendarea poate fi limitată la una dintre activități.
În ceea ce privește veniturile din dividende, acestea nu intră în categoria „venituri supuse impozitului” în înțelesul art.16 alin.(2). Deci, în baza textelor citate, dividendele nu autori suspendarea ICC, decât dacă alte venituri din concediu îndeplinesc condițiile de calcul (de ex., venituri din activități salariale sau neturi supuse impozitului).
Calculul ICC: factori determinanți și exemple practice
Indemnizația lunară pentru creșterea copiilor (ICC) se poate calcula ca 85% din media veniturilor nete realizate în ultimele 12 luni din ultimii 2 ani anteriori datei nașterii copilului, cu plafon minim de 85% din salariul minim brut pe țară (ISR - indicele social de referință), iar plafonul maxim este de 8.500 lei brut, adaptat la CASS de 10% începând cu 1 august 2025.
Formula de calcul: ICC = salariu net x 0,85, apoi aplicarea reducerii CASS 10% (din 2025) asupra sumei brute corespondențe. În cazul în care veniturile nu au fost realizate în ultimele 12 luni, ICC poate fi acordat pe baza venitului minim (85% din salariul minim brut) cu condiția îndeplinirii celorlalte cerințe legale.
Exemplu simplificat: dacă salariata are salariu net de X lei în ultimele 12 luni, ICC brută = 0,85 × X; ICC netă = ICC brută − CASS (10%). Dacă ICC netă cade sub pragul minim, atunci aplicabil se poate ajusta pentru a nu coborî sub minimul stabilit de lege. Dacă veniturile din alte surse depășesc plafonul de 5 ori ICC minim, ICC poate fi suspendată.
Acte și proceduri pentru dosarul ICC în cazul suspensiunilor
Documente tipice necesare: cerere indemnizație creștere copil, acte de identitate ale ambilor părinți, certificatul de naștere al copilului, certificatul de căsătorie (dacă este cazul), adeverințe de venit, acord GDPR pentru prelucrarea datelor, declarații pe propria răspundere, extrase de cont pentru virarea indemnizației, și altele conform cerințelor DGASPC/ANAF.
Termene: dosarul pentru ICC se depune în termen de 60 de zile lucrătoare de la data nașterii copilului sau de la încetarea concediului de maternitate. Decizia se emite în aproximativ 15 zile lucrătoare de la primire, iar plata ICC se efectuează în luna curentă pentru luna anterioară, în funcție de opțiunea de plată aleasă (virament sau mandat poștal).
Răspunsuri la întrebări frecvente din situații asemănătoare
- Poate o administrator/ales asociat să primească indemnizația ICC în timpul suspendării activității pentru creșterea copilului? Da, dacă întreruperea activității se face conform OUG 111/2010 și dacă veniturile realizate în perioada concediului respectă excepțiile sau plafonul de venituri, ICC poate fi acordată, iar suspendarea poate viza una dintre activități.
- Dividendele afectează ICC? Nu direct ca venit supus impozitului pentru calculul ICC, însă orice venituri nete din activități care pot fi încadrate ca venituri supuse impozitului pot afecta suspendarea ICC în funcție de plafonul de 5 ori minimul indemnizației. Dividendele în mod normal nu intră în această categorie.
- Când se poate reveni la muncă în CCC fără a pierde ICC? Dacă se revine parțial la muncă sau dacă se suspendă doar o activitate, iar veniturile din activități din concediu rămân în limitele plafonului, ICC poate continua să fie plătită, în timp ce restul activităților poate fi realizat în limitele legale.
- Ce se întâmplă dacă veniturile din alte surse depășesc plafonul? ICC se poate suspenda dacă depășirea netă depășește plafonul de 5 ori cuantumul minim al indemnizației.
Oportunități și recomandări practice
- Verifică cu atenție dacă dividendele sau alte venituri realizate în timpul concediului intră în categoria „venituri supuse impozitului” și cum impactează ICC conform textelor legale aplicabile.
- Conectează‑te cu compartimentul de HR sau cu un consilier juridic pentru a structura suspendarea activităților într-un mod care să păstreze dreptul la ICC în limita admisă de lege.
- Monitorizează sumele nete obținute în ultimii 12 luni pentru a determina dacă plafonul de 5 ori minimul ICC va fi depășit, ceea ce ar putea afecta plata ICC.
- Ai în vedere opțiunea de a utiliza excepțiile prevăzute de art. (3) pentru a primi ICC în timpul concediului, dacă veniturile din alte surse îndeplinesc condițiile legale.
tags: #venituri #din #dividende #luate #in #calcul