
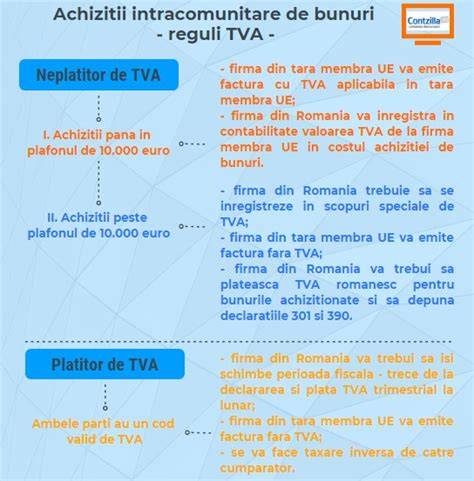
De multe ori auzim atunci cand cineva face o achizitie ca prefera un furnizor din Uniunea Europeana fiindca este fara TVA. Ce inseamna acest lucru? Deci nu poti beneficia de o factura de achizitii intracomunitare fara TVA daca esti, de exemplu, persoana fizica neautorizata sau o persoana juridica care nu comunica un cod valabil de TVA. Codul special este valabil doar pentru tranzactii intracomunitare, entitatea nu trebuie decat sa declare achizitia intracomunitara in Romania prin Declaratia 301 si sa plateasca TVA in Romania pentru acea tranzactie. In plus, mai depune Declaratia 390. Celelalte tranzactii nu sunt afectate in sensul ca nu va putea deduce TVA de pe facturile de achizitii si nici nu va colecta TVA pentru facturile emise. Nu mai este valabila prevederea care presupunea inregistrarea in Registrul Operatorilor Intracomunitari anterior efectuarii oricarei achizitii intracomunitare (de bunuri sau servicii).
Taxarea inversa reprezinta o modalitate de simplificare a platii taxei. Pentru orice factura de acest fel primita, beneficiarul va inregistra taxa, atat ca taxa colectata, cat si ca taxa deductibila in decontul de taxa. Furnizorul/Prestatorul are obligatia sa inscrie pe factura mentiunea taxare inversa. Presupunem ca efectuezi o achizitie intracomunitara de bunuri in valoare de 20.000 euro, factura este emisa fara TVA cu mentiunea de taxare inversa fiindca ambii parteneri detin un cod valabil de TVA. Contabilul tau va inregistra TVA la aceasta factura atat ca TVA deductibil, cat si ca TVA colectat in suma de 19 * 98.000 lei = 18.620 lei.
Usureaza-ti munca cu gestionarea documentelor si castiga timp pretios pentru afacerea ta! Aici găsiți informaţiile necesare desfăşurării activităţii dvs. Universuljuridic.ro PREMIUM pune la dispoziția profesioniștilor lumii juridice un prețios instrument de pregătire profesională. Oferim un volum vast de conținut: articole, editoriale, opinii, jurisprudență și legislație comentată, acoperind toate domeniile și materiile de drept. Testează ACUM beneficiile Universuljuridic.ro PREMIUM prin intermediul abonamentului GRATUIT pentru 7 zile!
Directiva TVA prevede la art. În legislaţia naţională regăsim prevederi referitoare la operaţiunile triunghiulare la art. 268 alin. (8) lit. b) C. fisc., pct. 3 alin. (13) şi (14) din norme şi art. 307 alin. (4) C. Art. 268 alin. (8) lit. b) C. fisc.: b) achiziţia intracomunitară de bunuri, efectuată în cadrul unei operaţiuni triunghiulare, pentru care locul este în România în conformitate cu prevederile art. 276 alin. 1.
2. achiziţia de bunuri este efectuată în scopul unei livrări ulterioare a bunurilor respective în România, de către cumpărătorul revânzător prevăzut la pct. 3. bunurile astfel achiziţionate de către cumpărătorul revânzător prevăzut la pct. 4. 5. beneficiarul livrării ulterioare a fost desemnat în conformitate cu art. 307 alin. (4) ca persoană obligată la plata taxei pentru livrarea efectuată de cumpărătorul revânzător prevăzut la pct. Pct. 3 alin. (13) şi (14) norme: (13) În scopul aplicării prevederilor art. 268 alin. (8) lit. b) din Codul fiscal, relaţia de transport al bunurilor din primul stat membru în România trebuie să existe între furnizor şi cumpărătorul revânzător, oricare dintre aceştia putând fi responsabil pentru transportul bunurilor, în conformitate cu condiţiile Incoterms sau în conformitate cu prevederile contractuale. Dacă transportul este realizat de beneficiarul livrării ulterioare, nu sunt aplicabile măsurile de simplificare pentru operaţiuni triunghiulare.
a) să plătească taxa aferentă livrării efectuate de cumpărătorul revânzător care nu este stabilit în România, indiferent dacă este sau nu înregistrat în scopuri de TVA în România, în conformitate cu prevederile art. 307 alin. (4) şi art. 326 alin. b) să înscrie achiziţia efectuată în rubricile alocate achiziţiilor intracomunitare de bunuri din decontul de taxă prevăzut la art. 323 sau art. 324 din Codul fiscal, precum şi în declaraţia recapitulativă prevăzută la art. (14) În cazul operaţiunilor triunghiulare efectuate în condiţiile art. 268 alin. (8) lit. b) din Codul fiscal, dacă România este al doilea stat membru al cumpărătorului revânzător şi acesta a transmis furnizorului din primul stat membru codul său de înregistrare în scopuri de TVA acordat conform art. a) să emită factura prevăzută la art. b) să nu înscrie achiziţia intracomunitară de bunuri care ar avea loc în România ca urmare a transmiterii codului de înregistrare în scopuri de TVA acordat conform art. 316 din Codul fiscal în declaraţia recapitulativă privind achiziţiile intracomunitare, prevăzută la art. 325 din Codul fiscal, aceasta fiind neimpozabilă.
Art. 307 alin. (4) C. fisc (4) Taxa este datorată de persoana impozabilă sau persoana juridică neimpozabilă, înregistrată în scopuri de TVA conform art. 1. cumpărătorul revânzător al bunurilor să nu fie stabilit în România, să fie înregistrat în scopuri de TVA în alt stat membru şi să fi efectuat o achiziţie intracomunitară a acestor bunuri în România, care nu este impozabilă conform art. 268 alin. (8) lit. 2. bunurile aferente achiziţiei intracomunitare, prevăzute la pct. 3. 307 alin. (4); totuşi, datorită măsurilor de simplificare şi C declară o achiziţie intracomunitară în SM3, fiind doar o ficţiune fiscală în acest caz. SM1: Livrarea de la A către B: A declară o livrare intracomunitară scutită de TVA, menţionând în declaraţia recapitulativă codul de TVA furnizat de B din SM2. B nu declară AIC în SM2, această achiziţie fiind considerată neimpozabilă conform art. 268 alin. (8) lit. b) C. SM2: Livrarea de la B la C: B declară o livrare intracomunitară cu cod T în declaraţia recapitulativă în SM2, menţionând codul de TVA al lui C din SM3. SM3: Deşi teoretic livrarea de la B către C este considerată o livrare locală în SM3, C va declara o achiziţie intracomunitară de bunuri în SM3. Livrarea intracomunitară (LIC) efectuată de A în România este scutita de TVA, dacă se îndeplinesc condiţiile prevăzute la art. 294 alin. (2) lit. Dacă transportul este organizat de B, A trebuie să se asigure că B nu a transmis la rândul său lui C sarcina de a organiza transportul, caz în care nu s-ar mai aplica măsurile de simplificare, întru-cât tranzacţia între A şi B ar rămâne o relaţie fără transport şi nu ar mai fi aplicabilă scutirea pentru livrarea intracomunitară; relevantă în acest caz este decizia CJUE în cauza C‑628/16, Kreuzmayr, prezentată la secţiunea dedicată scutirilor de TVA.
Nici măsurile de simplificare pentru livrările în lanţ prevăzute de art. 275 alin. 9 C. fisc. Operaţiunile triunghiulare sunt livrări în lanţ şi datorită dificultăţilor de a stabili pe ce relaţie este alocat transportul, atunci când acesta nu este organizat de primul furnizor, ci de cumpărătorul‑revânzător, Directiva TVA s-a modificat începând cu 1 ianuarie 2020, pentru a stabili criterii clare de alocare a transportului, acestea fiind prevăzute la art. alin. (9)‑(11) C. fisc. De asemenea, corelativ s-a modificat şi Regulamentul (UE) 282/2011 prin Regulamentul (UE) 2018/1912, stabilindu-se anumite prezumţii pentru a determina cum justifică operatorul economic transportul intracomunitar al bunurilor atunci când realizează o livrare intracomunitară de bunuri. - B (cumpărătorul‑revânzător) comunică furnizorului A codul de TVA din România.
Potrivit jurisprudenţei CJUE, chiar dacă B ar fi identificat în scopuri de TVA în SM1, dar fără să fie stabilit, măsurile de simplificare s-ar aplica, dar cu condiţia să nu comunice acest cod furnizorului A, ci un cod de TVA dintr-un alt SM. O problemă legată de legislaţia naţională se referă la faptul că din art. 276 alin. (5) C. fisc. şi din normele de aplicare ale art. 268 alin. art. 316, pentru a fi aplicabile măsurile de simplificare. Totuşi, o persoană înregistrată conform art. 317 C. fisc. are un cod valabil de TVA în relaţia intracomunitară, furnizorul A din SM1 va percepe că i s-a furnizat un cod valabil de TVA şi va scuti livrarea intracomunitară către B; de asemenea C din SM3 va percepe pe B ca pe o persoană înregistrată cu un cod valabil de TVA şi va considera că este persoană obligată la plata TVA pentru livrarea efectuată de B.
Datorită acestor probleme este necesară o modificare legislativă pe viitor, pentru a permite şi persoanelor înregistrate conform art. - Prin aplicarea măsurilor de simplificare, pe baza facturii emise de A către B nu are loc o AIC impozabilă în România [art. 268 alin. (8) lit. *
Este extras din Analele Universităţii de Vest din Timişoara nr. Pentru a efectua o achizitie intracomunitara de bunuri se necesita ca, inainte de achizitie, societatea dvs. trebuie sa se inregistreze in registrul operatorilor intracomunitari pentru a avea un curs valabil de TVA, recunoscut in sistemul VIES al comunitatii europene, conform prevederilor aplicabile in acest sens, reglementate de art. - societatea inregistreaza in evidenta contabila intrarea de marfuri, la cursul valabil de la data receptiei acestora, conform art. - societatea va aplica taxarea inversa pentru TVA conform art. 157 alin. Pentru livrarea bunurilor catre un client din Romania veti colecta TVA in temeiul art. 126 alin. (1) din Codul fiscal. Vanzarea se va reflecta in decontul de TVA.
Daca si clientul dvs. Taxa pe valoarea adăugată - Obligaţii -Art. 322. Prin excepţie de la prevederile alin. (1), perioada fiscală este trimestrul calendaristic pentru persoana impozabilă care în cursul anului calendaristic precedent a realizat o cifră de afaceri din operaţiuni taxabile şi/sau scutite cu drept de deducere şi/sau neimpozabile în România conform art. 275 şi 278, dar care dau drept de deducere conform art. 297 alin. (4) lit. Persoana impozabilă care se înregistrează în cursul anului trebuie să declare, cu ocazia înregistrării conform art. 316, cifra de afaceri pe care preconizează să o realizeze în perioada rămasă până la sfârșitul anului calendaristic.
Dacă cifra de afaceri estimată nu depăşeşte plafonul prevăzut la alin. (2), persoana impozabilă va utiliza trimestrul calendaristic ca perioadă fiscală, cu excepţia situaţiei în care a efectuat în cursul anului calendaristic respectiv una sau mai multe achiziţii intracomunitare de bunuri înainte de înregistrarea în scopuri de TVA conform art. Dacă cifra de afaceri efectivă nu depăşeşte plafonul prevăzut la alin. Persoana impozabilă care, potrivit alin. (2) şi (5), are obligaţia depunerii deconturilor trimestriale trebuie să depună la organele fiscale competente, până la data de 25 ianuarie inclusiv, o declaraţie de menţiuni în care să înscrie cifra de afaceri din anul precedent şi o menţiune referitoare la faptul că nu a efectuat achiziţii intracomunitare de bunuri în anul precedent.
Aplicarea taxarii inverse este corecta, chiar daca furnizorul nu are un cod valid de TVA in VIES si nu detineti documente de transport, intrucat bunurile au fost livrate efectiv in Romania dintr-un alt stat membru (Germania). Conform art. 273 alin. (1) din Codul fiscal, este vorba de o achizitie intracomunitara de bunuri (AIC), intrucat bunurile sunt transportate din Germania si dobanditi dreptul de dispozitie asupra acestora in Romania, iar potrivit art. 308 alin. Lipsa documentului CMR nu impiedica recunoasterea AIC, intrucat conform pct. 10 alin. (1) din Normele metodologice (HG 1/2016), important este ca transportul sa aiba loc dintr-un stat membru in altul. Se declara achizitia in Declaratia 390 ca achizitie intracomunitara de bunuri, dar fara completarea codului operator TVA al furnizorului.
Art. 308. (2) Atunci cand persoana obligata la plata taxei pentru achizitia intracomunitara, conform alin. Art. 268. a) operatiunile care, in sensul art. b) locul de livrare a bunurilor sau de prestare a serviciilor este considerat a fi in Romania, in conformitate cu prevederile art. c) livrarea bunurilor sau prestarea serviciilor este realizata de o persoana impozabila, astfel cum este definita la art. 269 alin. d) livrarea bunurilor sau prestarea serviciilor sa rezulte din una dintre activitatile economice prevazute la art. 269 alin.
tags: #achizitie #intracomunitara #luna #1 #din #trimestru
Postări populare:
- Recuperarea prin alimentație în timpul sarcinii: antianemie
- Multe despre mutația MTHFR la bebeluși: cum influențează sarcina și screening-ul
- Operație pe endometru în ginecologie: pași detaliați ai procedurii
- Ilustrat de Tony Wolf: alfabetul copiilor
- Conservarea fertilității în contextul tratamentelor pentru cancer de sân