
Te gândești să accesezi un credit ipotecar în 2025? Un aspect important pe care trebuie să-l iei în considerare este evoluția IRCC și impactul acestui indice asupra ratelor dobânzilor. IRCC, indicele de referință pentru creditele consumatorilor, este un indicator cheie pentru creditele cu dobândă variabilă în lei, contractate după luna mai 2019. Acesta a înlocuit ROBOR ca principal indice de referință. Spre deosebire de ROBOR, care se baza pe cotațiile băncilor, IRCC se calculează trimestrial, ca o medie aritmetică a valorilor IRCC zilnic din lunile anterioare, ceea ce face ca IRCC să fie mai stabil și mai puțin volatil, oferind o predictibilitate mai mare debitorilor și o legătură mai strânsă cu costurile reale de finanțare ale băncilor.
Valoarea IRCC în anul 2024 a prezentat oscilații importante, cu un maxim de 6,15% în 9 mai 2024 și un minim de 5,2% pe 8 ianuarie. Media anuală a fost 5,75%, aducând o oarecare stabilitate ratelor. Anul 2025 a început cu vești bune: IRCC a scăzut la 5,66% pentru primul trimestru (ianuarie-martie), față de 5,99% în trimestrul anterior, tradus direct în rate lunare mai mici pentru creditele legate de acest indice. Această ajustare reprezintă cea mai semnificativă scădere din ultimii doi ani, aducând un respiro pentru mulți debitori.
Pe baza datelor disponibile și a tendințelor actuale, prognoza IRCC 2025 indică posibilitatea unei noi scăderi a valorii IRCC la 1 aprilie 2025, fiind estimată în jurul valorii de 5,55% în ultimul trimestru al anului 2024. Ca în fiecare an, mai mulți factori macroeconomici pot influența valoarea IRCC și în 2025: politica monetară a BNR, inflația, evoluția economiei naționale și internaționale, lichiditatea de pe piața interbancară. Scăderea IRCC poate însemna rate lunare mai mici și un cost total de credit mai mic pe termen lung, facilitând bugetul lunar al debitorilor și economiile.
Factori care pot influența IRCC în 2025
- Politica monetară a BNR - deciziile privind rata dobânzii de politică monetară au impact direct asupra dobânzilor de pe piața interbancară și, implicit, asupra IRCC.
- Inflația - evoluția inflației influențează politica monetară a BNR și, indirect, valoarea IRCC.
- Evoluția economiei naționale și internaționale - performanța economică influențează deciziile BNR și indicele IRCC.
- Lichiditatea de pe piața interbancară - cantitatea de bani disponibilă afectează dobânzile și IRCC.
Pentru cei cu credite legate de IRCC, aceste schimbări pot fi benefice: scăderea IRCC se reflectă în rate lunare mai mici și poate reduce semnificativ costul total al creditului pe termen lung. O planificare atentă poate ajuta la gestionarea bugetului lunar și la economii pe termen lung.
La Kastel Group oferim consultanță specializată pentru a te ajuta să iei cele mai bune decizii financiare, fie că ești la început de drum sau vrei să optimizezi un credit existent. Contactează-ne pentru a discuta despre planurile tale imobiliare și pentru a beneficia de expertiza noastră.
Previziuni și scenarii pe trimestrul III și IV 2025
„Până în prezent este clar cât va fi IRCC aplicat în trimestrul 1 - 5,66%, și în trimestrul 2, 5,55%.” Când vine vorba despre trimestrul 3 și 4,2025, datele nu pot fi confirmate cu exactitate, dar analizelor sugerează posibilitatea unui trend descendent dacă inflația continuă să scadă și dacă BNR revizuiește dobânda de politică monetară. Totuși, rezultatele alegerilor prezidențiale pot influența volatilitatea ratelor de pe piața interbancară și implicit IRCC. Dacă inflația se domolește, se poate anticipa o scădere a dobânzilor de referință din trimestrul II, iar IRCC ar urma trendul, dar cu întârziere de un trimestru, astfel scăderile nu vor fi semnificative imediat.
Conform predicțiilor, IRCC în trimestrul IV 2025 ar putea atinge aproximativ 6,06%, față de 5,55% în trimestrul anterior, ceea ce ar însemna creșterea costurilor pentru creditele cu dobândă variabilă. În contextul unor oferte de dobânzi fixe semi-avantajoase de la diverse bănci (de exemplu 4,7% - 4,9% pentru primii ani), mulți împrumutați pot alege refinanțări, însă IRCC rămâne în jur de 6% pe termen scurt. Recomandăm orientare spre opțiuni cu dobândă fixă pe primii 3 ani, rambursări anticipate și planificare atentă a închiderii creditului, pentru a gestiona potențialele creșteri de costuri.
Oportunități și exemple de oferte curente
- Raiffeisen Bank: dobândă pentru achiziția unei locuințe din clasa energetică A sau refinanțarea unui credit pentru o locuință verde - 4,90%.
- BCR: credite noi sau refinanțare - 4,79%, fixă pentru primii 3 ani, apoi variabilă.
- BRD: credite noi sau refinanțare - 4,99% fix 3 ani, apoi variabil.
- BRD și alte bănci au oferte de drum către refinanțări cu dobânzi fixe între 4,7% și 4,9% în contextul IRCC în jur de 6%.
IRCC este calculat pe baza mediei tranzacțiilor zilnice în perioada de referință, cu o întârziere de la evoluțiile pieței interbancare, ceea ce înseamnă că orice mișcare a dobânzilor interbancare este resimțită de consumatori cu un decalaj de aproximativ un trimestru. O investigație internațională a evidențiat manipulări de cote în trecut pentru alte indici (LIBOR, EURIBOR), iar monitorizarea eronată sau manipulările pot afecta încrederea în sistem, subliniind importanța transparenței IRCC în România.
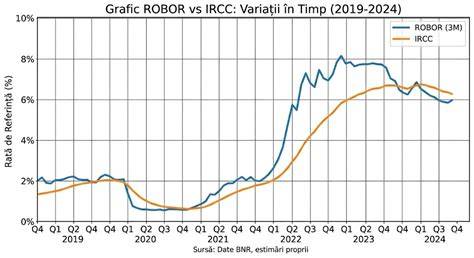
Ce este si cum se calculeaza ROBOR?
În concluzie, pentru anul 2025, IRCC se așteaptă să rămână în jurul valorilor de 5,5%-6,0% în funcție de dinamica inflației și deciziile BNR. Debitorii cu dobândă variabilă ar trebui să analizeze opțiunile de fixare pe scurt sau mediu termen, să maximizeze rambursările anticipate și să își gestioneze bugetul cu o planificare atentă a refinanțărilor, în special în contextul creșterilor potențiale la finalul anului.
| Indicator | Valoare estimată | Perioadă | Impact asupra lunară |
|---|---|---|---|
| IRCC trimestrul I 2025 | 5,66% | Q1 2025 | Rată lunar mai mică |
| IRCC trimestrul II 2025 | 5,55% | Q2 2025 | Rată lunară aproximativ constantă |
| IRCC trimestrul IV 2025 | 6,06% | Q4 2025 | Risc de majorare a costului creditului |
tags: #cat #va #fi #ircc #in #ultimul