
Depinde ce declarați. Dacă vreți să declarați impozit pe profit - lăsați-o baltă. Nu se declară nimic. Impozitul pe profit se declara la an 2024 prin D 101 și la trim 4 prin D100 care au termen 25.06.2025. Cititi cu atentie ce a raspuns tomac. E corect si foarte clar. Cititi cu atentie ce a raspuns tomac. E corect si foarte clar. Bună ziua . Mulțumesc. Aș mai avea o întrebare, SC plătitoare de impozit profit cum trebuie să transmită D 100? Lunar ,trimestrial ? Acum mi am dat seama ce prostie am scris ,puteți să mi spuneți ce declarații trebuiesc trimise lunar ,trimestrial ,anual la Sc cu imp profit?
S-a scris mai sus despre declarația 100 ca nu se depune in luna dec ci se depune d101. Eu am plătit în sept 207 lei și la final dec suma 752. Cand aleg declarația 101 apare la cheltuieli cu IP -752,la total impozit pe profit -889, Imp pe profit declarat pt anul de reportare prin formularul 100-282 și diferența de IP datorat -607. Am greșit undeva sau trebuie modificat ceva manual? Intrebare: O societate platitoare de impozit micro în anul 2022, dar și în anul 2023 a avut în anul 2022: ianuarie - iunie = 0 angajați; iulie =3 salariati; august = 2 salariati; sept = 3 salariati; oct = 4 salariati; noiembrie = 4 salariati; decembrie = 4 salariati. Începând cu ianuarie 2023 are 5 salariati în fiecare lună. Are aceasta societate obligația de a calcula, reține și declara impozit și contribuții salariale lunar?
- 0 0 0 0 0 0 3 2 3 4 4 4=20, 20/12 =1.67.
- 2. Prevederea din Codul fiscal, de la art 80, alin b) "persoanele juridice plătitoare de impozit pe profit care, în anul anterior, au înregistrat venituri totale de până la 100.000 euro și au avut un număr mediu de până la 3 salariați exclusiv" se refera la societățile plătitoare de impozit pe profit în anul anterior? Cum interpretăm: Ex. Societatea care în 2022, micro, venituri 300.000 euro, 1 salariat, care în 2023 devine impozit profit (venituri consultanță), 1 salariat are obligația să calculeze, retina și vireze lunar impozitele privind contribuțiile salariale?
Nota: Răspunsul la această întrebare este disponibil doar pentru utilizatorii înregistrați. Creează un CONT de TESTARE GRATUITĂ pentru a avea acces la toate răspunsurile din PortalCodulFiscal.ro, completând formularul de mai jos. Completează formularul și TESTEAZĂ GRATUIT !
Societate plătitoare de TVA și impozit pe profit, deține un spațiu pe care îl renovează, deoarece nu a fost folosit și s-a deteriorat. Toate investiția a fost înregistrată în 231 - investiții în curs. Pentru că acest spațiu nu … Am achiziționat un teren în anul 2024 cu plata în rate până în 2028. Anul acesta am achitat tot soldul rămas și am primit o reducere financiară datorită faptului că am achitat mai devreme în valoare de 6.040.141,32 lei, și în ...
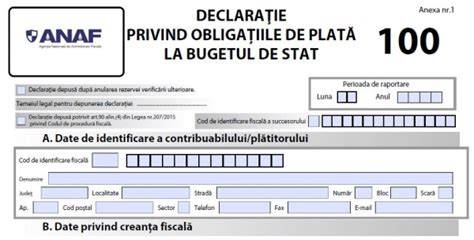
În acest context, răspunsul arată că: S-a scris despre modificări de perioadă fiscală, despre depunerea SAFT (D406) în anumite situații, despre opțiunile de TVA la încasare, despre necesitatea declarării stocurilor în SAFT, și despre faptul că de la 2025 unele termene se schimbă. Declarațiile oficiale rămân aceleași pentru unele categorii, cu posibilitatea simplificărilor în viitor, iar posibilitatea de a depune online este în creștere. Este important să verificați dacă perioada fiscală este lunară sau trimestrială pentru TVA, precum și dacă aveți obligații de raportare pentru impozitul pe profit lunar sau trimestrial, în funcție de cifra de afaceri și de numărul de salariați.
VIDEO: Webinarul III: Impozitul pe profit - partea I
Întrebări frecvente și ghiduri practice
- Care este baza legala pentru declararea impozitului pe profit trimestrial? Răspunsuri disponibile în ghiduri ANAF și în documentația oficială, cu termenele de depunere pentru D101, D100 și D112.
- Când se depune Declarația 100 pentru dividendele interimare distribuite? Termenele sunt stabilite în funcție de luna în care se înregistrează veniturile și de perioada fiscală, cu termenele până la 25 inclusiv a lunii următoare perioadei de raportare.
- Cum se declare SAFT (D406) și care sunt condițiile de generare în SAGA SAFT? Este recomandat să se confirme fiecare cont în zona sintetice vs analitice pentru a evita erori de raportare.
- Ce perioadă fiscală se aplică pentru TVA dacă cifra de afaceri la 31/12/2025 este sub plafonul? În 2026 poate fi trimestrial dacă nu există intracomunitare sau dacă cuantumul impune trecerea la lunar.
- Care este importanța SPV pentru comunicarea cu ANAF și cum se realizează înrolarea? De la 2022 încolo ANAF comunică prin SPV ca principal canal de interacțiune cu contribuabilii.
În concluzie, pentru microîntreprinderi cu pribăr practic, dacă plafonul de venituri nu a fost depășit în anul anterior, perioada fiscală poate rămâne trimestrială pentru TVA, iar impozitul pe profit se declară trimestrial prin D100/ D101 în funcție de situație, cu termene clare în luna 25 inclusiv a lunii următoare încheierii trimestrului. Dacă în anul precedent au existat condiții diferite, se poate trece la lunar sau la alte reguli definite de Codul fiscal și de Ordinul ANAF.
Detalii suplimentare, exemple practice, și răspunsuri la întrebări specifice pot fi obținute prin portalul de consultanță fiscală, accesibil prin cont de testare gratuită sau abonament aferent.
tags: #declararea #salariilor #trimestru #la #microintreprinderi
Postări populare:
- Ghid practic despre obstetrica-ginecologia: servicii principale
- Structura și rolul purtătorilor de sarcină în semiconductori extrinseci n și p
- Ghid pentru fertilitate: pași de pregătire, perioadă fertilă și stil de viață
- Descifrarea diversificării bebelușului pe luni: ghid pas cu pas
- Ghid complet pentru doliul perinatal: simptomele moții fetale intrauterine