
Potrivit art. 314 alin. (7) din Codul fiscal (regimul Non-UE), până la sfârșitul următoarei luni după încheierea fiecărui trimestru calendaristic, persoana impozabilă nestabilită în Uniunea Europeană trebuie să depună la organul fiscal competent, prin mijloace electronice, o declarație specială de TVA, potrivit modelului stabilit în anexa III la Regulamentul de punere în aplicare (UE) 2020/194 al Comisiei din 12 februarie 2020. Aceasta reglementare vizează regimuri speciale pentru persoanele impozabile care prestează servicii către persoane neimpozabile și care efectuează vânzări de bunuri la distanță și anumite livrări interne de bunuri.
De asemenea, conform art. 315 alin. (18) din Codul fiscal (regimul special pentru vânzarea la distanță de bunuri importate din teritorii terte sau țări terte), în cazul în care România este statul membru de înregistrare, persoana impozabilă care utilizează acest regim special sau intermediarul acestuia trebuie să depună, prin mijloace electronice, o declarație specială de TVA pentru fiecare lună, potrivit modelului din anexa III din Regulamentul UE 2020/194, indiferent dacă au fost sau nu efectuate vânzări la distanță în perioada fiscală de raportare.
Baza legală se regăsește în Legea nr. 227/2015 (art. 314 alin. (7), art. 315 alin. (6)) și în reglementări ale OPANAF/Regulamentele UE, precum Regulamentul de punere în aplicare UE 2020/194. Categoria contribuabililor vizată cu prioritate de aceste prevederi include persoanele impozabile înregistrate în scopuri de TVA conform art. 316 din Legea nr. 227/2015, precum și alte categorii ce pot avea obligații informative în domeniile TVA, accize și alte reglementări specifice TVA.
Ce este formularul 394 și cine trebuie să-l depună
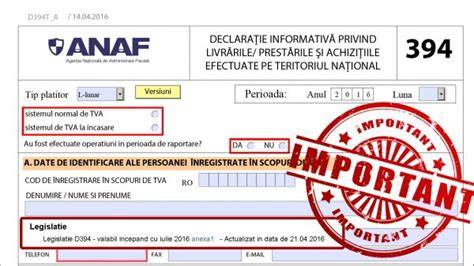
Formularul 394 reprezintă declarația informativă privind livrările/prestările și achizițiile efectuate pe teritoriul național, în perioada de raportare aferentă TVA. Este emis în contextul decontului de TVA și este introdus pentru a surprinde activitatea taxabilă în România în perioada de raportare respectivă. Declaratia este obligatorie pentru persoanele impozabile înregistrate în scopuri de TVA în România care trebuie să declare operatiunile efectuate în țară, inclusiv pentru avansuri, precum și pentru operțiunile în care se aplică sistemul de TVA la încasare.
Este important de reținut că, spre deosebire de alte declarații TVA (300, 390), formularul 394 se depune anual până la data de 25 ianuarie a anului următor pentru anul precedent și doar de către societățile înregistrate în scopuri de TVA conform art. 316 din Codul fiscal. Formularele rezultate din regimuri speciale pot prelua informațiile din alte deconturi, în funcție de perioada de raportare și de regimul aplicat (Non-UE, UE, import).
Categorii de contribuabili și reglementări relevante
Pentru a clarifica complexitatea regimurilor, lista de categorii include:
- Persoanele impozabile înregistrate în scopuri de TVA conform art. 316 din Legea nr. 227/2015;
- Persoanele impozabile neinregistrate în scopuri de TVA conform art. 316;
- Contribuabilii care folosesc regimul special pentru agricultori (art. 3151) - cu notificare prin forme electronice (010/016/020/070 sau 700);
- Contribuabilii plătitori de TVA cu regimuri de TVA la încasare (opțiune/deschidere/închidere a regimului) în funcție de cifra de afaceri;
- Operatori economici afectați de regimuri speciale privind achizițiile intracomunitare, livrările intracomunitare și livrările de bunuri în cadrul regimurilor de import;
- Notari, microproducători de vinuri, antreprenoare în domeniul accizelor, producătorii de alcool, bere, tutun, țigarete, parafarmaceutice și alte categorii reglementate;
- Contribuabilii afectați de regimuri specifice pentru bunuri accizabile, precum centralizatoarele de achiziții/livrări, jurnalelor de accize, evidențe ale marcajelor, etc.
La ce trebuie să fii atent în ianuarie în contextul TVA și accize
- Pentru regimul Non-UE, depunerea declarației speciale de TVA până la sfârșitul lunii următoare încheierii perioadei, în funcție de modelul anexei III din UE 2020/194.
- Pentru regimul special de vânzare la distanță (importuri din terțe teritorii) în cazul înregistrării în România, depunerea lunară a declarației speciale de TVA în fiecare lună, indiferent de existența tranzacțiilor.
- Schimbarea perioadei fiscale la TVA: trecerea de la trimestrial la lunar (din cauza AIC sau a achizițiilor intracomunitare de bunuri). Necesită depunerea documentelor corespunzătoare (010/013/015/016/020/030/040/070 sau 700).
- Modificările perioadei fiscale pot genera efecte în lanț asupra deconturilor TVA (D300, D390 etc.), iar în ianuarie se acumulează mai multe obligații: raportări de accize, evidențe, jurnale, declarații informative pentru livrările interne și intracomunitare.
- Regimul de TVA la încasare poate necesita notificări de intrare/ieșire din sistem (până la data de 20 a lunii anterioare perioadei în care se aplică opțiunea, sau de 1-20 pentru opțiuni ulterioare).
Calendarul ianuarie 2026 - repere și termene critique
12 ianuarie: TVA - decizii pentru scoaterea din evidență a TVA (010/016/020/030/040/070/700) și notificări pentru regimul agriculturii (315¹).
13 ianuarie: trecerea de la TVA trimestrial la TVA lunar după achiziția intracomunitară de bunuri (regim reglementat de art. 322). Se utilizează aceleași formulare de mențiuni.
15 ianuarie: zi încărcată - perioadă fiscală TVA, regimuri accize, antrepozite (tutun, alcool, energetice) și pachete de raportare suplimentare.
20 ianuarie: D089 (energie/gaze) și notificări pentru TVA la încasare (intrare/ieșire).
26 ianuarie: „pachetul mare” - D100, D112, D300/D301, D390, D394, plus 224, 307/311 și alte raportări specifice.
31 ianuarie: termen de final de lună pentru OSS/IOSS (D398) și plăți transfrontaliere (D396) - cu mențiunea că termenul este sfârșitul calendaristic, chiar dacă este zi nelucrătoare.
Rolul Formularului 394 în structura obligațiilor TVA
Formularul 394 este destinat livrărilor/prestărilor și achizițiilor efectuate pe teritoriul național pentru perioadele de raportare TVA. Se completează și se depune în contextul TVA în mod informativ și poate fi folosit în sincron cu decontul TVA pentru a surprinde activitatea fiscală pe teritoriul României. Este de remarcat că, spre deosebire de alte formulare TVA, formularul 394 are și particularitatea de a se depune anual în termene specifice, în funcție de regimul aplicat.
De asemenea, Formularul 394 poate intersecta cu alte declarații (300, 390, 307, 311) în funcție de regimul de TVA utilizat (trimestrial/lunar, Non-UE/UE, regimuri speciale pentru agriculturori, etc.).
Ordonări, norme și recomandări practice pentru firmă
- Verifică în mod regulat amendamentele legislative referitoare la TVA, regimuri Non-UE/UE, regimuri de import și regimul agriculturii. Legea 227/2015 și ordonanțele AdMN/ANAF oferă baza legală pentru toate aceste reglementări.
- Asigură-te că toate declarațiile și deconturile sunt transmise exclusiv prin mijloace electronice, conform procedurilor ANAF, pentru a evita penalizări sau întârzieri.
- Planifică în avans schimbările de perioade fiscale (trimestru vs. lună) pentru a evita blocaje în cash-flow și în raportările lunare/unice.
- În cazul în care firma operează în domenii reglementate (accize, vin, bere, tutun, energie), pregătește-ți din timp toate situațiile și anexe aferente (jurnale, centralizatoare, evidențe ale marcajelor etc.) pentru fiecare lună/perioadă de raportare.
tags: #firme #platitoare #de #tva #la #trimestru
Postări populare:
- Detalii despre sarcina Radhei și copiii lui Jigar în Saath Nibhaana Saathiya
- Progesteronul în sarcină: valori normale în primul trimestru
- Cauze posibile pentru lipsa reacției la sunete la bebelușul de 5 luni
- Cardiologie pediatrică de la Ivănescu: evaluare, diagnosticare și monitorizare pentru adolescenți
- distincția juridică dintre condiția rezolutorie și sarcină